«La austeridad ha fracasado» es el relato más popular entre muchos comentaristas, especialmente en el mundo anglosajón y en la periferia europea (p. ej., Stiglitz 2015, Wolf 2013), y ahora constituye el principal argumento del Gobierno griego para solicitar la renegociación de la parte de ajuste del paquete europeo de rescate (para una introducción al debate sobre la austeridad, véase Corsetti 2012). Este relato es objetivamente erróneo e ignora las causas subyacentes de la crisis griega.
Para entender que la consolidación fiscal era inevitable y habría formado parte integral de cualquier opción de política económica, resulta útil recordar la situación de 2009/10. A finales de 2009, el entonces recién elegido Gobierno griego revisó las cifras previstas del déficit presupuestario, un anuncio que sumió a los mercados financieros en la agitación. En aquel momento, los fundamentos macroeconómicos de Grecia eran sencillamente catastróficos. Tras años de despilfarro fiscal, el déficit presupuestario se situaba en el 15% del PIB —con un déficit primario (si se excluyen los pagos de intereses) del 10%— y la ratio de deuda ascendía al 127%. El déficit por cuenta corriente se situaba en el 10% del PIB, mientras que la deuda internacional neta ascendía al 87%.
Dados estos fundamentos, solo había una opción de política económica: Grecia tenía que equilibrar su presupuesto y convertir el déficit por cuenta corriente en superávit para poder atender tanto su deuda privada como la pública. El impago de la deuda pendiente no habría evitado la necesidad de reequilibrar la economía y la posición fiscal, ya que el déficit presupuestario era enorme incluso sin tener en cuenta los pagos de intereses.
Con el programa de ajuste, Grecia suscribió un acuerdo de préstamo con sus socios europeos, concebido para permitirle distribuir el ajuste económico a lo largo del tiempo (Comisión Europea 2012). Se proporcionó financiación a cambio de consolidación fiscal y reformas económicas. El Gobierno griego determinaba íntegramente qué reformas concretas se aplicarían y quién asumiría el coste del ajuste. Las reformas solo tenían que sumar un ajuste global suficiente.
Los planes de implementación elaborados por el Gobierno griego debían ser supervisados por los acreedores, también conocidos como la Troika, pero no dictados en detalle. Esta supervisión solo tenía por objeto comprobar que la combinación elegida de consolidación fiscal y reforma económica produjera el ajuste agregado necesario para devolver a Grecia a una senda sostenible de crecimiento y deuda. Desde la perspectiva de los parlamentos de los países acreedores (legitimados democráticamente), difícilmente había alternativa a un acuerdo de este tipo, que combinaba préstamos generosos con una supervisión cuidadosa.
Un mundo contrafactual
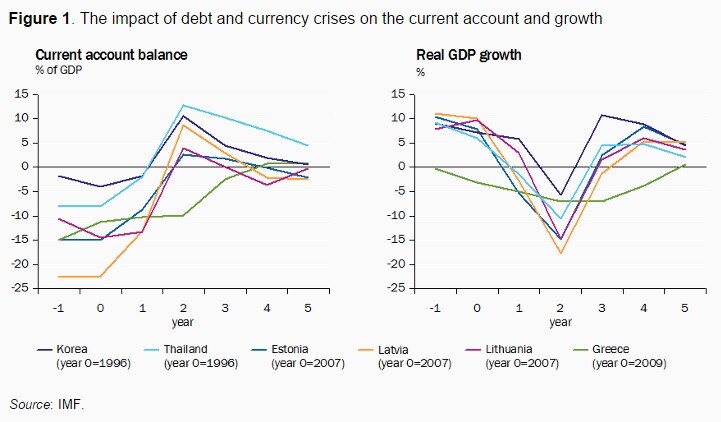
Para una economía en la desoladora situación de Grecia, el hecho de seguir siendo miembro de la eurozona apenas marcaba una diferencia: en cualquier caso, el ajuste era inevitable, sería doloroso e iría acompañado de fuertes tensiones sociales. El proceso de ajuste de los países que han experimentado crisis de deuda y de moneda sigue un patrón muy similar. Esto es así tanto si defendieron con éxito un tipo de cambio fijo como si permitieron que su moneda se devaluara para apoyar el ajuste económico externo. En todos los casos observamos un ajuste de la cuenta corriente provocado por la crisis, asociado a una profunda contracción y a la posterior recuperación del PIB (véase la Figura 1). Casi todos los países representados aquí experimentaron fuertes aumentos del desempleo, que solo empezó a disminuir cuando repuntó el crecimiento.
Figura 1. El impacto de las crisis de deuda y de moneda en la cuenta corriente y el crecimiento
Fuente: FMI.
Resulta particularmente instructivo considerar el ajuste de los Estados bálticos, que defendieron sus tipos de cambio fijos y, en el caso de Letonia, recibieron asistencia de la UE y el FMI para la balanza de pagos a cambio de un programa de ajuste (véase Purfield y Rosenberg 2010). Dado que en todos estos casos un ajuste doloroso era inevitable y costoso, los paquetes de rescate y los programas de ajuste deben entenderse por lo que realmente son: un mecanismo que ayuda a evitar un ajuste fiscal y de la cuenta corriente repentino, con un dolor inmediato aún mayor. Esto también se aplica a Grecia. Las medidas necesarias se distribuyeron en el tiempo, y las reformas favorables al crecimiento debían compensar la pérdida de demanda que antes se financiaba mediante deuda pública. Así pues, la causa fundamental del doloroso ajuste es el despilfarro del pasado, no el programa de ajuste.
Avances en el ajuste: el vaso está medio lleno
Durante los últimos cinco años, Grecia efectivamente llevó a cabo reformas importantes y una consolidación fiscal. Los avances han sido notables, pero incompletos, de modo que la economía aún está lejos de una senda de crecimiento autosostenido. En el otoño de 2014, Grecia finalmente logró un superávit primario y un crecimiento positivo, aunque moderado, del PIB real. Los informes detallados y cuidadosamente redactados de la Troika ofrecen un balance equilibrado de los avances de las reformas y de los requisitos pendientes. En esas circunstancias, lo que Grecia más necesitaba era una demostración visible de fiabilidad. Al fin y al cabo, la incertidumbre seguía impidiendo que los inversores nacionales y extranjeros invirtieran en Grecia.
Lamentablemente, el nuevo Gobierno griego ha borrado de hecho cualquier indicio de estabilidad. Sería absurdo atribuir la reciente fuga de capitales de Grecia y el fuerte aumento de los diferenciales de rendimiento de la deuda pública a cualquier otra cosa que no fueran los anuncios de la campaña electoral de Syriza y sus decisiones posteriores a las elecciones.
Grecia no necesita un alivio de la deuda
En el contexto de la deuda soberana, la sostenibilidad de la deuda debe entenderse principalmente como la voluntad (de una sociedad) de pagar. En la situación actual, la cuestión de si el Gobierno griego ejerce su prerrogativa soberana para declarar un impago (parcial) depende ante todo de cómo evalúa el Gobierno griego el equilibrio entre el alivio inmediato que generaría declarar el impago y su capacidad futura para atraer nuevos prestamistas. Considerar un impago solo tendría sentido si evitara una espiral negativa que, de otro modo, obligaría al deudor a acumular cada vez más deuda para pagar la deuda ya acumulada.
Dos aspectos dominan esta cuestión: la deuda ya contraída en relación con los ingresos actuales de la economía (es decir, la ratio deuda/PIB) y la diferencia entre el tipo de interés y la tasa de crecimiento de los ingresos. De hecho, las economías podrían sostener una ratio de deuda muy elevada si el tipo de interés pertinente es bajo en comparación con la tasa de crecimiento. En este sentido, Grecia no está sobrecargada, principalmente gracias a las reestructuraciones de deuda ya realizadas en marzo de 2012 para los acreedores privados (Participación del Sector Privado, PSI) y en noviembre de 2012 respecto de los acreedores públicos. Más importante aún que el PSI fue la disposición de los Estados miembros de la eurozona a conceder a Grecia préstamos con vencimientos de hasta varias décadas y tipos de interés muy bajos, aplazando incluso parcialmente los pagos de intereses hasta el futuro. Como resultado, Grecia disfruta de unas obligaciones de servicio de la deuda bastante llevaderas, con un tipo de interés medio del 2,3% y pagos de intereses equivalentes al 4% del PIB; además, la mayor parte de los pagos de intereses se aplaza hasta principios de la década de 2020. De hecho, esto es sustancialmente inferior a las obligaciones de servicio de la deuda de algunos de sus prestamistas, como Italia, con un tipo de interés medio del 3,3% y pagos de intereses equivalentes al 4,3% del PIB. Un alivio de la deuda por parte de los acreedores públicos no podría mejorar sustancialmente la cómoda situación del Gobierno griego, y mucho menos justificarse fácilmente ante sus prestamistas.
Cuidado con el «contagio político»
En comparación con 2010, las negociaciones con Grecia tienen lugar en un entorno institucional sustancialmente distinto y en circunstancias económicas muy diferentes. En 2010, una salida de Grecia de la eurozona —para volver a su propia moneda— probablemente habría provocado contagio en los mercados de deuda soberana de otros países miembros. De hecho, el paquete de rescate preparado para Grecia no pudo impedir que Portugal e Irlanda perdieran poco después el acceso a los mercados y también tuvieran que solicitar apoyo financiero. En aquel momento, los Estados miembros mostraron un compromiso impresionante con la preservación de la integridad de la unión monetaria.
Hoy la situación es muy diferente. En primer lugar y, sobre todo, el marco institucional recién establecido, especialmente la Unión Bancaria y el MEDE, ya constituye una sólida prueba de ese compromiso. En segundo lugar, los principales acreedores de Grecia son los Estados miembros, y el sector bancario europeo está en mucha mejor forma que en 2010. En tercer lugar, los países miembros a los que se extendió el contagio en 2010 y después —en particular Irlanda, Portugal y España, pero también Italia— se encuentran en una situación económica mucho mejor, principalmente gracias a los ajustes fiscales y las reformas estructurales. En cuarto lugar, el BCE anunció el programa de operaciones monetarias directas (OMT) e inició un programa de expansión cuantitativa (QE). Dados estos avances, es muy improbable que los inversores internacionales vuelvan a poner en duda la integridad de la eurozona, con o sin Grecia como miembro. Por tanto, el impacto de una salida de Grecia de la eurozona parece manejable.
Sin embargo, pese a estos cambios, el nuevo Gobierno griego está jugando la carta de la salida de la eurozona en las negociaciones actuales, apostando claramente a generar temores de contagio. Pero los negociadores griegos difícilmente podrían equivocarse más. En la situación actual, una salida de Grecia de la eurozona, incluso si no fuera intencionada por el Gobierno griego, podría fortalecer el marco institucional y la integridad de la eurozona, en lugar de desatar el caos fuera de Grecia.
Europa y la eurozona se basan en contratos celebrados entre países democráticos y ratificados por ellos, que ningún Gobierno futuro puede modificar unilateralmente. Sin embargo, dado que Europa es una unión de Estados soberanos, cada país siempre tiene la opción de abandonar estos contratos, lo que en el contexto actual significa salir de la eurozona y de la UE. Cualquier cambio significativo del programa de ajuste que altere la trayectoria general del ajuste —insistimos, la preocupación no es la combinación de políticas internas— no solo plantearía exigencias a otros países en crisis. Más importante aún, podría poner seriamente en entredicho y dañar la credibilidad de las instituciones recién creadas o reformadas, y suscitar dudas sobre su capacidad para gestionar la crisis actual y ayudar a prevenir las futuras. Una unión monetaria de Estados que, por lo demás, son soberanos necesita restricciones presupuestarias estrictas. Si las instituciones creadas para restablecer esas restricciones fracasaran en su primera prueba seria, sería una noticia terrible para el futuro de la eurozona.
El contagio que debe preocuparnos ahora es político. Supongamos que la eurozona adoptara la postura del Gobierno griego de que el enfoque de austeridad y reforma estructural que han seguido conjuntamente desde 2010 era erróneo, y cambiara de rumbo. Esto fortalecería a las fuerzas políticas radicales de otros países miembros. Es muy posible que varios Gobiernos fueran sustituidos por partidos que prometen falsamente que podrían evitarse las reformas orientadas al mercado y el ajuste fiscal. Con toda probabilidad, se perdería la confianza de los inversores en el compromiso de la eurozona de crear las condiciones para un crecimiento sostenible. Este «contagio político» podría desencadenar grandes flujos de capital fuera de la eurozona en su conjunto y poner en duda su existencia futura.
Un camino a seguir
¿Qué debe hacer Grecia? Sin duda, la peor medida sería volver a las estructuras económicas que tenía hasta 2010. Depender especialmente de una gran proporción de empleo público sería una receta para el desastre. El pueblo griego debe comprender que las cosas podrían empeorar mucho más de lo que están ahora, sobre todo si no pudiera garantizarse la pertenencia a la eurozona. En vez de mirar al pasado, Grecia debe seguir construyendo un Estado funcional y una economía de mercado que funcione.
Un ejemplo de ello es el sistema fiscal. La Troika ha ayudado a establecer un sistema eficaz de recaudación de impuestos, que antes no existía y que aún está en desarrollo. En ese sentido, ha apoyado a las autoridades griegas para que recauden impuestos de los ciudadanos griegos adinerados, tal como había previsto Syriza, en lugar de impedirlo. Grecia atraviesa tiempos muy difíciles. Pero la verdadera tragedia es que eligió un Gobierno que amenaza con agravar la situación y frustrar la inminente recuperación económica, basándose en una evaluación profundamente errónea de su situación actual en las negociaciones y de las alternativas de política económica disponibles para lograr un crecimiento sostenible en Grecia y la eurozona.
Este artículo se publica en colaboración con Vox EU. La publicación no implica el respaldo del Foro Económico Mundial a estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Lars P Feld es director del Walter Eucken Institute y profesor de Política Económica en la Universidad de Friburgo. Christoph M Schmidt es presidente de RWI Essen e investigador asociado de CEPR. Isabel Schnabel pertenece a la Universidad Johannes Gutenberg de Maguncia. Benjamin Weigert es secretario general del Consejo Alemán de Expertos Económicos. Volker Wieland es director gerente del Instituto de Estabilidad Monetaria y Financiera (IMFS) y titular de la cátedra dotada de Economía Monetaria de la Universidad Goethe de Fráncfort.
Imagen: Una bandera de la Unión Europea (izquierda) y una bandera griega ondean frente al templo del Partenón. REUTERS/John Kolesidis