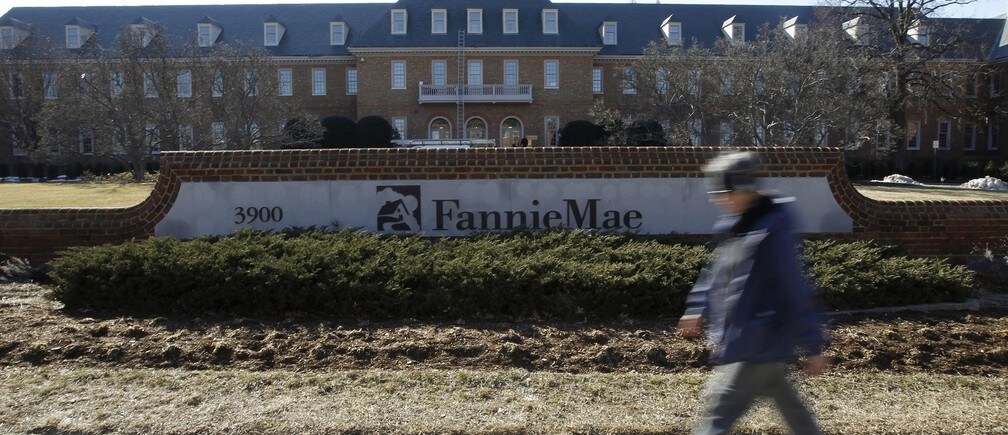
El impulso para reprivatizar Fannie Mae y Freddie Mac: hitos clave.
Fannie y Freddie llevan muchísimo tiempo existiendo. Han operado como entidades privadas —entidades con accionistas— con una garantía implícita, pero específicamente sin una garantía gubernamental explícita, de modo que, de hecho, no eran organizaciones de propiedad federal ni estaban controladas por el Gobierno federal. Sin embargo, desde el 7 de septiembre de 2008 quedaron bajo control gubernamental. Con la crisis del mercado inmobiliario en general y la caída de Lehman, quedó claro que Fannie y Freddie carecían de liquidez, eran insolventes y necesitaban una intervención gubernamental para evitar su colapso, que, por supuesto, habría derribado todo el mercado inmobiliario.
En ese momento, el mercado inmobiliario estaba en caída libre. Sin el apoyo de Fannie y Freddie, esto claramente habría convertido una Gran Recesión en una Gran Depresión 2.0. La intervención era necesaria. En ese momento, Fannie y Freddie pasaron a ser entidades reguladas y controladas por la Agencia Federal de Financiamiento de la Vivienda (FHFA), una entidad independiente y separada. Y ahora Fannie y Freddie están bajo tutela, dirigida por la FHFA.
Está claro que mantener a la FHFA en una función de supervisión para siempre, con Fannie y Freddie bajo tutela —lo que significa que el contribuyente… asume totalmente todas las pérdidas— no es viable a largo plazo para Estados Unidos. Tener básicamente un sistema nacionalizado de financiación de la vivienda no es algo viable a largo plazo para Estados Unidos. Twitter
Por tanto, hay que considerar alternativas, y se están considerando. Pero abarcan todo el espectro, de un extremo al otro. Y ha sido problemático alcanzar un consenso.
Ámbitos de acuerdo en el Congreso
El diálogo ha evolucionado al respecto. Hay amplios ámbitos de acuerdo; quizá no del 100 %, pero muchas partes de todo el espectro político han llegado a un acuerdo sobre algunos aspectos muy importantes de cómo reformar Fannie y Freddie.
En primer lugar, la necesidad de una hipoteca a tasa fija a 30 años de cara al futuro. Se trata de un instrumento que ofrece protección a los propietarios de viviendas, y [existe cierto consenso] en que este producto hipotecario es necesario en Estados Unidos.
En segundo lugar, la necesidad de un mercado líquido de titulización respaldada por hipotecas para sostener la hipoteca a tasa fija a 30 años.
En tercer lugar, la necesidad de que el capital privado asuma la primera pérdida, para que el contribuyente no cargue con ella y, en cambio, el capital privado, como corresponde, asuma el riesgo, lo evalúe y cobre adecuadamente por él mediante las tasas hipotecarias y las primas del seguro hipotecario. El papel del mercado privado consiste en establecer incentivos y asumir las pérdidas de forma adecuada.
Una [clave] adicional es que, cuando ocurre una catástrofe, el papel del Gobierno es estar ahí ante un evento de riesgo catastrófico. Y existe consenso en que ese es el papel apropiado del Gobierno —el único papel apropiado—: intervenir.
Además, para procurar un mercado más estable en el futuro, existe consenso sobre la necesidad de transparencia y de una plataforma para estandarizar los valores respaldados por hipotecas —los términos hipotecarios—, así como de un conjunto de características de las hipotecas y de la titulización respaldada por hipotecas que esté disponible públicamente. [En otras palabras, necesitamos] algún tipo de entidad de servicios que pueda verificar los términos hipotecarios a lo largo del tiempo y establecer normas para las hipotecas y la titulización respaldada por hipotecas.
Por último, existe cierto acuerdo en que la vivienda asequible debe tener algún papel. Así pues, la combinación de factores sobre los que hay acuerdo es bastante sustancial en este momento. Pero existe un gran desacuerdo sobre cómo llevarlo a la práctica.
Soluciones propuestas
Dos propuestas principales han recibido cierto apoyo.
La primera es la Ley de Protección del Contribuyente y del Propietario de Vivienda de Estados Unidos, presentada en la Cámara de Representantes en 2013 por el representante Jeb Hansarling (republicano por Texas). La propuesta salió del Comité de Servicios Financieros de la Cámara. No ha avanzado más allá de eso.
La propuesta consiste básicamente en privatizar por completo Fannie y Freddie y retirarles el 100 % del apoyo. No tendrían ningún apoyo, implícito ni explícito. Se establecería una plataforma común de titulización, una entidad de servicios que la propuesta contempla. Esta entidad respaldaría la estandarización de la titulización hipotecaria. No impondría la estandarización, pero haría transparentes las normas que se estuvieran aplicando a los valores respaldados por hipotecas y exigiría a los prestamistas hipotecarios y a quienes titulizan que cumplieran las normas establecidas. Pero eso sería todo lo que haría el Gobierno o el sector público: crear una entidad de servicios para supervisar la plataforma de titulización propuesta.
La segunda propuesta principal es de los exsenadores Tim Johnson (demócrata por Dakota del Sur) y Mike Crapo (republicano por Idaho), y recibió apoyo de todo el espectro político. Sin embargo, no obtuvo apoyo suficiente para salir del Comité Bancario del Senado en la primavera de 2014. Aun así, avanzó mucho en cuanto a lograr el consenso de muchas partes. Obviamente, aún hay puntos de desacuerdo importantes, por lo que no salió del comité.
Pero, primero, veamos los puntos de acuerdo que incorporaba: ante todo, incluye una [disposición sobre] capital que absorbe las primeras pérdidas; coloca al capital privado en la primera posición de pérdida. Esto es fundamental. En segundo lugar, contemplaba ciertas medidas para la vivienda asequible. En tercer lugar, una plataforma para negociar un valor único, que tendría que ser aprobado por un regulador: sería muy similar a la FDIC, con la Corporación Federal de Seguro Hipotecario [FMIC], que aseguraría hipotecas con garantía explícita del Gobierno federal y que luego se negociarían.
Estaría asegurado por agregadores, que también tendrían que ser aprobados por la FMIC. Luego habría competencia entre los agregadores para ofrecer valores respaldados por hipotecas, y también se negociarían los valores de las corporaciones que proporcionaran el seguro para esos valores. Además, habría capital privado desde el principio.
Si se repasan los distintos puntos de consenso que comentamos antes, esta propuesta avanza mucho en incorporarlos. De hecho, creo que el proceso previo a la Ley Johnson-Crapo generó la sensación de que esto era lo que podíamos acordar. Así que ese es, en realidad, el estado del debate en este momento.
En la propuesta Johnson-Crapo, los valores respaldados por hipotecas están asegurados explícitamente por el Gobierno federal, bajo la regulación de la nueva entidad, la Corporación Federal de Seguro Hipotecario, de forma similar a como la FDIC ofrecía seguro para los depósitos a la vista. En última instancia, el prestatario paga una comisión de seguro mediante la tasa hipotecaria, y ese pago se entrega al Gobierno federal, a la entidad que supervisa —la FMIC—. Esto significa, por supuesto, que los inversores no reciben…; los agregadores deben pagar por adelantado al Gobierno federal una comisión de seguro por el derecho a este seguro explícito en caso de riesgo catastrófico.
Así pues, el objetivo último es que los valores respaldados por hipotecas que se negocian no entrañen ningún riesgo para el inversor… porque están plenamente garantizados, de forma explícita, por el Gobierno federal. Para que los agregadores obtengan este seguro y el sello de aprobación del Gobierno federal —el águila estampada en sus valores respaldados por hipotecas, que los convierte en activos sin riesgo crediticio y con riesgo de impago cero para el inversor—, deben pagar al Gobierno federal por el seguro. También deben cumplir las normas establecidas por la FMIC.
¿Qué es la prima de riesgo?
Hay una pregunta muy importante: ¿cuál debería ser la prima de riesgo? Y, por supuesto, surgen preguntas similares sobre los depósitos a la vista. ¿Cuál debería ser la prima de riesgo de la FDIC? ¿Y se fijará esta prima de riesgo con precisión a lo largo del ciclo? Todas estas son preguntas muy importantes.
Hay otras dos preguntas relacionadas: ¿Habrá prestamistas que emitan valores respaldados por hipotecas sin seguro gubernamental? ¿Se expandirán a lo largo del ciclo porque tendrán una ventaja competitiva al no tener que pagar el impuesto? Esta legislación no contiene nada que lo impida.
¿Cómo será la implementación?
Las cuestiones de implementación, por supuesto, son fundamentales. Una cuestión, quizá una de las razones por las que al final Johnson-Crapo no salió del comité, es la siguiente: ¿de dónde saldrá el capital privado que respalde esa posición de primera pérdida, que la legislación exige que sea del 10 %? La última estimación del mercado de valores respaldados por hipotecas era de 5 billones de dólares: [el 10 % de esa cifra son] 500.000 millones de dólares. ¿De dónde saldrá ese capital? ¿Quién se ofrecerá a aportar 500.000 millones de dólares en capital de primera pérdida para absorber las pérdidas antes que el Gobierno? Esa es una pregunta.
La segunda pregunta es: ¿cuál será la comisión de garantía? Y, por supuesto, eso afectará a la rentabilidad de las hipotecas, así como al interés y la disposición del capital privado a participar.
La tercera pregunta es: ¿qué ocurre con todas las demás hipotecas que podrían emitirse y titulizarse sin pagar un impuesto? ¿Competirán con las hipotecas que sí reciben el seguro explícito?
¿Y será esa competencia procíclica? Es decir, ¿se expandirán estas hipotecas durante la fase de auge del ciclo y luego, durante la fase de contracción, quedarán sin seguro y podrían provocar un riesgo sistémico? Creo que esa fue una de las preguntas más importantes que se plantearon sobre la estructura de Johnson y Crapo.
Pero una segunda pregunta importante era: ¿qué lugar ocupa la vivienda asequible?
Ambas preguntas remiten a un aspecto subyacente de la propuesta: un valor único que implementaría, regularía y supervisaría el Gobierno federal, ya que contaría con su respaldo explícito. Pero, en realidad, ¿quién supervisa ese valor único? ¿Cuáles son sus características? ¿Cuál es el riesgo? ¿Cuáles son sus condiciones? ¿Y varían estas entre las aseguradoras y los agregadores que participan en este mercado y aportan la posición de primera pérdida? De ser así, ¿tenemos realmente un mercado líquido de valores respaldados por hipotecas que permita ofrecer una hipoteca a tasa fija a 30 años?
Todas estas preguntas se plantearon cuando la legislación estuvo a punto de salir del comité. Se referían a los fundamentos mismos de la propuesta y conducían a estas cuestiones: ¿respaldaría realmente una estructura así la hipoteca a tasa fija a 30 años? ¿Sería estable a lo largo del ciclo? Y, en tercer lugar, ¿respaldaría una financiación asequible o, dicho de forma más sencilla, una financiación ampliamente disponible para quienes cumplan los requisitos a lo largo del ciclo?
Todas estas preguntas… aún deben abordarse antes de que pueda surgir un consenso.
Efectos en las tasas de interés
Las estimaciones varían mucho. Algunas calculan que el efecto será insignificante. Otras estiman que será de varios cientos de puntos básicos, lo que, por supuesto, haría que estos valores no pudieran competir con las titulizaciones que no tuvieran que pagar un impuesto de 100 o 200 puntos básicos.
A mi juicio, la pregunta es cómo se fijan los precios a lo largo del ciclo. No se trata simplemente de una cuestión de precios estáticos, sino de precios dinámicos, que dependen, por supuesto, de cuánto riesgo alcance a asumir el mercado en su conjunto. Esto depende de la entrada y retirada de capital de otras fuentes en este mercado. Es una pregunta muy difícil de responder sin contestar también a esta otra: ¿cuál es la estructura del mercado de titulización respaldada por hipotecas a lo largo del ciclo?
¿Reformar Fannie y Freddie?
¿Por qué no reformar simplemente Fannie y Freddie? La cuestión es qué entendemos por «reforma». Hay cierto consenso sobre lo que podría significar: que no haya carteras en el futuro. En cualquier caso, ya avanzamos en esa dirección. Ahí es donde estaban los préstamos más arriesgados.
Una segunda parte del consenso es que debe haber transparencia. En el mercado de valores respaldados por hipotecas, debería existir una plataforma común de titulización que aportara transparencia, para que podamos hacer un seguimiento de los préstamos que realmente se titulizan en adelante. Eso también está ya en marcha.
Pero el tercer componente es donde realmente surge una gran pregunta: ¿cómo hacemos llegar capital privado a Fannie y Freddie para que asuma la primera pérdida? Existe consenso en que debe haber capital privado expuesto al riesgo antes que el contribuyente. Ese es un punto clave de gran desacuerdo.
En parte, el desacuerdo es importante porque depende de quién sea el propietario de Fannie y Freddie. En este momento hay importantes demandas judiciales sobre quién las posee que deben resolverse. También puede ser necesario que el Congreso se pronuncie sobre quién es su propietario, porque Fannie y Freddie fueron constituidas originalmente por el Congreso y siguen estándolo. Son entidades federales constituidas por el Congreso, no por los estados. Así que necesitaremos que el Congreso se pronuncie al respecto.
Sin embargo, ya hay avances en ese tercer componente: incorporar capital privado expuesto al riesgo. Tanto Fannie como Freddie han creado un nuevo valor con ese propósito específico: colocar capital privado por delante del contribuyente. Estos valores se negocian y, de hecho, están atrayendo capital privado para asumir el riesgo crediticio de primera pérdida y fijar el precio de ese riesgo crediticio, y hacerlo de manera transparente. Es una novedad que está creciendo muy rápidamente.
Así que, en realidad, aunque parezca que no ocurre nada, están ocurriendo muchas cosas. Estos nuevos instrumentos se denominan STACR en el caso de Freddie (bonos Structured Agency Credit Risk – STACR) y Connecticut Avenue Securities en el de Fannie.
A estas alturas, son instrumentos de gran volumen y asumen una parte importante del riesgo crediticio de ambas entidades y de sus nuevas emisiones. Es un avance muy positivo, porque necesitamos no solo que los reguladores supervisen el riesgo del mercado hipotecario, sino también una manera transparente para que el capital privado fije y revele el precio del riesgo crediticio de las hipotecas que se emiten y reciben apoyo, implícito o explícito, del Gobierno federal.
Republicado con autorización de Knowledge@Wharton (http://knowledge.wharton.upenn.edu), la revista en línea de investigación y análisis empresarial de la Wharton School de la Universidad de Pensilvania. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para estar al día con Agenda, suscríbase a nuestro boletín semanal.
Autora: Susan Wachter es profesora de Bienes Raíces y Finanzas en The Wharton School.
Imagen: Una mujer pasa frente a la sede de Fannie Mae en Washington. REUTERS/Molly Riley




