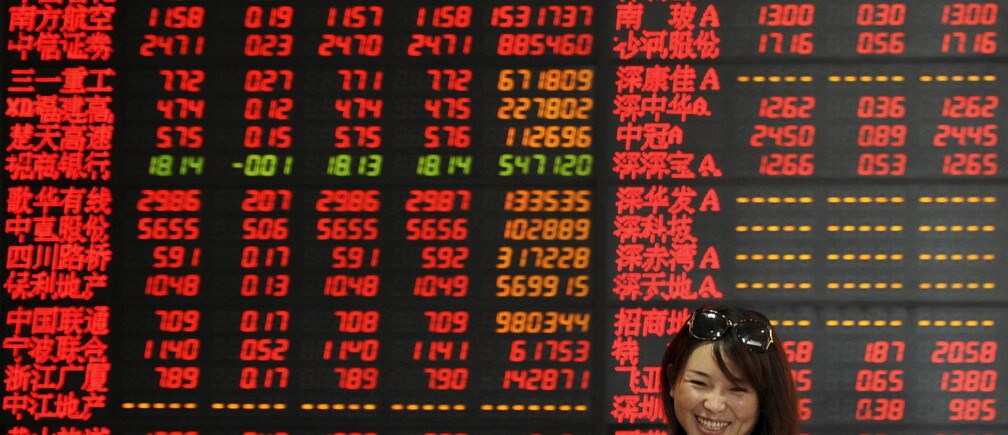
A pesar de la reciente caída de 2 billones de dólares en la capitalización bursátil de Shanghái (cantidad equivalente al PIB total de la India), China sigue estando estrechamente vinculada al estado de los mercados de capitales mundiales. Los inversores internacionales observan de cerca esta influencia sin precedentes. Para ellos, el desafío es el estado del gobierno corporativo en China, lo que lleva a los participantes del mercado a asignar enormes primas de riesgo de capital a las empresas chinas.
Las prácticas de información financiera y de divulgación de las empresas cotizadas en China siguen rezagadas tanto frente a las economías desarrolladas como frente a las economías en desarrollo, como recuerdan algunos incumplimientos recientes de gran repercusión . En 2013, la Comisión Reguladora del Mercado de Valores de China proclamó que las disposiciones legales vigentes en el país carecían de los requisitos básicos de divulgación esenciales para un mercado financiero sano. Las fuertes presiones institucionales, la falta de un sistema judicial riguroso, las limitadas presiones del mercado de capitales y las prácticas empresariales imperantes: todos estos factores han reforzado la falta de transparencia y las débiles prácticas financieras.
Las normas culturales y sociales de China, con sus ecos del conformismo confuciano, plantean importantes desafíos para el gobierno corporativo. Se sabe que los accionistas mayoritarios contratan consejeros independientes en función de relaciones personales, lo que genera lealtades sesgadas (es decir, el nuevo consejero se alinea con el accionista mayoritario pese al mandato regulatorio de proteger a los accionistas minoritarios).
Esta cultura implica que hay poca necesidad de informes financieros costosos y de alta calidad, ya que la continuidad del negocio puede garantizarse mediante la reputación y otros mecanismos sociales. En algunas empresas cotizadas chinas, las relaciones políticas valen más que la transparencia. Los escándalos que dañan las conexiones políticas han provocado caídas medias del precio de las acciones mucho mayores (de alrededor del 35 %) en comparación con los escándalos puramente contables (en torno al 15 %). Esto contrasta marcadamente con la reacción del mercado ante los escándalos contables en Estados Unidos, donde las revelaciones de fraude contable han hecho caer los precios medios de las acciones más de un 40 %.
En cuanto a las empresas chinas cotizadas en Hong Kong, alejadas de la China continental, la situación no es mucho mejor: la mayoría no ha adoptado las revisiones de 2012 del código de gobierno corporativo de Hong Kong. El cumplimiento entre las empresas del continente en el Hang Seng Mainland Composite Index cayó desde un elevado 80 % en 2012 hasta el 58 % en 2014. Los bancos de inversión de Hong Kong también han hecho un mal trabajo a la hora de impedir que ofertas de valores deficientes lleguen al mercado. En 2011, la comisión informó de que, de cada 100 ofertas públicas propuestas presentadas para aprobación, 82 presentaban defectos.
Los auditores han encontrado dificultades para hacer frente a esta situación. Las grandes firmas de auditoría tienden a asignar auditores menos experimentados a las empresas que cotizan solo en China (en comparación con los clientes con doble cotización en Hong Kong). Además, las leyes de secreto de China impiden que los reguladores extranjeros examinen el trabajo de los auditores chinos, lo que dificulta confiar en los estados financieros y poner al descubierto fraudes entre las empresas del continente.
En conclusión, al evaluar las empresas chinas, los inversores deben extremar la diligencia. Deben considerar factores tanto cuantitativos como cualitativos para determinar si sus estados financieros reflejan adecuadamente la realidad económica y financiera. El examen minucioso de los estados financieros y sus notas, el análisis de las cuentas de resultados y de los balances a lo largo del tiempo, así como la búsqueda de información independiente sobre la empresa, todo ello ayudará. Para contribuir a fortalecer el núcleo empresarial de China, la comunidad internacional tiene la responsabilidad de compartir sus mejores prácticas.
¿Ya lo ha leído?
China y Grecia: historia de dos crisis
¿Cómo puede China afrontar su crisis de deuda?
Cómo pueden las empresas combatir la corrupción
Autor: Tan Chin Hwee es codirector de Asia-Pacífico en Apollo Global Management. Es autor de Asian Financial Statement Analysis: Detecting Financial Irregularities.
Imagen: Una inversora sonríe mientras pasa junto a un panel electrónico que muestra información bursátil en una casa de bolsa en Fuyang, provincia de Anhui, China, 17 de julio de 2015. REUTERS/Stringer




