Ahora que Grecia ha dejado de pagar 1.500 millones de euros (1.100 millones de libras esterlinas) al Fondo Monetario Internacional, cuyo vencimiento era el 30 de junio, los mercados de deuda se enfrentan a algo muy inusual: el impago de una nación avanzada.
El mundo está saliendo de un período de niveles de impago históricamente bajos. Desde las crisis latinoamericanas de la década de 1980, los mercados de bonos han disfrutado de décadas de relativa calma, como ilustra el gráfico siguiente del Banco de Canadá:

Sin embargo, esto podría cambiar, mientras el mundo lucha bajo el peso de una elevada carga de deuda tras la crisis financiera mundial.
Entonces, ¿qué podemos esperar de este período?
Bien, el primer punto —y el más importante— que hay que señalar es que, con el tiempo, no solo ha cambiado la frecuencia de los impagos, sino también su composición.
Como muestra el gráfico siguiente, los acreedores oficiales (entre ellos, los bancos centrales, los departamentos y organismos de los gobiernos centrales, las instituciones controladas por el gobierno que no son bancos comerciales y las instituciones internacionales) han asumido una proporción cada vez mayor de la carga de los impagos. El episodio más reciente fue la reestructuración de 2013 de los préstamos del sector oficial a Grecia, Portugal e Irlanda, acordada por los acreedores:

¿Por qué se ha trasladado el costo del sector privado al sector público?
Los impagos soberanos, especialmente en las economías avanzadas, pueden ser muy perturbadores para los mercados financieros que utilizan la deuda emitida por los gobiernos como referencia para medir las tasas sin riesgo (lo que, en la práctica, supone asignar una probabilidad de impago cercana a cero).
Las crisis latinoamericanas se debieron, en gran medida, al alza del precio del petróleo de 1973, que proporcionó una inesperada ganancia en efectivo a los exportadores de materias primas. Varios gobiernos de esos países, especialmente de las grandes economías de Sudamérica, aprovecharon la situación para endeudarse fuertemente en los mercados financieros internacionales y financiar la industrialización y las infraestructuras.
Sin embargo, la combinación de un nuevo shock petrolero entre 1979 y 1981, la consiguiente fuerte subida de las tasas de interés en Estados Unidos y Europa y la recesión mundial que siguió hizo imposible atender la enorme carga de deuda asumida por los gobiernos.
¿El resultado? Un enorme perjuicio para los bancos comerciales, obligados a asumir pérdidas por préstamos incobrables.
Las consecuencias tampoco fueron nada fáciles para los países afectados. Como señaló Ben Bernanke, los impagos dejaron a gran parte de Sudamérica sin acceso a los mercados internacionales de crédito. A su vez, esto significó que «las monedas se devaluaron drásticamente al verse obligadas las cuentas corrientes a ajustarse, los crecientes déficits fiscales volvieron a financiarse mediante la creación de dinero y la inflación pronto alcanzó nuevas cotas».
Sin embargo, tras emprender profundas reformas económicas a principios de la década de 1990, gran parte de la región logró volver a crecer en una posición más sólida y sin el lastre de los errores financieros del pasado.
Comparemos esto con la experiencia de Europa desde el inicio de la crisis financiera en 2008. Una vez más, los gobiernos pudieron mantener niveles de deuda relativamente elevados durante los años de auge, ya que la creación de la moneda única permitió a los países más pequeños endeudarse a tasas de interés más bajas, bajo el supuesto (erróneo) de que sus deudas estaban plenamente respaldadas por sus vecinos más grandes.
Esta convergencia terminó abruptamente cuando los mercados financieros comprendieron que el apoyo de los demás países de la eurozona a los países en dificultades era limitado y estaba sujeto a condiciones, lo que disparó las tasas de interés en la periferia europea y empujó a países más pequeños como Grecia, Irlanda y Portugal a crisis de deuda.
Por desgracia para quienes buscan una lección moral, no se trató realmente de una historia de gobiernos imprudentes que se endeudaron para alimentar con combustible de cohete auges económicos insostenibles. La mayoría de los países de la periferia de la eurozona parecían tener trayectorias de deuda sobre PIB sostenibles, si se extrapolaban su crecimiento tendencial anterior a la crisis, las bajas tasas de interés y sus niveles de deuda pública, lo que los animaba a endeudarse y a los acreedores a prestarles.
Sin embargo, en lugar de dejar que los bancos asumieran el costo, como habían hecho en la década de 1980, y por temor a que la pérdida de confianza propagara el contagio por toda la región, las instituciones del sector oficial permitieron que una gran proporción de la deuda de los países en dificultades se transfiriera a acreedores oficiales, como el Banco Central Europeo, el FMI y otros gobiernos de la eurozona.
El propio análisis del FMI apunta a que podría haber más sufrimiento, cualquiera que sea el resultado del referéndum de Grecia del domingo. El Fondo estima que, para que la deuda del gobierno griego emprenda una trayectoria sostenible en el marco del paquete de reformas propuesto por los acreedores del país, se necesitarán «al menos
36.000 millones de euros» de nuevos fondos europeos en «condiciones muy favorables».
Incluso entonces, sigue siendo muy incierto que las finanzas públicas de Grecia puedan situarse en una senda sostenible sin una reducción directa de su carga de deuda. Si el crecimiento decepciona y los acreedores optan por flexibilizar sus exigencias de que el gobierno griego alcance un superávit primario del 3,5 % para 2018, podría ser necesario «condonar íntegramente el saldo pendiente de la línea de crédito GLF (53.100 millones de euros)».
A juzgar por la respuesta relativamente moderada de los diferenciales de los bonos soberanos europeos al hecho de que el país incurriera en atrasos con el FMI, parece que esta vez se ha logrado contener el riesgo de contagio en los mercados financieros (al menos por ahora). Sin embargo, las señales de repercusiones políticas del referéndum bien podrían cambiar esa dinámica.
Hay pocos indicios de que los problemas de Grecia vayan a dar paso inevitablemente a un período con más impagos soberanos en otros países, pero eso no significa que no haya lecciones que extraer. Una de las más importantes se encuentra en la observación de Carmen Reinhart y Kenneth Rogoff de que la gente había llegado a creer que «los países no necesitan recurrir al repertorio habitual de los mercados emergentes, que incluye reestructuraciones y conversiones de deuda, una inflación más alta, controles de capital y otras formas de represión financiera».
Eso, señalan Reinhart y Rogoff, «choca con el historial de la mayoría de las economías avanzadas». La historia muestra, en cambio, que los países han recurrido en el pasado a reestructuraciones de deuda, inflación y represión financiera como instrumentos clave para salir de las crisis de deuda.
Quizá sea una lección que valga la pena volver a aprender.
Autor: Tomas Hirst colabora con Agenda, del Foro Económico Mundial.
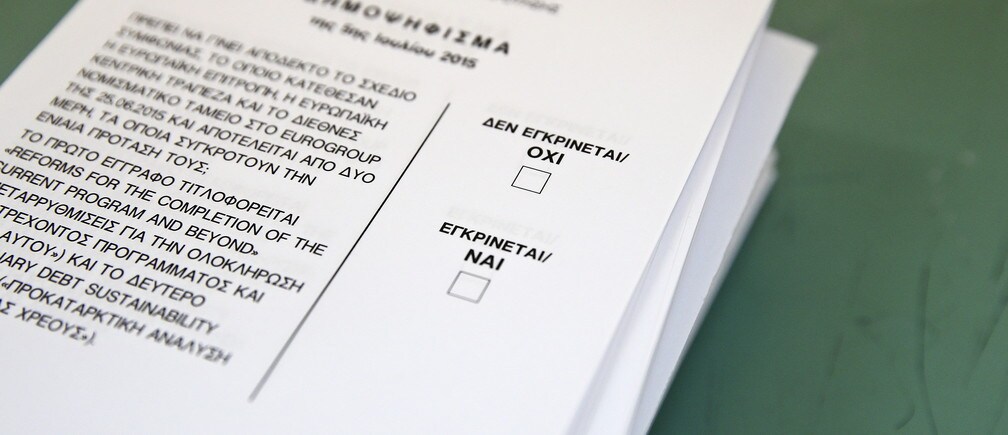
Imagen: Una papeleta dice «No aprobado, No» (arriba, a la derecha) y «Aprobado, Sí» (abajo, a la derecha) en un instituto de Atenas que se utilizará como colegio electoral para el referéndum del domingo en Grecia. REUTERS/Alkis Konstantinidis




