Lo que está en juego: Aunque los beneficios de las reformas estructurales son ampliamente indiscutibles a largo plazo, varios autores consideran que reducir los márgenes de beneficio y los costes laborales es contraproducente a corto plazo, ya que estas políticas refuerzan las actuales fuerzas deflacionarias. En una edición anterior de la reseña de blogs explicamos por qué los modelos neokeynesianos predicen que los shocks negativos de oferta son expansivos cuando los tipos de interés están en el límite inferior cero (ZLB). En esta edición abordamos esta cuestión en el contexto de la Gran Recesión (con reformas estructurales) y de la Gran Depresión (con políticas similares a la NIRA).
Reformas estructurales durante la Gran Recesión
Gauti Eggertsson, Andrea Ferrero y Andrea Raffo escriben que la opinión generalizada entre académicos y responsables de políticas es que las reformas estructurales que aumentan la competencia en los mercados de productos y de trabajo son la principal opción de política para impulsar el crecimiento. Pero la transmisión de las reformas a corto plazo depende fundamentalmente de la capacidad del banco central para proporcionar acomodación monetaria. En tiempos normales, las reformas aumentan los ingresos permanentes de los agentes y estimulan el consumo. En un contexto de caída de los precios agregados, el banco central reduce el tipo de interés nominal y la unión monetaria experimenta un vigoroso auge a corto plazo. Sin embargo, estos efectos se invierten por completo en tiempos de crisis. Cuando el tipo de interés nominal del banco central está en el ZLB, las reformas son contractivas, pues las expectativas de una deflación prolongada aumentan el tipo de interés real y deprimen el consumo.
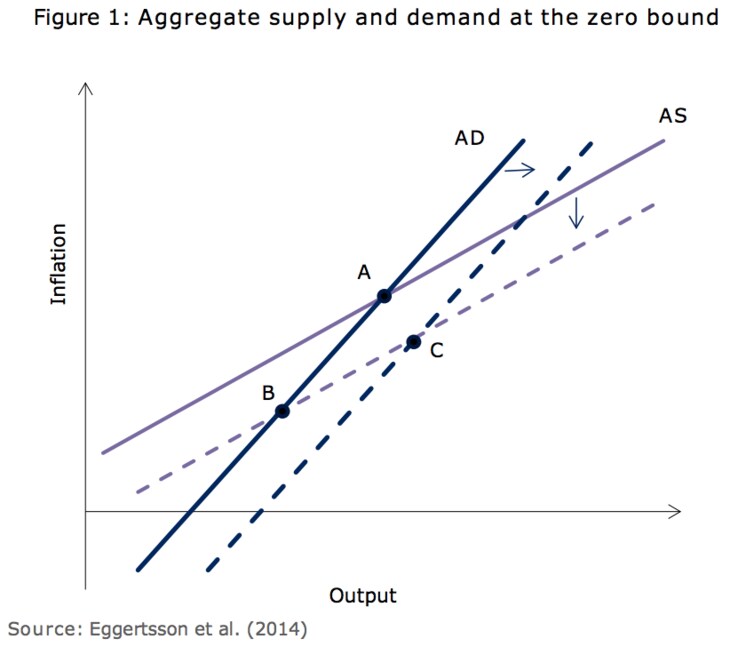
Lukas Vogel escribe que las reformas de los mercados de productos y de trabajo que desplazan el nivel de producción potencial tienen dos efectos en el diagrama estilizado de abajo: ante todo, la curva AS se desplaza hacia abajo, ya que disminuye la presión al alza sobre los costes y los precios para cualquier nivel de producción. En segundo lugar, la curva AD se desplaza hacia la derecha, porque los aumentos esperados de la riqueza y de la rentabilidad de la inversión refuerzan la demanda de consumo e inversión para niveles dados de inflación actual y tipos de interés reales. El primer efecto, es decir, el desplazamiento estándar de la curva AS, es el que resulta contractivo en el entorno del ZLB. Eleva los tipos de interés reales y, por tanto, debilita la demanda agregada sensible a los tipos de interés. En la Figura 1 desplaza la economía al punto B. El segundo efecto, es decir, el desplazamiento de la curva AD modificada, es inflacionario. En la Figura 1, junto con el desplazamiento de la curva AS, desplaza la economía al punto C. La fuerza relativa de ambos efectos es, en última instancia, una cuestión cuantitativa.
Jesús Fernández-Villaverde, Pablo Guerrón-Quintana y Juan F. Rubio-Ramírez escriben que es cierto que los aumentos de productividad en el período actual agravan el problema del ZLB. Pero, en la práctica, casi todas las políticas que aumentan la productividad tienen un plazo de implementación considerable. Por tanto, cuando hablamos de políticas del lado de la oferta, hablamos de aumentos futuros de la productividad. Si esta es la manera correcta de pensar en las reformas estructurales, entonces el impacto neto de estas reformas a corto plazo es positivo. Fuera del ZLB, los aumentos de la productividad futura se compensan, en términos del consumo actual, con un aumento del tipo de interés que garantiza el equilibrio del mercado en el período actual. En el ZLB, ese efecto desaparece y, por tanto, también aumenta el consumo actual.
Jesús Fernández-Villaverde, Pablo Guerrón-Quintana y Juan F. Rubio-Ramírez escriben que el mecanismo del efecto riqueza funciona incluso si las reformas estructurales generan únicamente un aumento puntual del nivel de productividad con respecto a su trayectoria original, en lugar de un aumento permanente de la tendencia de crecimiento de una economía. Benoit Coeure escribe que las reformas estructurales deberían aplicarse al principio, en lugar de hacerlo de forma escalonada. Un ajuste puntual de los precios tiene efectos distributivos ex post, pero no afecta a la percepción de los tipos reales en adelante; en la medida en que impulse los ingresos futuros, puede, de hecho, elevar las expectativas de inflación y reducir los tipos reales. En cambio, si el ajuste es gradual, genera expectativas desinflacionarias y aumentan los tipos reales. En otras palabras, un ajuste más lento prolonga el efecto contractivo de las reformas.
Políticas de oferta durante la Gran Depresión
Gauti Eggertsson escribe que la National Industrial Recovery Act (NIRA), que creó distorsiones al alejar temporalmente el nivel natural de producción del nivel eficiente mediante un aumento del poder monopolístico de las empresas y los trabajadores, pudo haber aumentado, en vez de reducido, la producción en 1933. En circunstancias normales, estas políticas son contraproducentes. La NIRA resulta útil porque rompe la espiral deflacionaria al ayudar a empresas y trabajadores a evitar que caigan los precios y los salarios.

Jeremie Cohen-Setton, Joshua K. Hausman y Johannes Wieland escriben que esta conclusión es sorprendente tanto porque es un resultado inevitable de tomar en serio el modelo neokeynesiano estándar como porque contradice una extensa literatura que critica los elementos del lado de la oferta del New Deal estadounidense. Los autores señalan que, si la NIRA hubiera favorecido la recuperación de Estados Unidos, la recuperación francesa de la Gran Depresión debería haber sido sólida, ya que las políticas del Frente Popular fueron una forma extrema de la NIRA. La magnitud de estos shocks de oferta, así como su aislamiento temporal de las políticas del lado de la demanda, hacen de Francia entre 1936 y 1938 un caso útil para comprender los efectos de las políticas de oferta durante la Gran Depresión.
Jeremie Cohen-Setton, Joshua K. Hausman y Johannes Wieland aprovechan las diferencias en la implementación de las restricciones horarias entre las industrias de Francia y concluyen que causaron una caída relativa persistente del 3-15% en la producción de las industrias afectadas. Aunque los autores pueden calibrar un modelo neokeynesiano multisectorial para reproducir estas estimaciones de equilibrio parcial, el modelo genera efectos positivos de equilibrio general inverosímilmente grandes, dada la débil evolución agregada de la economía francesa. Como alternativa, los autores presentan un modelo de desequilibrio que puede conciliar el efecto negativo de los shocks de oferta con una visión coherente del comportamiento macroeconómico en una economía deprimida con tipos de interés nominales fijos. En este modelo, un salario real elevado impide que las empresas satisfagan una mayor demanda, incluso cuando la producción está muy por debajo de su nivel potencial. En este entorno, las políticas que elevan las expectativas de inflación sin aumentar los salarios reales serán expansivas, mientras que las políticas que elevan las expectativas de inflación y los salarios reales quizá no lo sean.
Este artículo fue publicado originalmente por Bruegel, el centro de estudios con sede en Bruselas. Lee el artículo en su sitio web.
La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para estar al día con la Agenda, suscríbete a nuestro boletín semanal.
Autor: Jérémie Cohen-Setton es candidato a doctorado en Economía en U.C. Berkeley y becario asociado de verano en Goldman Sachs Global Economic Research.
Imagen: Un hombre mira un panel de cotizaciones bursátiles frente a una casa de bolsa en Tokio. REUTERS/Toru Hanai




