Cuando una multitud de estadounidenses enfurecidos arrojó 45 toneladas de té al puerto de Boston en 1773, su preocupación era la aplicación insuficiente del principio de «no hay impuestos sin representación»: los gobiernos no deberían imponer obligaciones fiscales a sus ciudadanos sin que estos tengan voz en el asunto. Más de dos siglos después, algunos Estados miembros de la Unión Europea podrían sentir que les preocupan cuestiones de la misma naturaleza. Los recientes casos de ayudas estatales relacionadas con ventajas fiscales contra Irlanda por sus acuerdos con Apple, Luxemburgo por sus acuerdos con Amazon y Fiat, y los Países Bajos por sus acuerdos con Starbucks han impulsado a quienes creen que la Comisión Europea debería actuar para garantizar que los países europeos coordinen sus políticas fiscales y, posiblemente, converjan hacia niveles armonizados de impuesto de sociedades. Los países que aplican políticas fiscales agresivas para atraer a inversores extranjeros sienten que corren el riesgo de perder su autonomía fiscal.
Los recientes casos de ayudas estatales relacionadas con ventajas fiscales han impulsado a quienes creen que la Comisión debería actuar para garantizar que los países europeos coordinen sus políticas fiscales
Sin embargo, las normas sobre ayudas estatales tienen poco que ver con la convergencia de las políticas fiscales, y la Comisión nunca ha dicho que ese deba ser, en última instancia, el resultado de sus investigaciones. El control de las ayudas estatales no pretende impedir el aprovechamiento gratuito como tal. En el marco actual, guste o no, es legítimo que los países ofrezcan condiciones ventajosas a los inversores que buscan un punto de entrada barato en Europa desde el que atender a todo el mercado único. Pero las ayudas estatales son ilegales cuando una política de este tipo es discriminatoria, en el sentido de que otras empresas, sean europeas o no, no pueden acceder al mismo trato.
Pero el impacto de los casos de ventajas fiscales podría ir más allá de obligar a los Estados miembros a recuperar las ayudas estatales ilegales. El 17 de enero, la comisaria de Competencia, la Sra. Vestager, y el comisario de Asuntos Económicos, el Sr. Moscovici, se comprometieron a «poner en orden la fiscalidad de la UE».[1] Con el objetivo de aumentar la transparencia y prevenir la evasión fiscal, prometieron reactivar la propuesta de la Comisión de una base imponible consolidada común para el impuesto de sociedades; en otras palabras, una metodología común para calcular y asignar a los Estados miembros los ingresos imponibles de las empresas multinacionales. Esto sería muy bienvenido (la iniciativa incluso podría tener un nuevo acrónimo, como Base Tributaria de la Unión para las Empresas, o TUBE, para distinguirla de intentos anteriores).
El mercado único se considera la clave para reactivar el crecimiento europeo. Esto requiere competencia transfronteriza y marcos regulatorios armonizados. En un momento en que Europa necesita desesperadamente reactivar la inversión, un sistema armonizado de bases imponibles mejoraría considerablemente la capacidad de Europa para atraer inversión extranjera directa. Existe una amplia literatura económica que sugiere que el impuesto de sociedades puede tener un efecto significativo en las decisiones sobre la ubicación de las inversiones. Sin embargo, cuando se tienen en cuenta otros factores del entorno empresarial, como la burocracia y la incertidumbre regulatoria, los impuestos pierden mucha importancia. Un sistema eficiente, en el que las empresas puedan prever con mayor facilidad cuánto les costará ubicar sus inversiones en varios países europeos, haría que Europa en su conjunto resultara más atractiva, independientemente de los niveles del impuesto de sociedades.
El mercado único es la clave para reactivar el crecimiento. Esto requiere competencia transfronteriza y marcos regulatorios armonizados
Los escándalos relacionados con ventajas fiscales han generado un apetito por la coordinación que la Comisión haría bien en aprovechar. Incluso el vicepresidente Katainen ha destacado recientemente que una propuesta de base imponible común ayudaría a la unión de capitales. El impulso a favor de una mayor coordinación puede menguar fácilmente con el paso del tiempo, y los Estados miembros que se oponen a armonizar las bases imponibles podrían lograr frenar el proceso, como ha ocurrido desde que se puso en marcha el proyecto en 2001. Por tanto, la Comisión debería evaluar los motivos por los que algunos Estados miembros se oponen al proyecto. Las preocupaciones podrían ser económicas, porque los países temen perder gradualmente su autonomía fiscal y perciben la armonización de las bases imponibles como una vía encubierta hacia la convergencia fiscal. O podrían ser puramente estratégicas: una metodología común y una mayor transparencia reducirían el margen para ocultar ayudas estatales ilegales que atraen a inversores extranjeros. La Comisión puede abordar la primera preocupación mediante un compromiso público claro de que la armonización fiscal implícita nunca será un objetivo. Hay buenas razones económicas por las que cierto grado de competencia fiscal entre jurisdicciones puede ser beneficioso: por ejemplo, disciplina las estrategias fiscales de los países y reduce el riesgo de medidas proteccionistas. En Estados Unidos, los estados no están sujetos a una política común de impuesto de sociedades. También hay buenas razones políticas: el respaldo democrático a las instituciones de la UE es demasiado débil para satisfacer el principio de «no hay impuestos sin representación». Y existen limitaciones institucionales: el Tratado prohíbe explícitamente la armonización fiscal. Entretanto, las preocupaciones de los países que no tienen una naturaleza económica deberían ponerse bajo los focos. Esto dificultaría que quienes se oponen a la armonización de las bases imponibles justificaran mantener sus sistemas opacos para eludir las normas sobre ayudas estatales.
Este artículo se publica en colaboración con Bruegel. La publicación no implica la aprobación de las opiniones delWorld Economic Forum.
Para seguir al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Mario Mariniello es investigador en Bruegel.
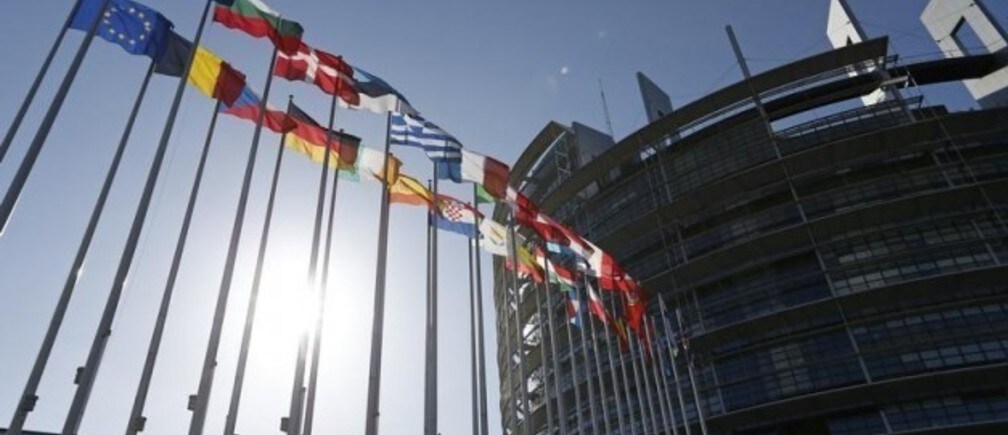
Imagen: Banderas de los Estados miembros de la Unión Europea ondean frente al edificio del Parlamento Europeo en Estrasburgo, el 15 de abril de 2014. REUTERS/Vincent Kessler




