Por lo general, se da por hecho que el hidrógeno verde es más caro que el azul, pero esto depende de varios factores.
En la India, el camino hacia un futuro próspero y de energía limpia pasa por el primero.
Sin embargo, para tener las mayores posibilidades de seguir este camino, debemos actuar ahora.
Como señala el reciente informe de la Agencia Internacional de la Energía, Global Hydrogen Review 2021, el sueño de una futura economía impulsada por hidrógeno verde —es decir, hidrógeno producido mediante la electrólisis del agua con electricidad renovable— afronta varios desafíos, pese a que se han anunciado decenas de miles de millones de dólares en subsidios para estimular la oferta. El informe advierte que «en muchas partes del mundo, el costo de producir hidrógeno a partir de electricidad renovable sigue siendo superior al de las alternativas basadas en combustibles fósiles».
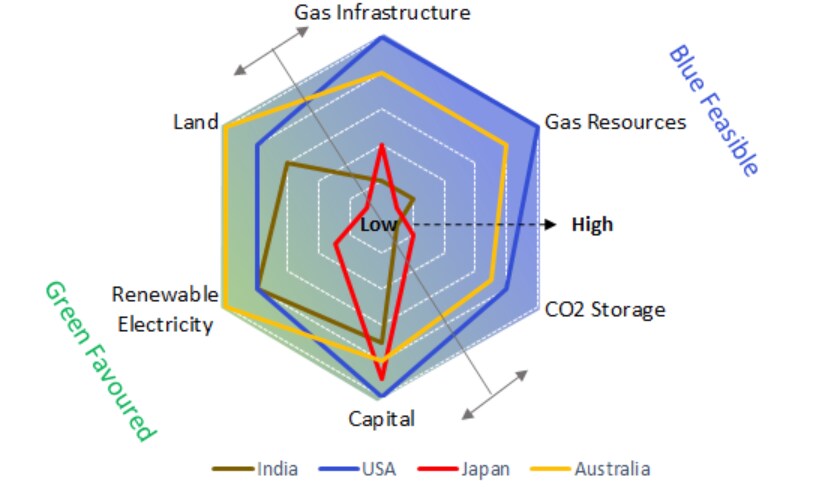
Esto podría llevar a pensar que las alternativas de hidrógeno azul (hidrógeno obtenido del metano o del carbón, junto con el almacenamiento de CO2) deberían liderar la economía del hidrógeno, al menos a corto y medio plazo. Pero esa estrategia parte del supuesto de que abundan tanto el carbón como el gas natural a precios asequibles, y de que existen formaciones geológicas adecuadas para almacenar CO2 de forma segura, permanente y rentable. Es posible que estos recursos abunden en América del Norte, Oriente Medio, Rusia y Australia, pero en muchas partes del mundo, no es así. Durante gran parte del año pasado, el gas natural licuado entregado en puertos asiáticos superó regularmente los 20 dólares por gigajulio, alrededor de 10 veces los precios de América del Norte y Oriente Medio. Un reciente comentariosugiere que, en esas condiciones, producir hidrógeno azul ya es más caro que producir hidrógeno verde.
La capacidad de almacenamiento de CO2 podría ser aún más determinantepara las perspectivas del hidrógeno azul, especialmente en países como la India, con una producción histórica relativamente limitada de petróleo y gas. La mayoría de los modelos de transición energética a escala macro suponen que el almacenamiento de CO2 está disponible en todas partes, basándose en evaluaciones sencillas del espacio poroso del subsuelo; sin embargo, es probable que las estimaciones de almacenamiento realmente viables para la inversión representen solo una fracción de esas evaluaciones. La posibilidad de que las reservas de almacenamiento de CO2 sean limitadas en el mundo, e incluso escasas en ciertas regiones, debería invitar a la reflexión. ¿Es adecuado recurrir a la captura y almacenamiento de carbono (CAC) para mitigar las emisiones del sector eléctrico o producir hidrógeno azul cuando hay otras tecnologías disponibles y cada vez más competitivas? ¿Sería mejor conservar la valiosa capacidad de almacenamiento de CO2 para atender a los sectores industriales cuyas emisiones son difíciles de reducir y para los que no hay alternativas competitivas? ¿O para respaldar tecnologías de emisiones negativas, a fin de retirar CO2 de la atmósfera si superamos los objetivos o si los impactos climáticos son peores de lo previsto?
La discusión anterior demuestra la importancia de los recursos y las capacidades locales al comparar el hidrógeno azul con el verde, como ilustra la figura siguiente.
Dos caminos: uno conduce a la prosperidad
El futuro de la energía limpia de la India se encuentra en un momento decisivo. ¿Debería el país seguir dependiendo históricamente de las importaciones para satisfacer su demanda de vectores energéticos líquidos y gaseosos, o dar el salto hacia un futuro de hidrógeno verde? Las consecuencias podrían ser profundas, mientras la India afronta el interesante desafío de ampliar el suministro de energía a una escala sin precedentes para satisfacer las necesidades de su economía, que crece rápidamente, y hacerlo de manera que cumpla el compromiso del Gobierno de alcanzar cero emisiones netas en 2070.
Un camino supone que la India mantenga su dependencia de países ricos en petróleo que suministran combustibles energéticos y vectores de hidrógeno azul, así como su exposición constante a precios internacionales que a veces resultan paralizantes. La ruta alternativa implicaría que la India invirtiera fuertemente en investigación, desarrollo y demostración para reducir el costo de la electrólisis y complementar, además de aprovechar, su condición de uno de los productores de energía solar de menor costo del mundo. Hace apenas una década, los costos actuales de la energía solar fotovoltaica eran inimaginables. Algunos esperan sorpresas similares en los costos de los electrolizadores y de la producción de hidrógeno verde. El uso de la electrólisis a gran escala también puede aportar flexibilidad desde el lado de la demanda para moderar la variabilidad de la generación de electricidad renovable, que depende de las condiciones meteorológicas.
Se necesita ahora un enfoque audaz y orientado a una misión
Sin duda, una economía india próspera, sustentada en electricidad renovable competitiva a escala mundial, requerirá una política industrial integral, con inversiones estratégicas y otras medidas para estimular la demanda de hidrógeno verde en toda la economía: en la industria química, los vehículos propulsados por hidrógeno, las turbinas de hidrógeno para generar electricidad de forma continua, la generación de vapor y otras oportunidades de producción industrial con bajas emisiones. En este sentido, el Gobierno de la India ha empezado bien con su Misión Nacional del Hidrógeno. La primera fase se centra en incentivar el suministro de energía limpia para atender la demanda prevista de hidrógeno verde. Según informaciones de los medios, es probable que la siguiente fase dé prioridad a las señales de demanda mediante mandatos en los sectores de fertilizantes, refinación y distribución de gas urbano. Para hacer realidad estas ambiciones, los responsables de formular políticas también necesitarán visión estratégica para establecer de antemano cadenas de suministro flexibles y capacidades laborales.

Algunos podrían sostener que el calendario de descarbonización de la India, fijado para 2070, le da tiempo para esperar a que los países desarrollados reduzcan el costo de las tecnologías y seguir su ejemplo. A primera vista, podría parecer una ruta menos arriesgada, pero esa estrategia solo crearía nuevas dependencias comerciales, con las vulnerabilidades asociadas a la escasez de suministro y la inflación. En cambio, una estrategia industrial audaz y orientada a una misión, en la que el Gobierno de la India involucre al sector privado, las universidades y la sociedad india en general en un futuro de energía verde, ofrece una vía hacia la independencia energética y la prosperidad.
No se puede exagerar la importancia de las universidades. A medida que las empresas indias inviertan en investigación y desarrollo a lo largo de toda la cadena de valor del hidrógeno verde, la falta de personal investigador formado en el país se convertirá en un cuello de botella. Afrontar este desafío requerirá no solo una inversión considerable en las universidades para ampliar sus programas de investigación y formación en investigación, sino también fuertes incentivos para la colaboración entre el mundo académico, los laboratorios empresariales y las instituciones públicas de investigación. Cuando las universidades forman parte integral del sistema nacional de investigación, generan capital humano acorde con las necesidades económicas nacionales, lo que tiene un efecto multiplicador a largo plazo para sostener la innovación.
Puede afirmarse que ningún país necesita el hidrógeno verde más que la India: para reducir la contaminación atmosférica mortal en sus ciudades, librarse de la onerosa carga financiera de las importaciones de energía y descarbonizar su economía en rápido crecimiento. Ningún país tiene una necesidad más urgente de acelerar la economía del hidrógeno verde y marcar el camino.




