La tecnología está creando nuevos riesgos en el sistema financiero, pero también puede utilizarse para mitigar algunos de los desafíos.
Los deepfakes y las noticias falsas podrían provocar acontecimientos capaces de alterar los mercados y están dificultando que los programas de detección de fraude identifiquen los ataques.
Las plataformas de compra ahora y paga después están generando deuda oculta que podría extenderse a los mercados financieros convencionales.
La infraestructura de las monedas digitales de los bancos centrales podría crear nuevas oportunidades de ataque.
Estás recorriendo tu feed cuando ves una publicación del director ejecutivo de tu banco que alerta a los clientes sobre un problema grave. ¿Qué haces?
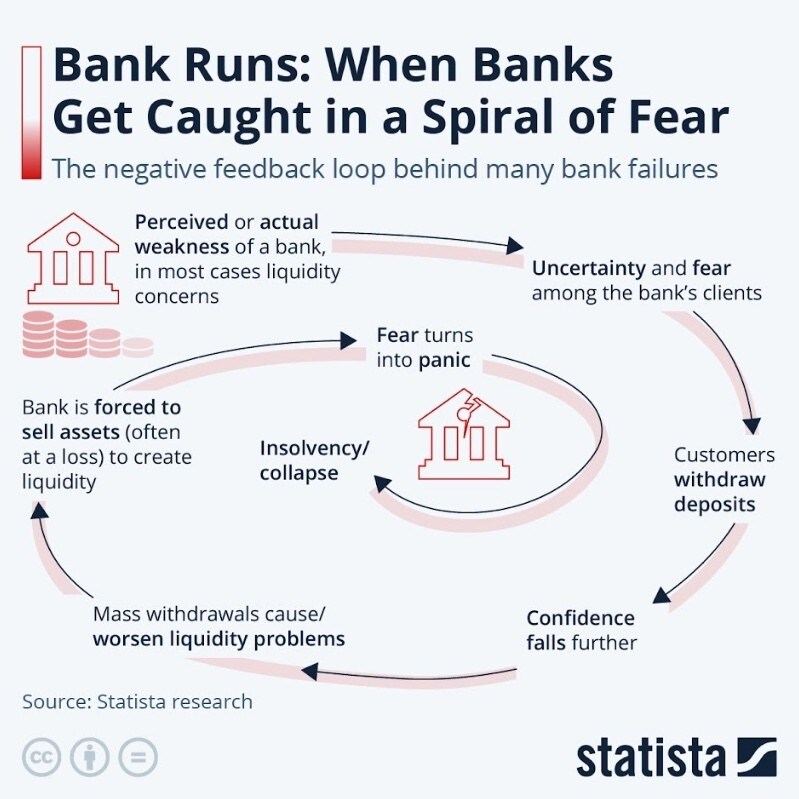
En un mundo de deepfakes cada vez más convincentes y noticias falsas generadas por bots, la información fabricada representa una amenaza real para el sector de los servicios financieros. Si tú y muchos otros clientes como tú reaccionan y retiran su dinero, lo que empezó como un problema falso podría convertirse pronto en una retirada masiva real de depósitos del banco.
Como ocurre en muchos otros sectores, la tecnología está influyendo y transformando sin duda los servicios financieros. Ha ampliado la inclusión financiera y mejorado la seguridad y la experiencia del cliente. Pero también ha creado nuevos riesgos que, si no se abordan, podrían generar graves problemas sistémicos.
El Foro Económico Mundial puso en marcha en 2021 la iniciativa Tecnología, Innovación y Riesgo Sistémico para explorar cómo la tecnología está aumentando los riesgos en los sistemas financieros y cómo también puede utilizarse para mitigarlos. La investigación del grupo refuerza la necesidad de una mayor comprensión de cómo pueden surgir los riesgos impulsados por la tecnología y propagarse.
Estos son seis de los riesgos impulsados por la tecnología que ha identificado.

1. Los medios sintéticos y los deepfakes podrían provocar acontecimientos capaces de alterar los mercados
Las barreras tecnológicas y financieras para producir algoritmos de aprendizaje automático están cayendo rápidamente. Esto hace que la proliferación de deepfakes y redes de bots sintéticos sea un problema cada vez mayor. Por ejemplo, se utilizan redes de bots para intentar provocar retiradas masivas de depósitos bancarios difundiendo historias falsas de clientes que no pueden retirar fondos de sus cuentas. También están provocando episodios de «caídas relámpago» al imitar fuentes financieras de confianza y publicar información ficticia capaz de mover los mercados; por ejemplo, usando la cuenta de Twitter de un gobernador de un banco central para anunciar «problemas».
La creciente sofisticación de la tecnología de los deepfakes también dificulta que los programas de detección de fraude identifiquen los ataques.
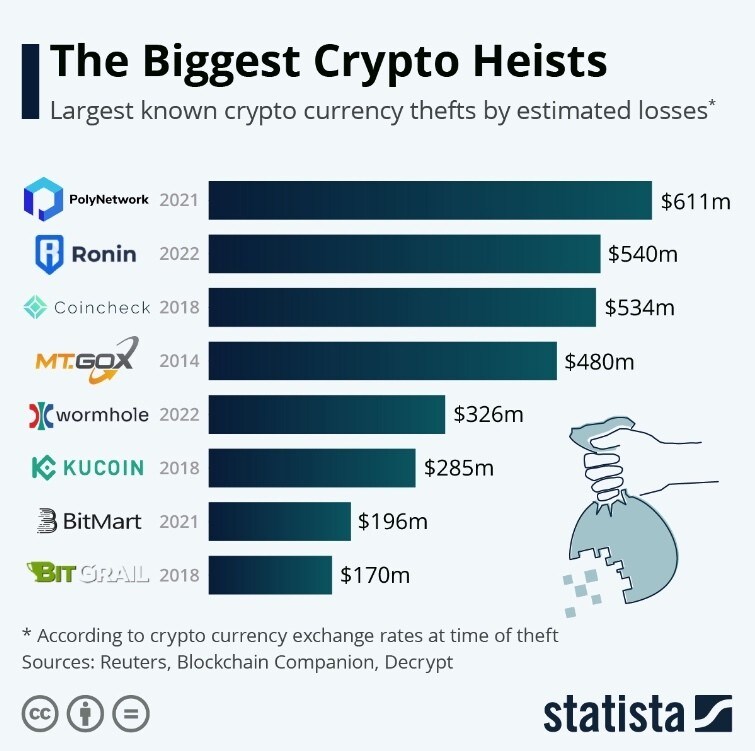
2. Las perturbaciones en los mercados de criptomonedas podrían provocar el caos en los sistemas financieros tradicionales si aumentan las exposiciones institucionales
El mercado de las criptomonedas está en gran medida aislado de los mercados tradicionales debido a la baja exposición institucional. Sin embargo, a medida que empiece a surgir una regulación, podría aumentar la confianza y crecer el interés de los inversores minoristas e institucionales.
Pero, debido a la escasa visibilidad del apalancamiento y de los datos sobre reservas de capital, los depósitos de los inversores podrían ser vulnerables. Además, las deficiencias de seguridad podrían plantear otro riesgo que afectara a la salud de los mercados de criptomonedas.
Si una plataforma de intercambio de criptomonedas no puede atender las solicitudes de retirada de los clientes, el pánico podría extenderse a otras plataformas y provocar una fuerte caída del valor de las criptomonedas. Esto podría obligar a los inversores institucionales a liquidar fondos invertidos en los mercados tradicionales para pagar sus deudas y cubrir sus pérdidas.
También genera un riesgo crediticio para los bancos si las personas que invierten en criptomonedas pierden una parte considerable de sus ahorros y, por ejemplo, no pueden pagar sus préstamos bancarios e hipotecas.
3. El exceso de endeudamiento y las deudas ocultas en las plataformas de compra ahora y paga después podrían extenderse al sistema financiero en general
Las plataformas de compra ahora y paga después (BNPL, por sus siglas en inglés) son cada vez más populares y ofrecen a los consumidores financiación de fácil acceso con procesos de aprobación de crédito poco exigentes. Los pagos de BNPL superaron los 120.000 millones de dólares en 2021 y se prevé que aumenten una cuarta parte en los próximos tres años.
Sin embargo, la facilidad de acceso también propicia el endeudamiento excesivo, ya que este tipo de financiación resulta especialmente atractivo para los clientes que quizá no reúnan los requisitos para obtener préstamos por los canales tradicionales.
Barclays informa que a una cuarta parte de los usuarios de BNPL le preocupa su capacidad para pagar sus facturas de BNPL. Además, como los requisitos de información sobre la deuda de BNPL son limitados, también hay poca visibilidad de la deuda total de los consumidores.
Los proveedores de BNPL agrupan esta deuda y la venden a los inversores como activos titulizados. Si el mercado de BNPL sigue creciendo y un contexto económico adverso hace que más personas incumplan sus pagos, podría producirse un efecto en cadena en el sistema financiero. Esto podría asemejarse a los impagos a gran escala que provocaron la crisis de los valores respaldados por hipotecas de 2008.

4. Las cámaras de eco en las redes sociales pueden reforzar la especulación y los sesgos y generar volatilidad en los mercados
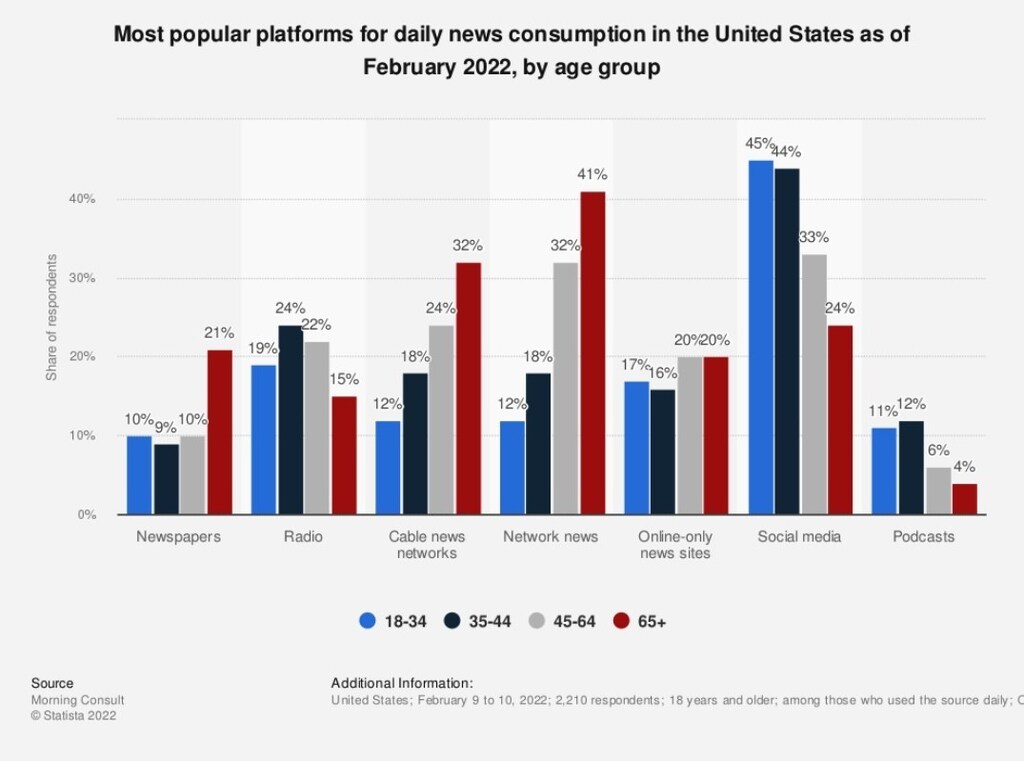
¿De dónde obtenemos información sobre los mercados? Todos sabemos que los rumores y la especulación pueden propagarse como la pólvora por las redes sociales y los canales de mensajería como WhatsApp. La información financiera no es una excepción.
En los últimos años hemos visto crecer las «acciones meme», cuyos precios se han desvinculado del valor subyacente de las empresas y han pasado a depender de la especulación en las redes sociales.
Los algoritmos de plataformas como Twitter y Reddit amplifican la volatilidad de las acciones al crear cámaras de eco donde los inversores se comunican con otras personas que comparten sus opiniones, lo que refuerza la especulación.
La compra de acciones meme podría causar problemas más amplios si las empresas de inversión empiezan a liquidar sus posiciones para limitar sus pérdidas en medio de la volatilidad, lo que desestabilizaría aún más los mercados. Los inversores minoristas también podrían sufrir una crisis de liquidez cuando los mercados recuperen la estabilidad, lo que pondría en riesgo su capacidad para devolver préstamos y cumplir compromisos en otros puntos del ecosistema financiero.
«Los riesgos impulsados por la tecnología en el sistema financiero son inherentemente complejos, dada la profunda interconexión del sistema financiero mundial actual», afirma Drew Propson, responsable de Tecnología e Innovación en Servicios Financieros del Foro Económico Mundial.
«Por tanto, mitigar estos riesgos requerirá la colaboración de los actores de todo el ecosistema, incluidos los directivos de servicios financieros, los responsables políticos y los reguladores, y los esfuerzos deberán trascender las fronteras. Afortunadamente, la propia tecnología puede ser una herramienta de mitigación muy valiosa, sobre todo en el ámbito de la comunicación, donde las nuevas tecnologías pueden facilitar la notificación rápida y la transferencia de información esencial».
5. Los datos generados por sensores y manipulados podrían utilizarse para engañar a los inversores
La información generada por sensores en tiempo real se ha incorporado ampliamente a las empresas de inversión, ayudándolas a tomar decisiones de inversión, detectar ineficiencias del mercado y predecir futuros movimientos del mercado.
Se prevé que, para 2025, más de la mitad de la esfera de datos se genere mediante sensores, incluidos los de satélites, cámaras de circuito cerrado de televisión, teléfonos inteligentes y dispositivos conectados al Internet de las cosas (IoT).
Sin embargo, los delincuentes consideran que las redes de bots del IoT, que manipulan los datos de los sensores, son un método barato y muy rentable para perturbar los mercados de materias primas con fines económicos. Por ejemplo, las investigaciones indican que el despliegue de apenas 50.000 redes de bots para activar termostatos y unidades de aire acondicionado podría afectar a la red eléctrica de una región e influir en los precios de mercado.
Además, está creciendo el mercado negro de datos de sensores falsos o alterados.
Si varias empresas de inversión comparten datos de dispositivos con sensores que han sido manipulados de algún modo, podrían tomarse una serie de decisiones de negociación basadas en información errónea. Otro riesgo surge cuando los profesionales del sector reciben información contradictoria, lo que podría generar escepticismo sobre la información de mercado y provocar inestabilidad en los mercados.
¿Qué está haciendo el Foro Económico Mundial en materia de ciberseguridad?
El Centro de Ciberseguridad ofrece una plataforma de confianza donde los líderes se reúnen para comprender los riesgos cibernéticos cambiantes y sus implicaciones sistémicas. Se centra en promover la comprensión y la confianza en un mundo digital cada vez más interconectado.
Al facilitar la colaboración entre sectores y el intercambio de conocimientos, el Centro ayuda a sus socios a reforzar la resiliencia cibernética y afrontar desafíos que requieren respuestas colectivas.
6. El uso cada vez más extendido de la tecnología de registros distribuidos crea más oportunidades de ataque
Varios países están estudiando las monedas digitales de los bancos centrales (CBDC, por sus siglas en inglés) como una forma de mejorar la eficiencia de los pagos y ampliar el acceso al sistema financiero.
Uno de los métodos para implementar las CBDC se basa en la tecnología de registros distribuidos (DLT, por sus siglas en inglés), que utiliza métodos criptográficos para almacenar datos de transacciones procedentes de múltiples entidades. Sin embargo, la participación de varias partes amplía el número de puntos de ataque disponibles para actores maliciosos.
Por ejemplo, se podría lanzar un ciberataque contra una CBDC aprovechando una vulnerabilidad de seguridad en una de las instituciones participantes y provocar una interrupción del sistema de pagos de un país. Esto afectaría al comercio mundial, además de socavar la confianza y causar pérdidas financieras.




