En 1970, el premio Nobel Milton Friedman afirmó de manera polémica que, bajo ciertos supuestos, un director general debe centrarse por completo en maximizar los beneficios.
Su mensaje es en gran medida desestimado hoy y se ha convertido en un símbolo de la naturaleza fallida del capitalismo, pero se malinterpreta y se tergiversa.
El profesor de Finanzas de la London Business School, Alex Edmans, reflexiona sobre lo que podemos aprender de él.
En 1958, los premios Nobel Franco Modigliani y Merton Miller afirmaron de manera polémica que, bajo ciertos supuestos, el valor de una empresa es independiente de su estructura de capital.
Su artículo fue un hito en su momento. Los directivos se preocupaban por cómo afinar su estructura de capital, pagando elevados honorarios a banqueros y consultores para que les asesoraran. Modigliani y Miller señalaron que estaban perdiendo el tiempo: los directores generales deberían concentrarse, en cambio, en el lado operativo del negocio.
La clave, por supuesto, está en las palabras “bajo ciertos supuestos”. Estos supuestos, como la ausencia de impuestos o de costes de quiebra, claramente no se cumplen en el mundo real. Sin embargo, incluso en 2020, el teorema de Modigliani-Miller es una piedra angular de los programas de máster en administración de empresas (MBA) de asignaturas de finanzas en todo el mundo. El teorema es valioso no porque la estructura de capital sea en realidad irrelevante, sino porque destaca las únicas razones por las que puede ser relevante. Una empresa solo debería basar su estructura de capital en las vulneraciones de supuestos como los impuestos y los costes de quiebra, y no en otros argumentos como “la deuda es barata y el capital propio es caro”. El artículo de Modigliani y Miller fue un hito en su momento; sigue siendo un hito hoy y ha sido citado más de 26.000 veces.
En 1970, el premio Nobel Milton Friedman afirmó de manera polémica que, bajo ciertos supuestos, un director general debe centrarse por completo en maximizar los beneficios y no en servir a la sociedad.
Su artículo fue un hito en su momento. Pero, a diferencia de Modigliani-Miller, hoy es objeto de desprecio y burla. Ha sido citado más de 20.000 veces, pero la mayoría de estas citas sirven para destacar lo fallido que es el capitalismo de los accionistas. 3.000 de esas citas se han producido en el último año, a medida que el movimiento del capitalismo de las partes interesadas ha ganado impulso. Declarar que se rechaza la doctrina Friedman se ha convertido casi en un requisito para ser aceptado en la sociedad respetable.
Pero los defensores del capitalismo de las partes interesadas, como yo, podemos aprender mucho de Milton Friedman utilizando su artículo de forma similar a Modigliani-Miller. Friedman destacó los supuestos bajo los cuales «la responsabilidad social de las empresas es aumentar sus beneficios». Si, y solo si, esos supuestos se vulneran, existe una razón para alejarse del valor para el accionista.
El primer paso para aprender de él es entender lo que Friedman dijo realmente. Aunque esto pueda parecer una obviedad, el artículo de Friedman se cita erróneamente y se malinterpreta con frecuencia. De hecho, miles de personas pueden haberlo citado sin leer más allá del título. Creen que no necesitan hacerlo, porque el título ya deja clara su postura: las empresas deberían maximizar los beneficios cobrando precios abusivos a los clientes, pagando salarios insuficientes a los trabajadores y contaminando el medio ambiente.
Al presentar a Friedman como una caricatura de mentalidad estrecha, los críticos del capitalismo pueden entonces defender su propia teoría sobre cómo debería funcionar, y no es difícil argumentar que la suya es superior cuando la alternativa se ha presentado como un hombre de paja.
Pero Friedman nunca defendió que las empresas explotaran a las partes interesadas. Sostuvo que es legítimo que una empresa se centre en aumentar los beneficios porque la única forma en que puede hacerlo, al menos a largo plazo, es tratando en serio a las partes interesadas. Escribió: «Puede que resulte muy conveniente a largo plazo para una corporación que es un importante empleador en una pequeña comunidad dedicar recursos a proporcionar servicios a esa comunidad o a mejorar su gobierno. Eso puede facilitar la atracción de empleados deseables».
Así, aunque la declaración de la Business Roundtable del año pasado fue recibida como «el fin del friedmanismo», es plenamente coherente con él. Cualquier empresa que maximice el valor para el accionista debe «comprometerse a ofrecer valor a nuestros clientes … invertir en nuestros empleados … tratar de forma justa y ética a nuestros proveedores … [y] apoyar a las comunidades en las que trabajamos».
En efecto, los críticos del valor para el accionista lo atacan por ser cortoplacista, pero esto carece de sentido, porque el valor para el accionista es un concepto inherentemente a largo plazo. El valor para el accionista es el valor presente de todos los flujos de caja futuros que genera una empresa. Esto no es solo teoría abstracta: se cumple en la práctica. Algunas de las empresas más valiosas del mundo son compañías tecnológicas cuyas valoraciones de mercado son órdenes de magnitud superiores a lo que sugieren sus beneficios a corto plazo.
Pero la doctrina Friedman tiene al menos tres supuestos importantes. Estos supuestos no siempre se cumplen en el mundo real, lo que da lugar a un argumento a favor del capitalismo de las partes interesadas. Sin embargo, al igual que Modigliani-Miller, Friedman es un punto de partida útil, porque solo si se vulneran estos supuestos debemos alejarnos de la maximización explícita de beneficios.
«EXISTEN AL MENOS TRES SUPUESTOS IMPORTANTES EN LA DOCTRINA FRIEDMAN. ESTOS SUPUESTOS NO SIEMPRE SE CUMPLEN EN EL MUNDO REAL, LO QUE DA LUGAR A UN ARGUMENTO A FAVOR DEL CAPITALISMO DE LAS PARTES INTERESADAS.»
Un supuesto clave de Friedman es que una empresa no tiene ventaja comparativa en las acciones socialmente responsables. Un dólar gastado en una iniciativa social crea el mismo valor que un dólar gastado por cualquier otra persona. Este supuesto se cumple en muchas iniciativas, como las donaciones benéficas: una empresa podría, en cambio, pagar dividendos más altos a los inversores o salarios a los empleados, o cobrar precios más bajos a los clientes, y ellos podrían donarlo a la organización benéfica de su elección. Así pues, Friedman sí reconoció que los individuos tienen responsabilidades sociales más allá de los beneficios. Sostuvo que la responsabilidad social de las empresas es aumentar los beneficios, porque hacerlo otorga a los individuos —inversores, empleados y clientes— la máxima flexibilidad para elegir qué responsabilidades sociales desean asumir. No corresponde a los directores generales arrebatarles esta decisión y apoyar su propia causa social favorita.
Esto tiene profundas implicaciones, porque muchas empresas —e incluso gobiernos— creen que el capitalismo de las partes interesadas implica filantropía corporativa. La India exige a las grandes empresas que destinen el 2 por ciento de sus beneficios a iniciativas de responsabilidad social corporativa (RSC); muchas empresas de todo el mundo hacen compromisos similares de forma voluntaria. Pero si su empresa es de bebidas, su especialidad es fabricar bebidas —no elegir qué causas benéficas son más dignas.
La doctrina de Friedman establece que las empresas solo deberían invertir en causas sociales si pueden generar más valor que cualquier otro, y hay muchas actividades que cumplen este «principio de ventaja comparativa». Coca-Cola ha desarrollado experiencia en logística para distribuir sus bebidas por todo el mundo, incluido el arduo último tramo hasta una aldea rural. Así, su Project Last Mile aprovecha esta experiencia para distribuir medicamentos en varios países africanos. Distribuye medicamentos y no libros, ya que los primeros deben mantenerse refrigerados y, como empresa de bebidas, Coca-Cola tiene una ventaja comparativa particular en el transporte refrigerado.
Pero otras no. Las empresas que donaron dinero a Black Lives Matter a raíz de la trágica muerte de George Floyd habrían hecho bien en tener en cuenta la doctrina Friedman. En lugar de ello, deberían haber invertido su dinero en contratar a minorías subrepresentadas en todos los niveles, erradicar la discriminación en sus procesos de promoción y evaluación, y garantizar que su cultura fomente la diversidad de pensamiento: acciones que solo ellas pueden controlar, lo que significa que tienen una ventaja comparativa para hacerlo.
Un segundo supuesto clave en el artículo de Friedman es que los gobiernos funcionan bien. Friedman plantea una salvedad importante a su afirmación: «existe una única y exclusiva responsabilidad social de las empresas… aumentar sus beneficios siempre que se mantengan dentro de las reglas del juego.» [énfasis añadido]
El gobierno establece las reglas del juego: tiene «la responsabilidad de imponer impuestos y determinar los gastos para fines ‘sociales’ como el control de la contaminación o la formación de desempleados crónicos». Algunos votantes quieren salarios mínimos altos e impuestos al carbono; otros no. Los políticos fijan regulaciones al nivel que mejor representa las preferencias agregadas del electorado, o de lo contrario pueden ser destituidos en las urnas. En cambio, un director general que persigue causas sociales «en la práctica está imponiendo impuestos, por un lado, y decidiendo cómo se gastarán los ingresos fiscales, por otro». Ella puede perseguir sus propias preferencias, no las de los accionistas ni las de la sociedad.
Sin embargo, la regulación es imperfecta, y esta es otra razón por la que las empresas deberían tener una responsabilidad social. La regulación es más eficaz para abordar cuestiones medibles, como los salarios y las emisiones de carbono. No obstante, es mucho más difícil regular cuestiones cualitativas, como ofrecer a los empleados un trabajo significativo y el desarrollo de competencias. Así, una empresa podría ir más allá en las condiciones laborales que ofrece. Pero el principio de Friedman sigue siendo útil porque hay situaciones en las que la regulación es, en general, eficaz. Si una empresa desea pagar por encima del salario mínimo, aunque las fuerzas del mercado no lo dicten, debe tener buenos argumentos que demuestren que el gobierno lo ha fijado erróneamente.
El tercer supuesto clave es el más importante, y es la razón por la que soy partidario del capitalismo de las partes interesadas. Este supuesto suele pasarse por alto, ya que solo está implícito en el artículo de Friedman.
Cuando sostiene que las empresas orientadas a los beneficios invertirán en las partes interesadas, Friedman asume que pueden calcular el impacto que tales inversiones tienen en los beneficios. El cálculo funciona para algunas inversiones: al considerar una nueva fábrica, un director general puede prever cuántos artículos producirá y por cuánto podrá venderlos. Restando el coste, obtiene el valor actual neto (VAN), es decir, el impacto de la inversión en el valor para el accionista. Aunque el mundo real es arriesgado, el VAN es capaz de gestionar el riesgo. El director general puede realizar un «análisis de sensibilidad», en el que introduce distintos supuestos y observa cómo cambia la conclusión.
Pero el supuesto implícito en Friedman es que no existe incertidumbre. Un problema arriesgado puede analizarse si se tiene una idea aproximada de sus parámetros y se puede realizar un análisis de sensibilidad en torno a ellos. Con incertidumbre, no se tiene ninguna idea de cuáles son los parámetros.
Considere la decisión deliberadamente sencilla de si ofrecer a los compañeros un gimnasio gratuito. El coste es fácil de estimar, pero los beneficios no. ¿Atraerá y retendrá el gimnasio a los trabajadores, y cuál es su valor para la empresa? ¿Cuántos días de baja por enfermedad evitará el gimnasio y cuánto le habrían costado a la empresa? ¿Cuántas interacciones entre compañeros de distintos departamentos fomentará el gimnasio? Estas preguntas son casi imposibles de responder. Ni siquiera existe una referencia base en torno a la cual realizar un análisis de sensibilidad. Por tanto, no se puede calcular el VAN del gimnasio, y sin él, no se puede justificar el gimnasio bajo el capitalismo de los accionistas.
Afirmar que «aumentar los beneficios» llevará a una empresa a invertir en las partes interesadas solo es cierto si los beneficios pueden pronosticarse con cierto grado de precisión. En inversiones especialmente inciertas, no pueden. Así, el VAN llevaría a una empresa a renunciar a muchas inversiones en sus empleados y también en otras partes interesadas, destruyendo en última instancia el valor para el accionista. La mentalidad de maximizar los beneficios puede, de hecho, llevar a las empresas a no conseguirlo.
Ahí es donde entra el capitalismo de las partes interesadas. Una empresa con objetivos explícitos para las partes interesadas realiza inversiones por razones intrínsecas —para ofrecer valor a dichas partes interesadas— en lugar de aumentar los beneficios de forma instrumental. Esto le lleva a realizar muchas inversiones que, en última instancia, son rentables, pero que no podrían justificarse mediante un cálculo financiero. Una empresa podría construir un gimnasio simplemente porque se preocupa por la salud de sus empleados. Al hacerlo, atraerá, retendrá y motivará a excelentes trabajadores, lo que probablemente aumentará los beneficios como consecuencia, incluso si este aumento no pudiera cuantificarse desde el principio.
Es importante señalar que este argumento implica que puede ser en interés propio de la empresa adoptar objetivos sociales. Dichos objetivos no son simplemente dignos o superfluos, sino una buena práctica empresarial: la guía para tomar decisiones en un mundo de incertidumbre. Por ejemplo, uno de mis propios estudios concluye que las empresas que tratan bien a sus trabajadores superaron a sus homólogos en un 2,3-3,8 por ciento anual durante un período de 28 años, o un 89-184 por ciento acumulado. Sin embargo, es muy poco probable que los directores generales puedan prever ese aumento de la rentabilidad bursátil al decidir invertir en la satisfacción de los empleados.
Ahora bien, tales objetivos sociales no pueden ser desenfrenados ni una situación de todo vale. Si una empresa se aleja del VAN, necesita criterios alternativos para decidir si acepta una inversión. En un libro reciente, propongo tres. El primero es el «principio de multiplicación»: que 1 dólar invertido en una parte interesada debe generar más de 1 dólar para esa parte interesada. El segundo es el mencionado «principio de ventaja comparativa»: que 1 dólar crea más valor que el que alguien más podría generar invirtiendo en esa parte interesada. El tercero es el «principio de materialidad»: que la parte o partes interesadas que se benefician de la actividad deben ser materiales para la empresa.
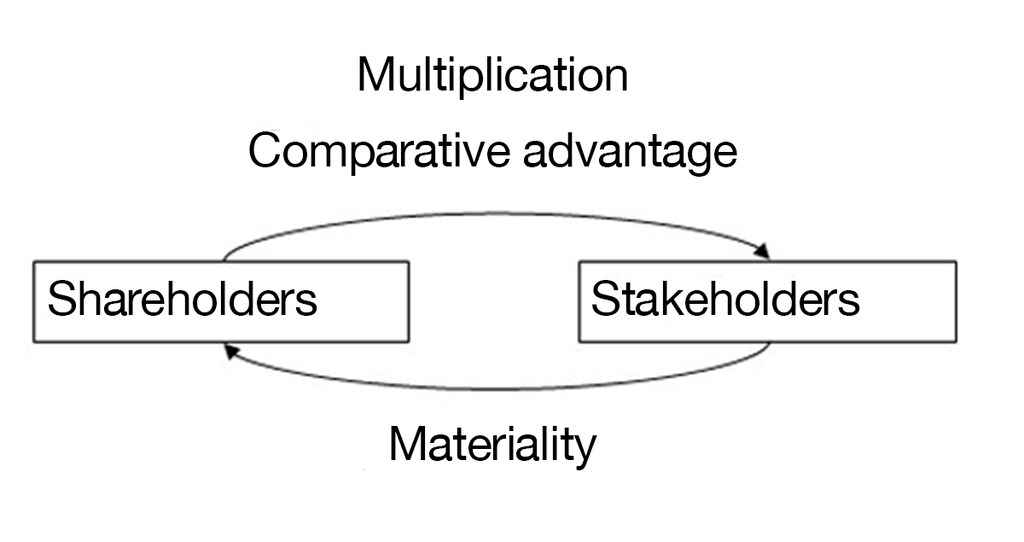
Este gráfico destaca el bucle de retroalimentación positiva que surge al cumplir los tres principios. Si se siguen la multiplicación y la ventaja comparativa, la empresa crea un valor sustancial para una parte interesada por cada dólar invertido por los accionistas. Si se cumple la materialidad para el negocio, es más probable que el valor creado para esa parte interesada revierta en la empresa y, en última instancia, genere beneficios. Mis criterios propuestos no son necesariamente la última palabra. Pero ningún defensor del capitalismo de las partes interesadas puede atacar la regla de Friedman —evaluar los proyectos en función del valor para el accionista— sin proponer una alternativa.
En conjunto, al igual que la estructura de capital no es irrelevante para el valor de la empresa, creo que el objetivo explícito de una empresa no debería ser maximizar los beneficios. Sin embargo, al destacar los supuestos necesarios para que su afirmación se sostenga, Friedman nos muestra que una empresa solo debería apartarse de la maximización intencionada de beneficios cuando estos supuestos se vulneran: la empresa tiene una ventaja comparativa, existe un fallo regulatorio o la toma de decisiones instrumental es difícil. Esto es cierto en algunos casos, pero no en otros, como las donaciones benéficas.
Además, este marco no solo es pertinente para los líderes empresariales, sino también para los inversores. Los ahorradores están invirtiendo masivamente en fondos ESG, pero muchos de estos fondos canalizan este capital hacia empresas que apoyan causas sociales de forma meramente formalista, sin cuestionar si se cumplen los supuestos de Friedman. En lugar de ridiculizar la doctrina Friedman y proclamar su muerte, los defensores de la empresa responsable y de la inversión responsable pueden utilizarla para orientarnos.