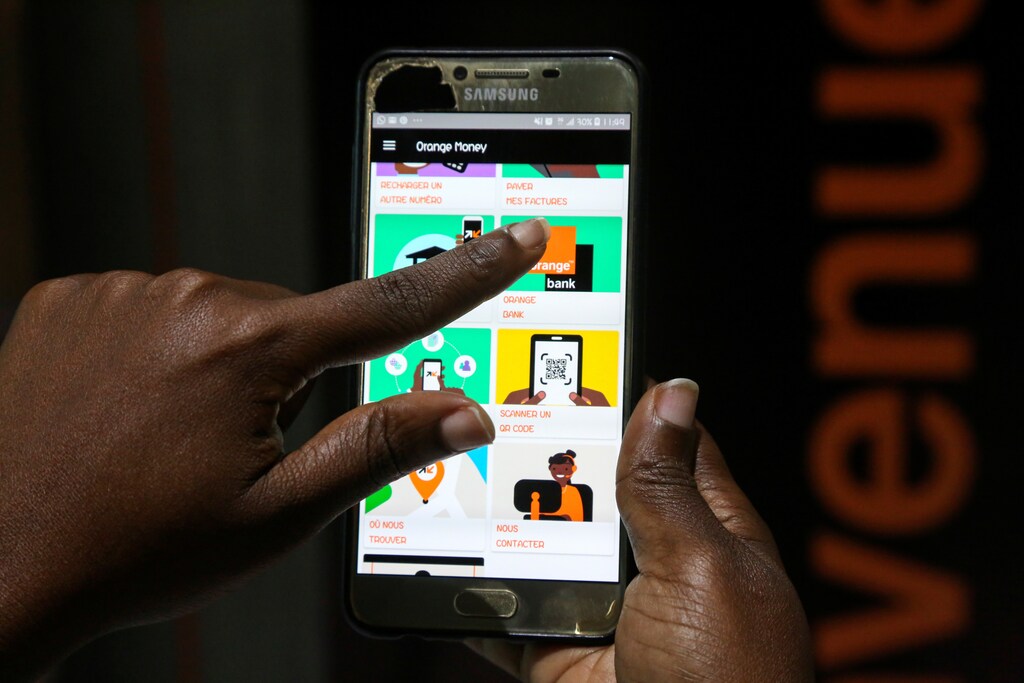
Los servicios bancarios tradicionales pierden atractivo en Costa de Marfil, en medio de la adopción masiva del dinero móvil.
En este país de África Occidental, el 94% de sus 1,5 millones de estudiantes de secundaria paga la matrícula mediante dinero móvil.
Un miembro de la asociación nacional de bancos e instituciones financieras del país afirmó que los bancos seguían desempeñando un papel importante.
En 2014, el Gobierno marfileño comenzó a permitir que los estudiantes de secundaria paguen su matrícula por vía electrónica. Hoy en día, alrededor del 94% de los 1,5 millones de estudiantes de secundaria del país paga su matrícula mediante dinero móvil, según el ministerio de Educación.
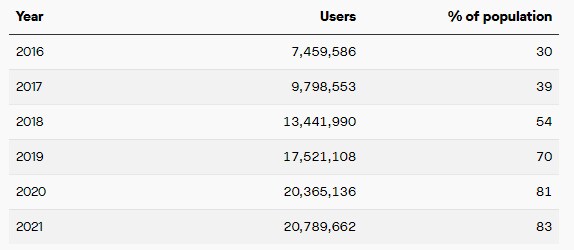
El proyecto tenía en parte como objetivo combatir la corrupción, pero pronto resultó ser un estímulo para los servicios de dinero móvil, que utiliza un impresionante 83% del país (enlace en francés). Orange (40,1%), MTN (34,9%) y Moov (25%) obtienen sus beneficios principalmente de las comisiones por transacción, y una pequeña fracción se destina al Estado en forma de impuestos.
Los servicios bancarios tradicionales pierden atractivo ante esta adopción masiva del dinero móvil en el país de África Occidental. Los esfuerzos del Gobierno desde 2012 por promover la inclusión financiera y el uso de cajeros automáticos, eliminando las comisiones básicas de las cuentas bancarias, han dado resultados escasos. Mientras los bancos luchan por retener a sus clientes actuales y convencer a nuevos clientes de que se den de alta, las cifras oficiales sugieren que solo el 19% de los 25 millones de habitantes del país posee una cuenta bancaria, en su mayoría funcionarios públicos, frente al 10% de 2011.
Los bancos comerciales locales no han logrado satisfacer las necesidades de los clientes cotidianos, afirma Serge Dan Kouadio, experto financiero y profesor de ciencias económicas y del desarrollo en la Universidad de Bouaké, en la segunda ciudad más grande de Costa de Marfil.
“Los bancos han construido su modelo de servicios en torno a los ciudadanos corporativos. Sus sucursales son pocas, sus cajeros automáticos no son accesibles para muchos usuarios y sus horarios de atención son limitados”, afirma Kouadio. “Muchas personas, sobre todo los clientes corrientes, quedan excluidas de sus servicios, y esa es la brecha que el dinero móvil está salvando.”
El dinero móvil ofrece comodidad y atención al cliente
Desde el lanzamiento de MPesa en Kenia en 2007, las aplicaciones de transferencia de dinero basadas en teléfonos móviles se han adoptado ampliamente en África aprovechando la enorme población no bancarizada del continente.
Los bancos tradicionales no se quedan de brazos cruzados. Han empezado a incorporar servicios de dinero móvil, como las populares soluciones de pago transfronterizo, a sus ofertas bancarias tradicionales.
Pero tienen mucho que ponerse al día. Kouadio afirma que la facilidad de uso de los servicios de dinero móvil atrae especialmente a personas con escasa educación financiera y que necesitan enviar dinero a aldeas alejadas que no cuentan con sucursales bancarias. Muchos usuarios realizan estas operaciones en tiendas y quioscos cercanos, de forma más rápida y cómoda. Las transacciones también pueden hacerse directamente desde los teléfonos móviles, añade.
Sin embargo, incluso antes de la llegada del dinero móvil, la mayoría de los marfileños afirmaba no confiar en sus bancos locales, según un informe del Banco Mundial de 2016. Los servicios lentos, los cajeros automáticos defectuosos o vacíos, los retrasos en la emisión de tarjetas bancarias y las dificultades para obtener un préstamo son algunas de las razones por las que los habitantes locales no estaban satisfechos con los servicios financieros disponibles.
El presidente de la Federación Marfileña de Consumidores (FICR), Soumahoro Ben N’Faly, afirma que los bancos han tenido dificultades para adaptarse a los estilos de vida de la gente, a diferencia de lo que han hecho los servicios de dinero móvil.
“Creo que los bancos no observan suficientemente la sociedad para entender cómo evolucionan las actitudes y cómo responder adecuadamente”, afirma N’Faly. Sostiene que los bancos siguen funcionando de la forma habitual, recibiendo en sus oficinas a clientes que pasan horas haciendo cola para ser atendidos.
Otro atractivo de los operadores de dinero móvil son las facilidades de préstamo a corto plazo. Una vez que un usuario registrado opera con regularidad en su cuenta, puede optar a un préstamo de consumo a 30 días de hasta 100.000 francos CFA (200 dólares).
En algunos países, como Kenia por ejemplo, los reguladores han tomado medidas enérgicas contra los préstamos abusivos ofrecidos por aplicaciones. Pero el Gobierno marfileño ha guardado silencio sobre los préstamos de dinero móvil, quizá por el enorme entusiasmo que han generado y por las bajas comisiones asociadas.
Ante la ausencia de un préstamo bancario, el crédito de dinero móvil actúa como un colchón frente al estrés económico mensual que enfrentan muchas familias del país.
“He utilizado esos préstamos. Lleva asociado un interés de alrededor del 1%, que ni siquiera se nota, y recibes el préstamo al instante en tu monedero móvil tras solicitarlo”, afirma Antoinette Ahou, profesora de secundaria con sede en Abiyán. “Aunque 30 días es un plazo bastante corto para devolverlo, es mejor que los bancos, que ni siquiera te lo conceden en primer lugar.”
Una oportunidad perdida por los bancos
Otra gran oportunidad desaprovechada por los bancos es la distribución de tarjetas de débito en el país. Aunque muchas transacciones en Costa de Marfil se realizan en efectivo, los bancos podrían haber desempeñado un papel significativo para encaminar la economía hacia un mayor uso de las tarjetas de débito.
Esta falta de innovación ha provocado que, aunque los terminales de punto de venta (TPV) son populares en algunos países de la región, como Nigeria y la vecina Ghana, sean tan escasos en Costa de Marfil que muchos ciudadanos ni siquiera han visto uno.
“Los pagos con tarjeta podrían haber sido una opción sólida incluso tras la llegada del dinero móvil, si los bancos hubieran inculcado con persuasión esa cultura en nuestras actitudes financieras. No lo hicieron”, afirma Yao Kouamé Francis, periodista del diario estatal Fraternité Matin. “Cuando abres una cuenta bancaria, prometen emitir una tarjeta de débito en un plazo de dos semanas. Pero la mayoría de las veces tarda entre uno y hasta tres meses. Los usuarios tienen demasiada prisa para esperar. Ahora hay otras alternativas.”
En cambio, el dinero móvil “está disponible en todas partes y en todo momento.”
Como resultado, el dinero móvil ha creado una nueva economía en el país, generando oportunidades de negocio y empleo para muchas personas, jóvenes y mayores, que se ganan la vida gestionando quioscos o centros de negocios que ofrecen servicios de dinero móvil para que las personas transfieran o depositen efectivo, paguen facturas de servicios, compren recargas de saldo telefónico y mucho más.
Los bancos intentan ponerse al día
Para competir, varios bancos comerciales han organizado campañas en la calle para dar a conocer sus servicios a posibles clientes. Casi todos los bancos comerciales del país han incorporado gradualmente a sus ofertas aplicaciones o servicios compatibles con el dinero móvil, con el fin de evitar que sus usuarios busquen servicios en otro lugar o de atraer a nuevos clientes.
Un miembro de la asociación nacional del país de bancos e instituciones financieras reconoció que los bancos deben mejorar la atención al cliente y la reparación de cajeros automáticos. Sin embargo, afirmó que los consumidores pueden desconocer las estrictas normas que los bancos están obligados a seguir al prestar servicios financieros, como obtener garantías al aprobar préstamos. Incluso con estas normas, “hay millones en pérdidas que pesan sobre varios bancos”, afirma esta persona, que pidió no ser nombrada, ya que no tiene permiso para hablar con los medios de comunicación.
Considera que los bancos seguirán desempeñando un papel importante en la economía del país en el futuro. Esto se debe en gran medida a las limitaciones regulatorias que rodean al dinero móvil, como el límite diario de 1,5 millones de francos CFA (3.000 dólares), y al hecho de que una cuenta bancaria puede ayudar con trámites administrativos como las solicitudes de visado, el pago de salarios y los contratos públicos o privados.
Señala además que los bancos ofrecen servicios de cheques, que siguen siendo utilizados por empresas grandes y pequeñas. “Todo ciudadano necesitará de algún modo, en algún momento, un banco”, afirma.
Es cierto que, aunque los usuarios del dinero móvil no tratan directamente con los bancos, los propietarios de tiendas y quioscos que gestionan el negocio mantienen la mayor parte de sus fondos en el banco. Pero mientras los bancos esperan desempeñar el papel de depósito para el dinero móvil, es probable que sigan perdiendo clientes individuales que han encontrado un nuevo amor en el mundo móvil.




