La inflación se disparó en 2022, pero las últimas Perspectivas de los Economistas Jefe del Foro Económico Mundial muestran que las presiones inflacionarias empiezan a ceder.
Combatir la inflación puede generar otras presiones económicas que, como se sabe, pueden conducir a una recesión.
Tres economistas jefe evalúan si es posible hacer frente a la inflación sin provocar una recesión.
Las últimas Perspectivas de los Economistas Jefe del Foro Económico Mundial Perspectivas de los Economistas Jefe se publicaron hoy, 16 de enero de 2023, y la inflación ocupa un lugar destacado en ellas. Tras años de inflación relativamente baja, esta se disparó en todo el mundo el año pasado. Sin embargo, en el último trimestre de 2022 se observó cierto alivio de las presiones inflacionarias, y hay algunos indicios de que las perspectivas de inflación a medio plazo para 2023 podrían seguir la misma tendencia.
La última previsión del FMI es que la inflación mundial descienda al 6,5% este año, frente al 8,8% de 2022. Las Perspectivas de los Economistas Jefe señalan varios factores que contribuyen a ello: un endurecimiento monetario rápido y sincronizado, la estabilización de las condiciones de oferta y de los precios de las materias primas, y una moderación de las presiones de la demanda.
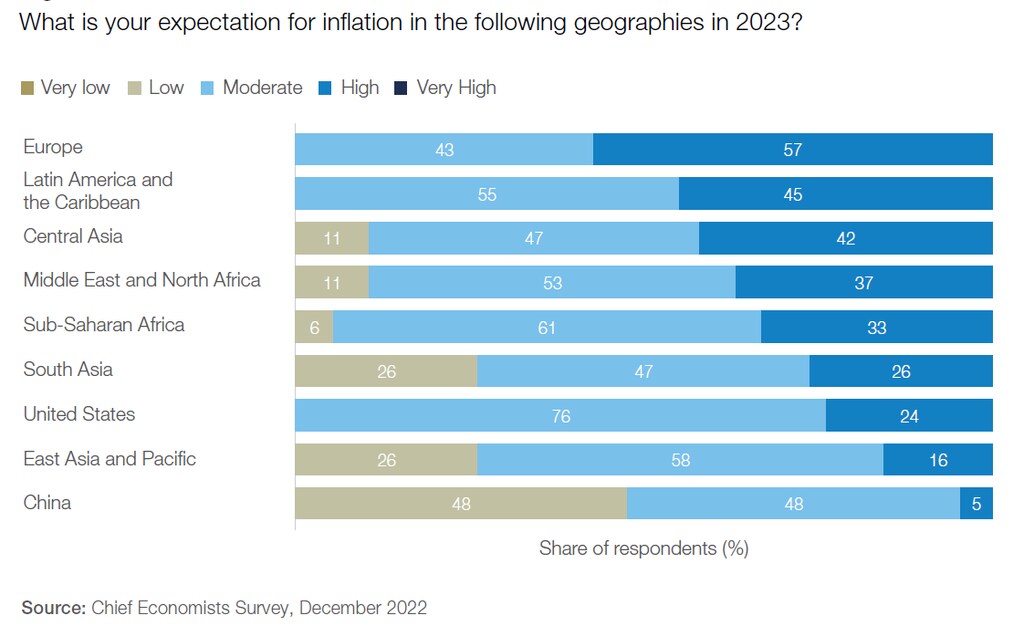
Sin embargo, según la última encuesta a economistas jefe para las Perspectivas de los Economistas Jefe, las perspectivas de inflación para 2023 variarán considerablemente según la región. Aunque no se prevé una inflación «muy alta» en ningún lugar, el 57% de los encuestados expresó expectativas de inflación alta para Europa, mientras que solo el 5% prevé lo mismo para China. En comparación con el año anterior, la proporción de encuestados que espera una inflación alta en Europa aumentó del 47% al 57% desde septiembre de 2022, mientras que en Estados Unidos cayó con fuerza, del 43% al 24%.
¿Cuál es el precio de alcanzar el objetivo de inflación del 2%?
Erik R. Peterson, socio y director general del Global Business Policy Council de Kearney, ofrece una respuesta relativamente optimista a esta pregunta. «La teoría económica tradicional sostiene que la inflación es, de hecho, algo positivo cuando se mantiene debidamente bajo control, y que “matarla” sería menos conveniente para la economía que simplemente “herirla”, reduciéndola a un nivel manejable», afirma.
«Sin duda, es fundamental que los bancos centrales frenen las actuales tasas elevadas de inflación, pero todo apunta a que las presiones sobre los precios (aceleradas por el endurecimiento agresivo de los bancos centrales) disminuirán considerablemente este año. Los responsables de formular políticas saben bien que el costo de combatir la inflación es renunciar al crecimiento y quizá incluso afrontar una recesión a corto plazo, y que el resultado óptimo sería un aterrizaje “suave”.»
Fernando Honorato Barbosa, economista jefe de Banco Bradesco, prevé una recesión leve en el horizonte como resultado de la moderación de la inflación. Explica: «La pandemia fue uno de esos acontecimientos que ponen en peligro la vida y que esperamos no volver a vivir pronto. Los bancos centrales y los responsables de formular políticas tuvieron que responder pese a la escasa visibilidad. Fue como aterrizar un gran avión a reacción sin radar y en condiciones meteorológicas absolutamente hostiles y desconocidas. Aun así, lograron aterrizarlo con éxito. Sin embargo, con la perspectiva que da el tiempo, las expansiones fiscales y monetarias fueron excesivas y provocaron la mayor inflación y escasez de oferta en 40 años en la mayoría de las economías desarrolladas.
«Ahora es el momento de volver a una política económica más sincronizada. La política fiscal y la monetaria deberían actuar conjuntamente para garantizar que la inflación no dure mucho más y evitar que más adelante sea necesario tomar medidas drásticas, como ocurrió en la década de 1980. El costo de aplazar la lucha contra la inflación podría ser significativo. En este proceso de ajuste, una recesión mundial parece inevitable para 2023. Dada la gran eficacia de la política monetaria en la actualidad, debería ser leve. Una inflación del 2% es alcanzable y deseable: genera los mejores incentivos para el crecimiento y una asignación eficiente del capital y, en última instancia, protege a las personas pobres y los salarios.»
Es posible acabar con la inflación sin provocar una recesión, pero la historia muestra lo difícil que puede ser lograrlo, añade Ira Kalish, economista jefe global de Deloitte Touche Tohmatsu. «Para que esto ocurra, tendría que haber factores distintos del endurecimiento de la política monetaria que contribuyeran a contener la inflación. La mejor esperanza para que se dé este escenario está en Estados Unidos, donde la inflación ya se está desacelerando, en gran medida gracias a una mayor eficiencia de la cadena de suministro y a la caída de los precios de la energía. Aunque la política monetaria se ha endurecido considerablemente, la economía estadounidense ha seguido siendo sorprendentemente resiliente: tanto el gasto de los consumidores como la inversión empresarial se han mantenido relativamente inmunes al aumento de los costos de endeudamiento. Es posible que Estados Unidos evite una recesión en 2023 y, aun así, reduzca la inflación al nivel deseado. Sin embargo, este escenario es poco probable en Europa, donde la combinación del endurecimiento monetario y las perturbaciones energéticas hace que una recesión en 2023 sea casi inevitable.
«Mientras tanto, el objetivo del 2% sigue vigente para los principales bancos centrales. Aunque se ha planteado ajustar el objetivo debido a la tensión en los mercados laborales y a las alteraciones de las cadenas de suministro mundiales, hacerlo probablemente sacudiría los mercados financieros y reduciría la credibilidad de los bancos centrales. Esto, a su vez, probablemente elevaría mucho los costos de endeudamiento y frenaría la recuperación.»




