Los bancos chinos lideran la digitalización bancaria gracias a la inversión y la innovación, pero aún hay ámbitos en los que se podría lograr un mayor impacto.
Para acelerar la transformación digital del sector bancario, los bancos deben: incentivar a los clientes a ejercer sus derechos sobre sus datos personales, armonizar la digitalización con el desarrollo ecológico y proteger los intereses de los grupos desfavorecidos.
La industria bancaria internacional puede impulsar la transformación digital de la banca mediante la apertura y el intercambio de soluciones de software, la armonización de la aplicación de la tecnología digital entre jurisdicciones, y el reconocimiento y la mitigación de los riesgos inherentes al proceso.
No es difícil ver que la transformación digital es una tendencia dominante que impulsa el desarrollo de la banca, y que los bancos chinos están a la cabeza gracias a la inversión y la innovación continuas.
Sin embargo, incluso al sector bancario chino aún le queda camino por recorrer antes de materializar todo el potencial de la digitalización bancaria. Hay tres ámbitos clave en los que puede producirse una transformación digital significativa.
Acelerar la digitalización bancaria
1. Devolver el control sobre los datos personales
Garantizar los derechos de los consumidores sobre sus datos puede ser complejo. Los bancos tradicionales con sucursales físicas han acumulado grandes cantidades de datos mediante la transformación digital, que el banco o las entidades comerciales pueden utilizar libremente, mientras que los clientes quedan excluidos de los beneficios económicos que generan sus datos.
A medida que los clientes toman más conciencia del uso excesivo de sus datos personales, los bancos chinos corren el riesgo de perder la oportunidad de ampliar su conjunto de activos de datos y mantener relaciones positivas con sus clientes.
Una solución que ha adoptado el sector es crear cuentas de datos que permitan a los clientes almacenar sus datos como moneda. Después, los bancos pueden utilizar los datos de esas cuentas a un precio determinado por el mercado.
Se necesitan [salvaguardias] para que la digitalización bancaria proteja los derechos financieros de los grupos desfavorecidos.
Gang Peng, presidente de China Construction Bank (Europe) S.A. y vicedecano y secretario general del Instituto Internacional de China Construction Bank
2. Armonizar la digitalización bancaria con el desarrollo ecológico
Aunque la tecnología digital puede promover el desarrollo ecológico, ambas iniciativas no siempre están sincronizadas. Por ejemplo, los equipos y servicios digitales han sido la mayor fuente de consumo energético de los bancos.
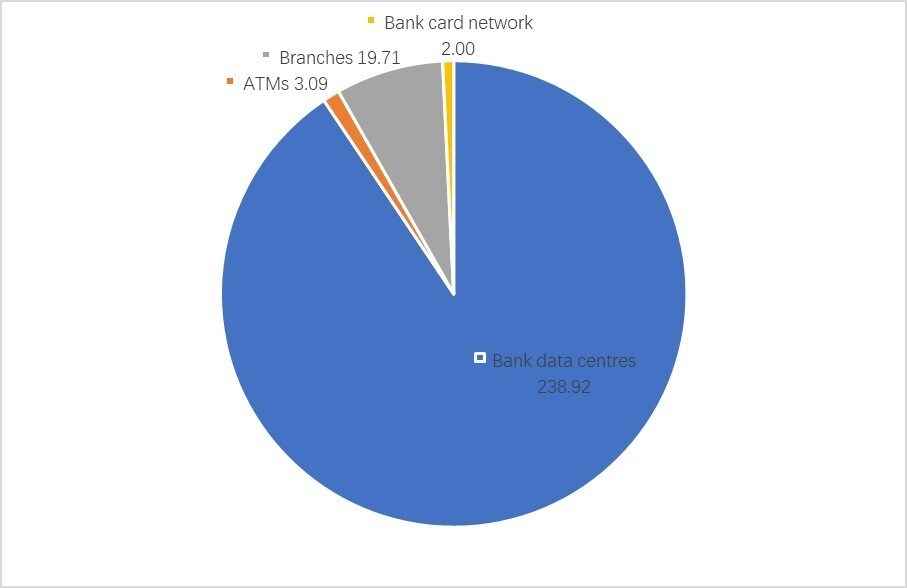
Según un informe de Galaxy Digital de 2021, el sector bancario consume 263,72 teravatios-hora de electricidad al año, de los cuales 238,92 teravatios-hora al año corresponden a los centros de datos bancarios. Según los cálculos de China Construction Bank, para 2025, el consumo total de electricidad de los centros de datos bancarios de todo el mundo equivaldrá al de la décima economía más grande del mundo en 2021. Los equipos electrónicos utilizados por estos centros suelen tener una vida útil de unos cinco años, por lo que la eliminación de residuos electrónicos plantea otro enorme desafío.
Ningún banco debería centrarse únicamente en la tecnología; también debería tener en cuenta el impacto ambiental negativo de la digitalización bancaria. El sector bancario chino considera prioritaria la coordinación entre el desarrollo digital y el ecológico, como demuestra que los servicios de datos ecológicos se hayan convertido en un criterio esencial para que los bancos chinos seleccionen a sus proveedores.
3. Digitalización justa
Un resultado fundamental de la transformación digital es que los bancos han podido atender las necesidades financieras de los clientes de la larga cola —personas sin acceso a servicios bancarios o con acceso insuficiente— y reducir, hasta cierto punto, la desigualdad económica general. Sin embargo, la digitalización también puede dar lugar a nuevas formas de injusticia.
Por ejemplo, sigue siendo difícil garantizar el acceso a los servicios bancarios a quienes se encuentran en el nivel más bajo del espectro financiero. La proporción de usuarios de internet en todo el mundo todavía representa solo el 62,5 % de la población mundial. Si en el futuro los bancos prestan servicios financieros principalmente a través de canales digitales, casi 3.000 millones de personas se quedarán sin acceso. Para realizar operaciones bancarias, cualquier usuario necesitaría al menos un dispositivo electrónico y conexión a la red, lo que encarece el acceso a los servicios bancarios.
Por tanto, operar de esta manera exige asumir varias cargas: tener conocimientos financieros, además de conocimientos técnicos y operativos, un umbral implícito que puede disuadir a muchas personas. Por ello, se necesitan salvaguardias para que la digitalización bancaria proteja los derechos financieros de los grupos desfavorecidos.
Una mayor colaboración internacional y una participación más amplia del sector bancario mundial podrían acelerar los avances del proyecto de transformación digital en todo el mundo de tres maneras.
Impulsar la transformación digital
1. Tecnología digital de código abierto
Los bancos tradicionales no son conocidos por su experiencia en tecnología digital. Por eso, en muchos sentidos, las soluciones de código abierto son la vía pragmática para seguir la rápida evolución de la tendencia de la digitalización bancaria.
La apertura y el intercambio permiten poner en común ideas de distintos sectores para identificar problemas e innovar en las soluciones. En particular, la tecnología digital de vanguardia necesita diálogo, investigación y aceptación. Quienes trabajan en tecnologías de la información suelen tener una mentalidad más abierta respecto al intercambio de tecnología; la plataforma de software de código abierto GitHub es prueba de ello.
Los bancos tradicionales deberían seguir este ejemplo reforzando los intercambios entre pares sobre tecnología digital y explorando posibles formas de poner sus datos y tecnología a disposición del público.
2. Armonizar la aplicación de la tecnología digital en los bancos
Las normas que rigen la aplicación de la tecnología digital varían de un país a otro, de un banco a otro e incluso dentro de un mismo banco. Por ejemplo, algunas aplicaciones utilizan comunicación de campo cercano (NFC), un conjunto de tecnologías inalámbricas de corto alcance. Otras no lo hacen y, en su lugar, solo son compatibles con determinados teléfonos inteligentes. Tampoco es uniforme el alcance de la información de los clientes que recopilan los bancos.
Estas diferencias dificultan que los bancos promuevan y utilicen ampliamente la tecnología digital, y también complican la regulación del sector bancario. Actualmente, el sector bancario mundial carece de un marco relativamente unificado que rija la adopción de tecnología. Por ello, establecer una alianza internacional guiada por los principios de poner a las personas en el centro y usar la tecnología para el bien, que explore la creación de un conjunto de normas o directrices de aplicación técnica basadas en el consenso, podría orientar mejor a los bancos tradicionales durante la transición digital.
3. Reconocer los posibles riesgos de la digitalización bancaria
La tecnología digital es un arma de doble filo. En 2021, se registró un número récord de ataques de denegación de servicio distribuido (DDoS) —una forma habitual de piratear redes— en el sector financiero mundial. Aunque los bancos deben protegerse de los riesgos financieros tradicionales, también deben prepararse con antelación para los riesgos de los modelos, las vulnerabilidades de los algoritmos, las amenazas a la seguridad de los datos y los peligros ocultos.
Actualmente, los bancos tradicionales no tienen suficientemente en cuenta los riesgos del proceso de digitalización y podrían aprender de los bancos internacionales que se han ganado una reputación por liderar las operaciones digitalizadas. Sin embargo, es posible que esos riesgos ya estén empezando a mitigarse mediante un nuevo marco regulatorio que responda a las características de riesgo de los bancos digitalizados y se base en los Acuerdos de Basilea, los pactos internacionales establecidos en la década de 1980 sobre el capital y los riesgos de mercado y operativos.
Si los bancos prestan atención a estos ámbitos para acelerar e impulsar la digitalización bancaria, podrán seguir aprovechando sus abundantes beneficios.




