La longevidad puede aprovecharse como una fuerza para el bien y un motor del crecimiento económico.
Los proveedores financieros diversifican cada vez más sus productos para apoyar la riqueza y la esperanza de vida de sus consumidores.
Incentivar un comportamiento orientado a la planificación financiera y al bienestar puede llevar a las personas a tomar mejores decisiones.
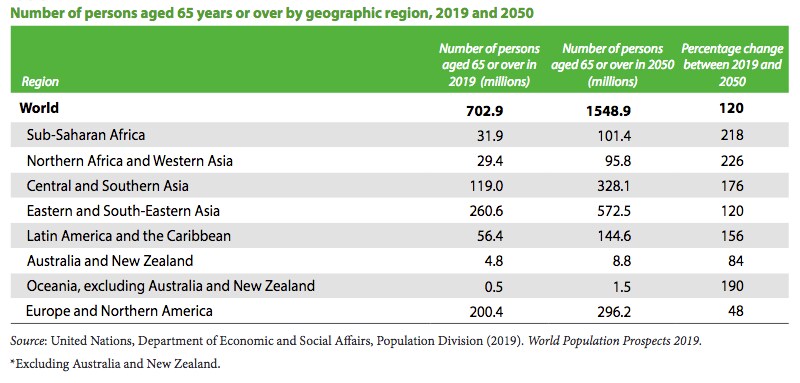
Dos tercios de la población mundial tendrán 65 años o más en 2050, según la ONU, y se estima que la proyección para la economía mundial del envejecimiento alcance ya los 27 billones de dólares en 2025 – habrá más personas envejeciendo y viviendo más tiempo.
Tanto los gobiernos como las empresas deberán introducir soluciones innovadoras y rediseñar y cocrear parte de la infraestructura y los modelos de negocio existentes para crear una economía y un ecosistema que respondan a las necesidades y demandas de una población que envejece.
Gobierno
La COVID-19 ha provocado un cambio de paradigma en nuestra forma de pensar y ha puesto al descubierto injusticias y desigualdades flagrantes arraigadas en nuestra sociedad. El lamentable estado del sistema de atención a las personas mayores era evidente. Algunos de los mejores sistemas sanitarios del mundo se vieron desbordados con rapidez y reflejaron un estado de falta de preparación y de inversión insuficiente tanto en capital humano como financiero.
La caída de las tasas de fecundidad en el mundo desarrollado, junto con el aumento de la longevidad, significa que no podemos depender de los modelos del siglo pasado para la infraestructura, las leyes laborales o los modelos de pensiones.
Los tipos de interés persistentemente cercanos a cero y, en algunos casos, negativos han provocado que los jubilados con ahorros vean cómo sus ingresos se desploman o desaparecen por completo. Tal como están las cosas, millones de personas jubiladas o próximas a la jubilación se enfrentan al riesgo muy real de quedarse sin fondos y/o de sufrir una pobreza severa en la vejez.
Ha llegado el momento de que los gobiernos vuelvan a empezar desde cero y codiseñen políticas más proactivas, anticipatorias y con visión de futuro.
La COVID-19 animó a los gobiernos de todo el mundo a actuar de formas y con una rapidez nunca antes imaginables. Hemos visto paquetes de estímulo récord en todo el mundo. La lección es que podemos y debemos abordar los grandes desafíos sociales de frente y con el mismo sentido de urgencia y entusiasmo.
La longevidad puede aprovecharse como una fuerza para el bien y un motor del crecimiento económico, no solo desde la perspectiva de una población que envejece y está dispuesta a gastar dinero –una economía plateada “del gasto”–, sino también desde la de una economía plateada “productiva”.
Fomentar una longevidad saludable, crear oportunidades y construir infraestructuras modernas para el aprendizaje permanente, mejores sistemas sanitarios y tecnología puede permitir que los países con poblaciones que envejecen cuenten con personas productivas incluso entrados los ochenta años. Los responsables de las políticas deben integrar enfoques a lo largo de toda la vida y políticas inclusivas para apoyar a las personas a llevar una vida larga, saludable y productiva.
Hoy en día existen desigualdades en el acceso a los fondos de pensiones o a los programas de seguridad social. Quienes se ven afectados de forma desproporcionada tienden a ser mujeres o trabajadores poco cualificados, lo que deja a muchos en situaciones muy precarias y vulnerables. Los responsables de las políticas deben ofrecer vías de reciclaje y recualificación profesional y ayudar a todos los sectores de la sociedad a seguir activos en la vida y en el mercado laboral. También es importante apoyar el concepto de una fuerza laboral multigeneracional y erradicar el edadismo en todas sus formas.
La COVID-19 ha demostrado que, sin solidaridad, empatía y una red de protección social, todos somos vulnerables y solo somos tan fuertes como nuestro eslabón más débil.
Empresas
En todo el mundo hay mil millones de personas jubiladas, lo que representa una oportunidad económica de varios billones de dólares para que las empresas la aprovechen.
Bancos como Credit Suisse, ABN Amro, Bank of America y Barclays ya han reconocido la importancia de atender a este segmento, cada vez más relevante. Muchas organizaciones están rediseñando sus servicios bancarios y financieros para hacerse más “adaptados a la edad” e introducir innovaciones tecnológicas mediante “Agetech” dirigidas a quienes hoy poseen la mayor parte de la riqueza mundial. Este año, un banco llamado “Longevity Bank” operará en el Reino Unido dirigido específicamente a personas de 60 años o más.
Uno de los factores determinantes de la salud es la estabilidad económica, y viceversa: la investigación demuestra que unos ingresos y una riqueza más altos están relacionados con una mejor salud y una mayor esperanza de vida en Estados Unidos. Los adultos en la década de los sesenta que están activos y sanos, con una fuente de ingresos estable, todavía pueden pedir un préstamo y devolverlo a lo largo de los 15 a 20 años de vida que les quedan.
Un modelo introducido recientemente en Suiza combina “Agetech” y “Healthtech”, destacando el vínculo importante entre salud y riqueza. Cada vez hay más proveedores financieros que diversifican sus productos y servicios para apoyar tanto la riqueza como la esperanza de vida de sus consumidores.
Con la COVID-19 aumentó notablemente el número de adultos mayores de 55 años que utilizaron la tecnología para mantenerse en contacto con amigos y familiares; en el Reino Unido, alrededor del 74% usaba teléfonos inteligentes. Esto demuestra que la edad no es un obstáculo para adaptarse y aprender. Sin embargo, debemos asegurarnos de contar con concienciación y medidas disuasorias suficientes para proteger a las personas mayores y vulnerables frente a la ciberdelincuencia, el acoso y la explotación.
Cambio de mentalidad del consumidor
Un paso crucial es sensibilizar y cambiar la mentalidad sobre las etapas de la vida, pasando de la trayectoria típica de educación/trabajo/jubilación a una más flexible y prolongada, como educación/trabajo/educación/trabajo/jubilación activa.
Esto debería ir acompañado de una buena alfabetización financiera que permita a las personas planificar una vida financiera larga, independiente y resiliente, con ahorros suficientes para la jubilación. Además, cambiar la mentalidad e incentivar un comportamiento orientado a la planificación financiera y al bienestar puede llevar a las personas a tomar mejores decisiones y elecciones a largo plazo.
Los fondos de pensiones y las prestaciones de seguridad social suelen tener cálculos y fórmulas complejos, y a muchos beneficiarios les resulta difícil e imprevisible conocer con precisión sus ingresos financieros en la vejez. Ofrecer el nivel adecuado de alfabetización, presentar la información de forma clara e involucrar periódicamente a las personas en la revisión y gestión de sus aportaciones puede marcar una gran diferencia, especialmente cuando sienten que tienen más control sobre su bienestar financiero y su futuro.
Ningún país lo ha hecho bien; se necesita una amplia colaboración mundial para poner en marcha la combinación adecuada de políticas e incentivos que animen a las personas a mirar hacia el futuro, planificar con antelación y permanecer activas en la fuerza laboral durante más tiempo, mediante una combinación de incentivos fiscales, oportunidades de recualificación y disposiciones contra el edadismo. El objetivo es equiparar el aumento de la esperanza de vida con una buena salud y una mayor prosperidad.




