Las crisis bancarias pueden afectar significativamente al crecimiento económico mundial.
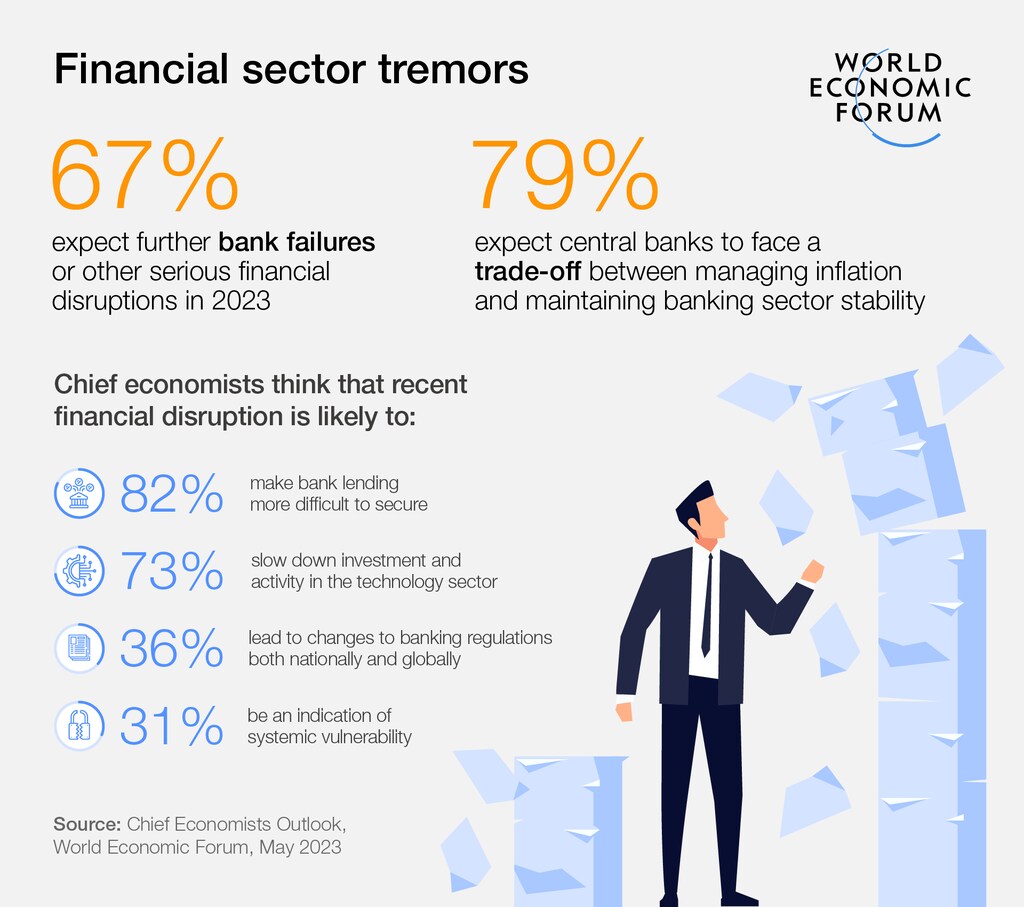
El último Informe de Economistas Jefe del Foro Económico Mundial concluyó que las recientes perturbaciones bancarias han “crispado los nervios” en las economías.
Tres destacados economistas ofrecen su análisis sobre si las recientes perturbaciones bancarias hacen más probable una recesión mundial.
En marzo de 2023, los mercados financieros mundiales se vieron sacudidos por importantes crisis bancarias en todo el mundo.
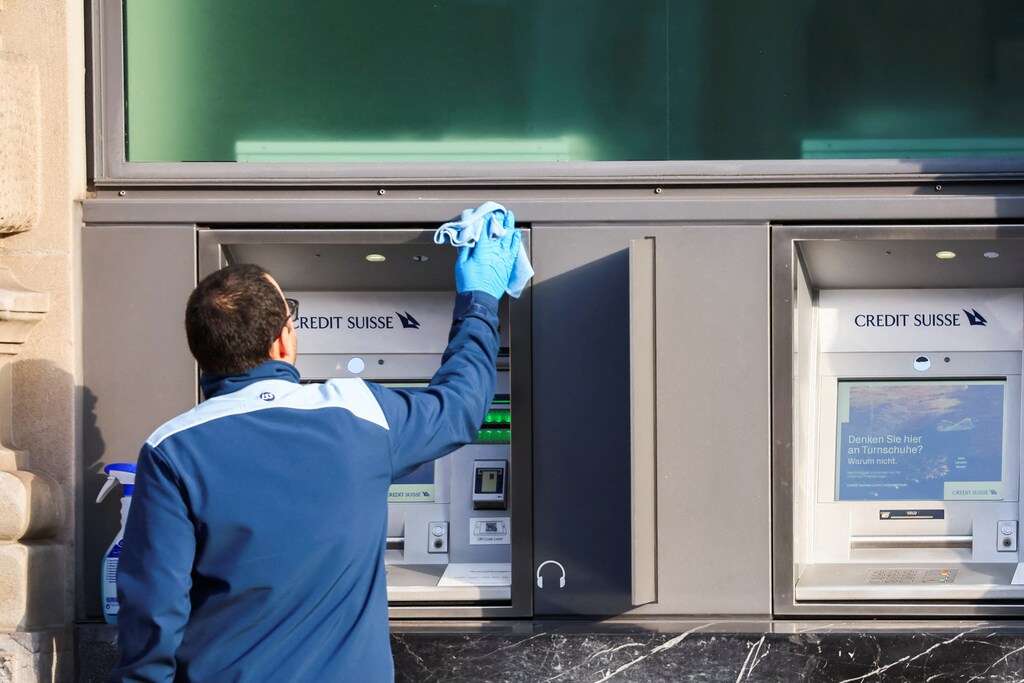
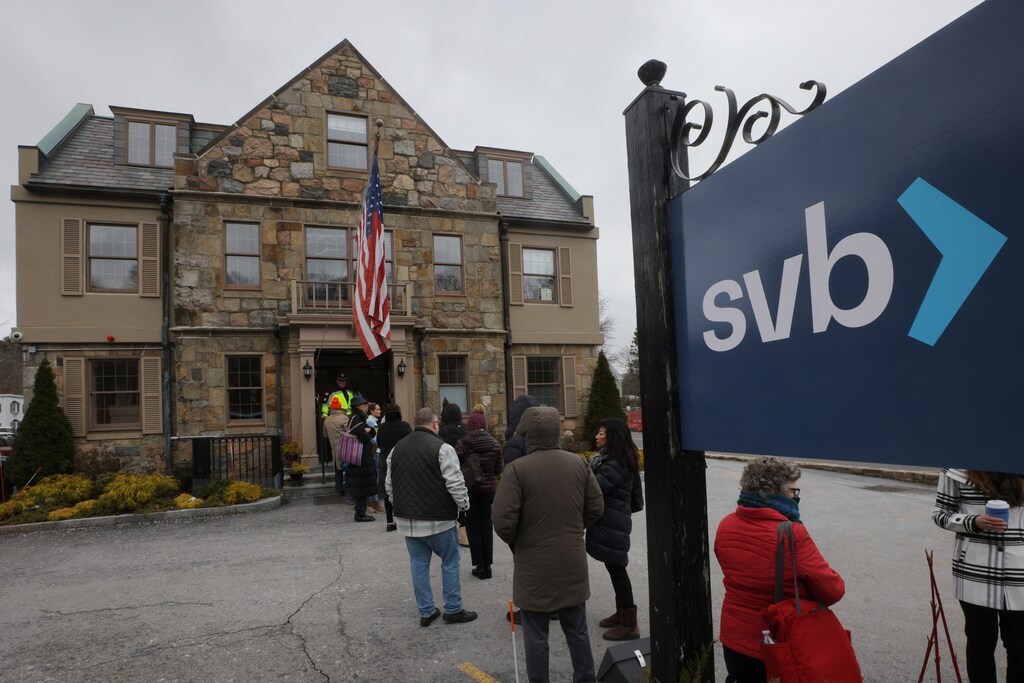
En Estados Unidos, una oleada de retiradas masivas de depósitos hizo caer a Silicon Valley Bank, una entidad muy vinculada a los inversores tecnológicos, y a otras varias instituciones financieras de tamaño mediano. Mientras tanto, en Suiza, el desplome de la confianza en el maltrecho Credit Suisse dio lugar a una adquisición por parte de UBS, mediada por el Gobierno.
Como señala el último Informe de Economistas Jefe del Foro Económico Mundial, “estos fracasos bancarios, y el pánico en los mercados que provocaron, despertaron brevemente temores de que volvieran las vulnerabilidades financieras sistémicas que causaron la crisis financiera mundial de 2007-08”.
De los economistas jefe encuestados en el informe, casi el 70 % caracterizó las recientes crisis bancarias como episodios aislados y no como señales de debilidad sistémica. Sin embargo, una gran mayoría de los encuestados también afirmó que espera nuevos fracasos bancarios este año. Como indica el informe, “los temores de una perturbación sistémica se han atenuado desde entonces, pero persisten las preocupaciones por que se revelen bolsas de vulnerabilidad financiera a medida que los recientes aumentos rápidos de los tipos de interés empiezan a notarse”.
¿Han hecho más probable una recesión las recientes perturbaciones bancarias, a nivel mundial o en economías concretas? En las siguientes declaraciones, tres economistas jefe ofrecen sus análisis.

Paul Donovan, economista jefe, UBS Global Wealth Management
“Los últimos dos años han registrado un desplome de los salarios reales en la mayoría de las principales economías. Normalmente, esto habría desencadenado una desaceleración económica significativa, pero la combinación de un mayor uso del crédito y un inusual excedente de ahorros de la era de la pandemia mantuvo el gasto de los consumidores relativamente firme.
“La gravedad de la desaceleración económica en 2023 dependerá de si los salarios reales se estabilizan antes de que se agoten los ahorros y el acceso al crédito. Así pues, si la volatilidad del sistema bancario acelera el endurecimiento de las condiciones de concesión de préstamos, eso debe aumentar el riesgo de una desaceleración económica más abrupta.
“Es probable que el impacto de unas condiciones crediticias más estrictas en los consumidores sea desigual. En Estados Unidos, en particular, los hogares de menores ingresos han recurrido al crédito para sus gastos cotidianos. Por desgracia, la calidad de los datos ofrece información limitada sobre el daño económico en tiempo real. Un análisis adecuado requiere conocer qué bancos están endureciendo las condiciones de préstamo y, después, qué grupos de la sociedad suelen pedir préstamos a esos bancos; datos que no están fácilmente disponibles.
“Las pistas que nos ofrecen los datos disponibles sugieren que, por ahora, la perturbación bancaria debe considerarse un modesto aumento de la probabilidad de un escenario de riesgo a la baja, y no un escenario base de crecimiento más negativo.”
Rima Bhatia, asesora económica del grupo, Gulf International Bank
“La turbulencia económica y las tensiones geopolíticas avivaron los temores de recesión antes de que estallara la reciente turbulencia bancaria. Este riesgo solo se ha intensificado a medida que emergen las inevitables acumulaciones de vulnerabilidades derivadas de los rápidos aumentos de los tipos de interés. Aunque la acción de los bancos centrales ha contenido la perturbación del sector bancario y el riesgo de contagio financiero, es posible que aún haya más sorpresas.
“Todos los ingredientes para nuevas subidas de los tipos de interés siguen presentes. En consecuencia, no solo ha aumentado el riesgo de recesión, sino también su potencial de intensidad. Las economías desarrolladas, en particular Estados Unidos, el Reino Unido y Europa, son las más susceptibles a una desaceleración económica. Cuanto más dure, mayor será la probabilidad de que la recesión se profundice y acabe erosionando las condiciones en los países emergentes y en desarrollo.”
Jérôme Jean Haegeli, economista jefe del grupo y director gerente, Swiss Re
“El riesgo de una restricción crediticia se ha incrementado a medida que atravesamos el endurecimiento de los tipos de interés más rápido desde la década de 1970. En mi opinión, es esencial que ganemos la batalla por recuperar la estabilidad de precios. Dado que los bancos centrales son discutiblemente tardíos en subir los tipos de interés, y tras el importante estímulo fiscal en Estados Unidos, no veo cómo la inflación salarial puede reducirse sin una desaceleración significativa del mercado laboral y, en consecuencia, del crecimiento.
“Sin embargo, 2023 no es 2008. En mi opinión, ya estábamos en un régimen de recesiones inflacionarias mucho antes de que se produjera la turbulencia bancaria. Los mayores costes de financiación y las condiciones de préstamo más estrictas que observamos ahora están aumentando la probabilidad de recesiones. Se necesita un crecimiento más lento para frenar la inflación; en ese sentido, la perturbación bancaria no anuncia el comienzo de otra crisis financiera mundial como la de 2008.
“Hoy también es diferente porque los bancos están mucho mejor capitalizados. Sin embargo, en el lado negativo, la infraestructura de los mercados financieros también es muy distinta a la de la crisis financiera mundial. Será muy difícil para los bancos centrales mantener separadas la estabilidad financiera y las operaciones monetarias, lo que traerá como consecuencia recordatorios periódicos del fantasma de la volatilidad de los mercados.”