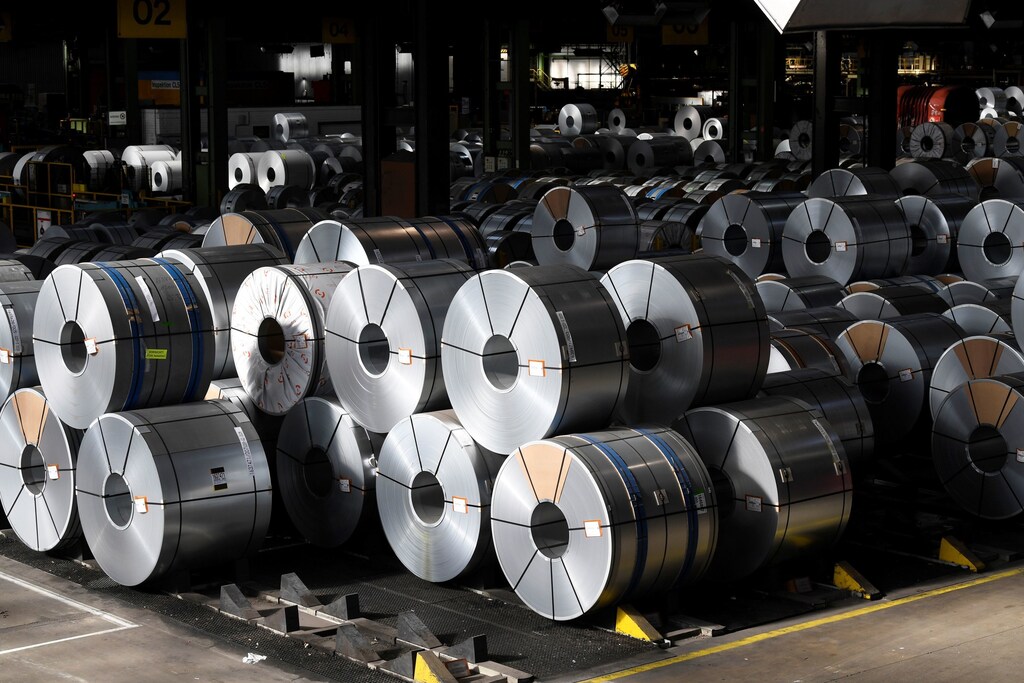
Una revolución en la producción de acero está al alcance de la mano, con una serie de soluciones, como sustituir el carbón por hidrógeno verde, próximas a su madurez tecnológica.
La Iniciativa de Acero de Emisiones Netas Cero está ultimando una hoja de ruta respaldada por la industria para alcanzar emisiones netas cero para 2050, que se publicará este verano.
Esto implicará un cambio hacia una producción primaria de acero con emisiones cero radicalmente diferente.
El mundo moderno se construye con acero: se produjeron 1,8 gigatoneladas (Gt) el año pasado, el 90 % de todos los metales producidos en el mundo. Desde los aerogeneradores hasta los vehículos eléctricos, el acero será un factor habilitador esencial de la transición energética. Pero la producción de acero es una fuente importante de emisiones de gases de efecto invernadero (GEI). La mayor parte del acero todavía se fabrica utilizando carbón para reducir el mineral de hierro, un proceso que emite aproximadamente dos toneladas métricas de CO2 por tonelada de acero. La industria representa el 7 % de las emisiones mundiales de GEI del sistema energético, equivalentes a las emisiones combinadas de la aviación, el transporte marítimo y la industria química a nivel mundial.
Para que el mundo alcance emisiones netas cero para 2050, en línea con las recomendaciones del IPCC (Grupo Intergubernamental de Expertos sobre el Cambio Climático), la atención debe centrarse en sectores industriales como el del acero, donde las emisiones de los propios procesos productivos y la necesidad de temperaturas muy elevadas hacen que el camino hacia la descarbonización sea más difícil que en el sector eléctrico.
Objetivos ambiciosos para alcanzar las emisiones netas cero
La buena noticia es que una revolución en la producción de acero está ahora al alcance de la mano. Los principales países productores de acero, entre ellos China, Japón, la UE y ahora Estados Unidos, se han fijado objetivos ambiciosos para alcanzar economías de emisiones netas cero. Lograrlos exige no solo una mayor eficiencia material, un mayor reciclaje de chatarra de acero y una eficiencia de procesos continua; también requerirá un cambio hacia una producción primaria de acero (a partir de mineral) con emisiones cero radicalmente diferente. Una serie de soluciones —desde sustituir el carbón por hidrógeno verde como agente reductor, hasta la captura, almacenamiento o uso de carbono (CCS/U), y, en última instancia, la electrólisis directa del hierro— se acercan a su madurez tecnológica. Estas soluciones son impulsadas por varios productores de acero de alta ambición, entre ellos los dos mayores actores, ArcelorMittal y China Baowu Group, que han anunciado compromisos para la producción de acero de emisiones netas cero.
Sin embargo, todavía no existe un caso de negocio que permita desbloquear la inversión en la producción de acero verde a escala. Los productos de acero con bajas emisiones costarán entre un 20 y un 50 % más que el acero fabricado por la vía convencional de alto contenido de carbono, y aún más en el caso de las primeras plantas de su tipo. En teoría, la fijación de un precio al carbono podría cerrar esta brecha. No obstante, un mecanismo global y coordinado de fijación de precios al carbono no se vislumbra en el horizonte; y las políticas regionales que imponen costes adicionales a los productores de acero corren el riesgo de afectar a la cuota de mercado y a las inversiones en las jurisdicciones más comprometidas con el clima, mientras las emisiones se desplazan a lugares donde contaminar resulta más barato.
Tenemos una ventana de oportunidad estrecha para actuar. Las plantas siderúrgicas funcionan casi de forma continua, y las grandes reinversiones y renovaciones solo se producen aproximadamente cada 20 años en cada centro de producción. Alrededor de la mitad de los activos siderúrgicos de Europa están previstos para reinversión en esta década, lo que representa una oportunidad única para impulsar la transición reconvirtiendo esos activos productivos a tecnologías de cero emisiones. Pero si estas tecnologías no llegan al mercado con la suficiente rapidez, corremos el riesgo de bloquear inversiones de alto carbono durante otros 20 años o de enfrentarnos a la perspectiva de activos varados y a una transición más lenta y costosa.
Crear el caso de negocio para el acero verde
Nuestro objetivo en la Mission Possible Partnership, a través de la Iniciativa de Acero de Emisiones Netas Cero (NZSI), que apoyamos, es crear el caso de negocio para el acero verde movilizando a las principales partes interesadas en toda la cadena de valor. Los productores de acero de alta ambición están avanzando en la dirección correcta, pero también se requerirá la participación de sus proveedores de energía y materias primas, de sus clientes, de sus financiadores, así como de los gobiernos clave que configuran el mercado del acero, para transformar profundamente el mercado mundial del acero.
Con la NZSI, estamos ultimando una hoja de ruta respaldada por la industria para alcanzar emisiones netas cero para 2050 — que se publicará este verano. Por primera vez, ofrecerá una visión de abajo arriba de cómo la industria puede transitar hacia una producción de cero emisiones a escala mundial y de lo que se necesitará para lograrlo: el ritmo al que pueden reducirse las emisiones de GEI, cuándo y dónde pueden desplegarse las distintas estrategias de descarbonización, y las intervenciones de inversión y política necesarias para desbloquearlas; todo ello probado y validado con nuestros socios del sector.
Aunque el acero verde sea inicialmente más caro en el ámbito de empresa a empresa, el consumidor final apenas notará la diferencia de precio.
Faustine Delasalle, codirectora ejecutiva, MPP
La hoja de ruta es solo una herramienta para alcanzar un fin: será el punto de referencia para que las principales partes interesadas acuerden compromisos de acción tangibles que cambien el caso de negocio para los fabricantes de acero en la década de 2020, desbloqueando la profunda transformación de la cadena de valor que necesita el sector.
Como demuestra nuestro documento Steeling Demand, publicado hoy, los acuerdos bilaterales de compra anticipada entre los fabricantes de acero verde y los compradores de las industrias automovilística y de electrodomésticos pueden desbloquear la inversión en la primera oleada de plantas de producción de acero verde a escala comercial. Combinados con compromisos públicos más amplios por parte de los usuarios a lo largo de la cadena de valor de la construcción en favor de cadenas de suministro más ecológicas, esto puede crear un mercado premium de rápido crecimiento para el acero verde. Aunque el acero verde sea inicialmente más caro en el ámbito de empresa a empresa, el consumidor final apenas notará la diferencia de precio. Por ejemplo, el uso de acero verde en un automóvil de pasajeros añadiría menos de un 1 % al precio de exposición del vehículo, al tiempo que reduciría las emisiones de carbono relacionadas con los materiales hasta en un 34 %. A medida que aumenta la presión para cumplir los objetivos voluntarios y reglamentarios de emisiones, la competencia por materiales con menor carbono incorporado se intensificará. Entre los pioneros ya se encuentran las alianzas de Volvo con SSAB, la de BMW y la inversión de BHP Ventures en Boston Metal, así como la alianza de Kingspan con H2 Green Steel.
La comunidad financiera también está preparada para apoyar la transición de la industria siderúrgica. Las necesidades de inversión son considerables. La transición de las primeras plantas a acero verde en la década de 2020, que suman una capacidad de producción de 170 Mt, requerirá 100 000 millones de dólares en inversiones. Los principales prestamistas a la industria siderúrgica —ING, Société Générale, Citi, Goldman Sachs, Standard Chartered y UniCredit— ya están trabajando juntos para apoyar la descarbonización del sector. El Grupo de Trabajo de Financiación del Acero de la NZSI elaborará metodologías para establecer las mejores prácticas globales para que las instituciones financieras alineen sus carteras con los objetivos climáticos del sector siderúrgico y faciliten la inversión en la producción de acero verde. Este acuerdo financiero alineado con el clima se dará a conocer en la COP26.
También se necesita apoyo gubernamental
Sin embargo, la acción empresarial por sí sola no impulsará la transición al ritmo y a la escala requeridos. Las intervenciones políticas que incentiven el acero verde y apoyen la inversión a escala comercial en esta década son indispensables. Los enfoques regionales son la vía más probable en ausencia de un marco internacional, pero esto debería ser una carrera hacia la cima. Elevar el precio del carbono que pagan los productores de acero por emitir CO2 —manteniendo al mismo tiempo unas condiciones de competencia equitativas con las importaciones, como pretende el Mecanismo de Ajuste en Frontera por Carbono de la UE— constituye un paso difícil pero importante.
El apoyo gubernamental también será necesario para reducir el riesgo de las inversiones en nuevas tecnologías y para impulsar el rápido escalamiento de la electricidad libre de combustibles fósiles, el hidrógeno y la infraestructura de captura de carbono que requiere el acero verde. Las iniciativas de contratación pública, como las que explora la Ministerial de Energía Limpia, y las normas de producto basadas en las emisiones del ciclo de vida también pueden ayudar a trasladar el acero verde de un mercado premium a la corriente principal.
¿Qué está haciendo el Foro Económico Mundial en relación con la transición a la energía limpia?
Antes de la COP26 en Glasgow, el sector siderúrgico demuestra cómo incluso los sectores de difícil descarbonización pueden avanzar hacia las emisiones netas cero, alineándose en torno a una hoja de ruta creíble y adoptando medidas en toda la cadena de valor. El acero ofrece inspiración sobre cómo otros sectores de materiales podrían sumarse a la carrera hacia el cero y transformar sus industrias para seguir creando valor en una economía de emisiones netas cero.




