Asia emergente corre el riesgo de caer en una trampa de desigualdad mientras se recupera de la pandemia.
Los habitantes más pobres de la región han sido quienes más han sufrido la reducción de sus ingresos y la falta de acceso al crédito.
Aquí presentamos 3 formas en que las autoridades pueden restablecer cierto equilibrio.
Ningún elemento de la economía mundial ha escapado al impacto de la reciente pandemia. Desde los presidentes de los bancos centrales hasta los ahorradores particulares prudentes, todos hemos estado sujetos a las fuerzas del cambio financiero.
La inminente trampa de desigualdad en Asia emergente
«Asia emergente» (definida por el FMI como el conjunto formado por China, India, Indonesia, Malasia, Filipinas, Tailandia y Viet Nam) corre el riesgo de caer en una trampa de desigualdad por los tres motivos siguientes:
1. Las personas en situación de desventaja financiera se han visto muy afectadas por la pandemia.
2. Quienes más han sufrido la crisis ahora tienen menos acceso al crédito .
3. Como resultado, se ven obligados a recurrir a proveedores no regulados.
Estos tres factores preocuparán a legisladores y gobiernos de toda Asia emergente, a medida que muchas economías empiezan a mirar más allá de la pandemia.
El impacto desigual de la crisis sanitaria mundial en Asia emergente ha afectado a los ingresos reales disponibles y ha golpeado con más fuerza a los habitantes más pobres de la región. En el Sudeste Asiático, en concreto, el Banco Asiático de Desarrollo estima que la pandemia ha empujado a 4,7 millones de personas a la pobreza y ha destruido más de 9 millones de empleos.
La falta de acceso de los hogares de menores ingresos a líneas de crédito más formales queda de manifiesto en un reciente informe de Economist Impact que analiza el impacto de la COVID-19 en las finanzas personales en Asia. El informe muestra que los países que registraron los mayores aumentos de la deuda de los hogares en 2020 fueron todos economías de ingresos altos, con la excepción de China (que cuenta con un sector hipotecario en rápido crecimiento).
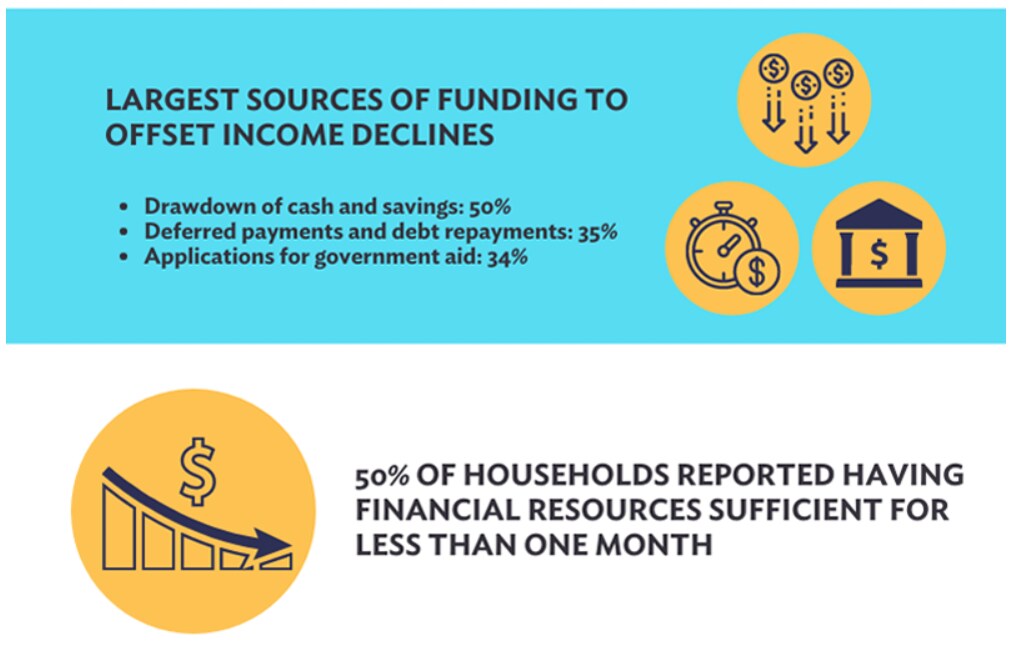
Un estudio independiente de la OCDE sobre los países de la ASEAN reveló que la mitad de los hogares que sufrieron una caída de sus ingresos recurrieron a sus ahorros, mientras que más de un tercio aplazó pagos y reembolsos de deuda, y una proporción similar solicitó ayuda gubernamental. Este cambio drástico tendrá consecuencias de gran alcance para los habitantes más pobres de la región, muchos de los cuales ahora deben afrontar el hecho de que ya no pueden acceder al crédito como antes.
En este nuevo escenario, los consumidores con dificultades económicas a menudo apenas tienen más opción que buscar ayuda financiera en fuentes del mercado negro. Estos operadores, tradicionalmente ajenos a internet, ofrecen soluciones financieras en su mayoría no reguladas, sin garantía y desfavorables para problemas graves de endeudamiento. La creciente popularidad de los productos de «compra ahora y paga después» también supone un riesgo, ya que muchos de ellos se dirigen a consumidores jóvenes con menos conocimientos financieros.
Garantizar una recuperación equitativa para Asia emergente y la ASEAN
Si se representa una economía como un cuerpo humano, el dinero que circula por ella es su sangre. En pocas palabras, las personas necesitan acceso al dinero para que una economía se mantenga sana. En muchos casos, el paciente económico de Asia emergente está enfermo, y los gobiernos y los reguladores deben actuar con rapidez.
En muchos casos, han actuado con rapidez y han aumentado el gasto público para proteger a algunos ciudadanos de los efectos negativos de la pandemia. Los países han puesto en marcha grandes paquetes fiscales y monetarios. Estas medidas están diseñadas para estimular la economía, garantizar un nivel mínimo de seguridad de los ingresos y proteger a las empresas, especialmente a las pymes.
La magnitud de este esfuerzo queda reflejada en los datos del Instituto ISEAS–Yusof Ishak de Singapur. Según estos datos, los países de la ASEAN habían autorizado paquetes de estímulo contra la pandemia por valor de 730.000 millones de dólares en el punto álgido de la pandemia, en 2021. Esto equivale al 7,7 % del PIB de la región. Pero ¿qué más pueden hacer las autoridades para garantizar una recuperación menos desigual y ofrecer protección a quienes la necesitan? Aquí presentamos tres opciones.
1. Promover la adopción digital: La pandemia ha hecho necesario utilizar herramientas y plataformas digitales para afrontar los retos sanitarios. La democratización de la información y los servicios ampliaría aún más el acceso a recursos como los servicios financieros. Un documento de McKinsey sobre la oportunidad de que Asia aproveche la tecnología para crecer señala que la región (incluida Asia emergente) se ha situado a la vanguardia del comercio social —la venta directa de productos a través de las redes sociales— y que la pandemia de COVID-19 simplemente ha acelerado su adopción.
2. Destacar la importancia de la educación financiera: Proporcionar a las personas herramientas para comprender y utilizar los servicios financieros de forma responsable es una parte importante de cualquier respuesta a la crisis sanitaria mundial. En un documento sobre educación financiera en Indonesia elaborado para el Banco Asiático de Desarrollo, los tres autores académicos concluyeron: «Una lección clave para las políticas públicas que se desprende del estudio es que conviene que los esfuerzos nacionales e internacionales de reducción de la pobreza presten más atención a mejorar y reforzar los conocimientos y las habilidades financieras de cada persona».
3. Crear condiciones equitativas: Los reguladores tienen ahora la oportunidad de crear un entorno equitativo que ofrezca protección y transparencia. Una regulación sólida también es una forma de protección. Por ejemplo, los nuevos participantes en el mercado deberían estar sujetos a un enfoque regulatorio común; proteger a los consumidores más vulnerables debe ser una prioridad después de la pandemia.
No cabe duda de que la pandemia mundial tendrá efectos a largo plazo en la población de Asia emergente. Sin embargo, la crisis ha brindado nuevas oportunidades para adoptar enfoques innovadores en la prestación de atención sanitaria y el acceso a los servicios financieros. El profundo impacto en los habitantes más pobres de la región, la reducción del acceso al crédito para esas comunidades y la amenaza de los operadores no regulados hacen necesaria una mayor cooperación entre los sectores público y privado si queremos evitar que la desigualdad se agrave después de la pandemia.




