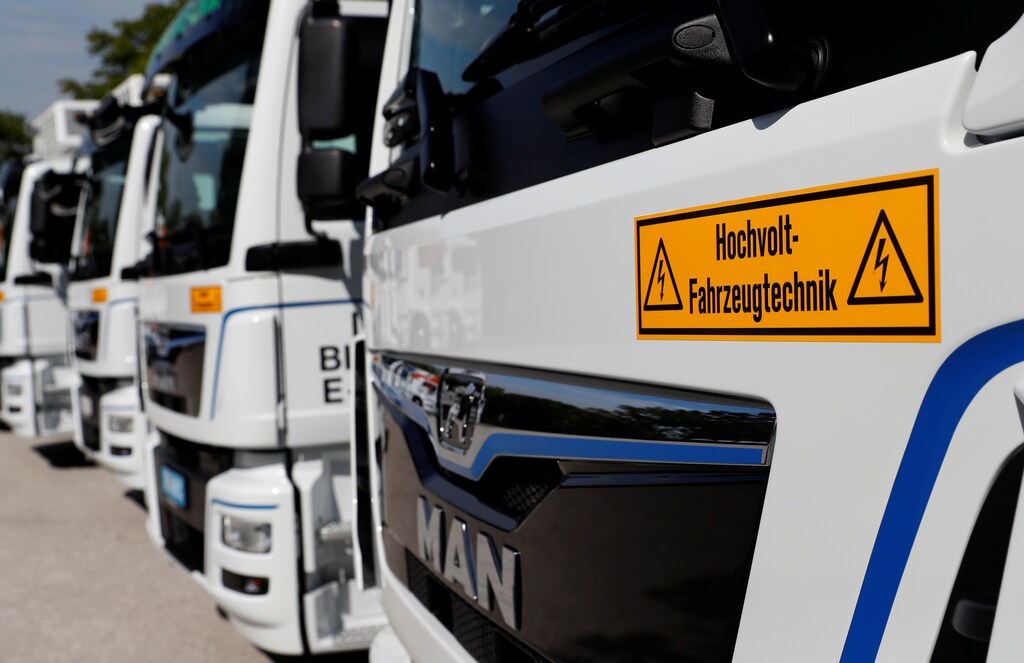
La electrificación podría ayudar significativamente al sector mundial del transporte de mercancías por carretera a reducir sus emisiones de carbono;
Para facilitar la transición al transporte eléctrico, incluidos los camiones y los vehículos pesados de largo recorrido, deben tenerse en cuenta todos los aspectos, desde el peso y el rendimiento de las baterías hasta la infraestructura que sustenta los puntos de recarga y la regulación del sector;
Ya se están logrando avances: la Asociación Europea de Fabricantes de Automóviles prevé que en 2030 habrá 200.000 camiones eléctricos en circulación.
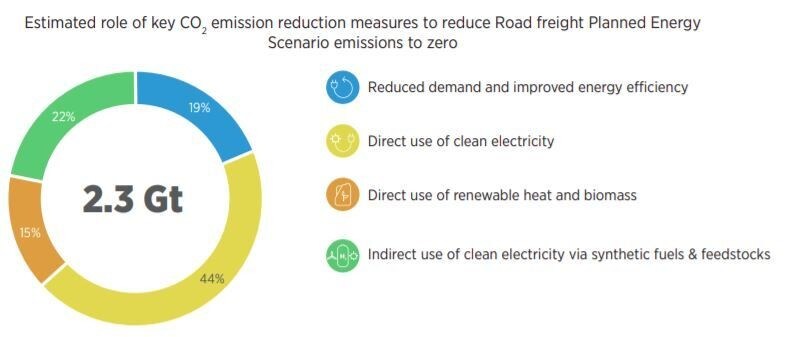
El transporte mundial de mercancías por carretera genera 2,9 gigatoneladas de emisiones de CO2 del tubo de escape al año. La electrificación se considera cada vez más una opción viable para la descarbonización, que se beneficiará de las innovaciones en el transporte de pasajeros en vehículos eléctricos. Como señala un reciente debate organizado por el Foro Pentalateral, la electrificación de los vehículos presenta tanto oportunidades emergentes como desafíos.
Las innovaciones en las baterías de automóviles impulsan el segmento del transporte de mercancías
La electromovilidad es fundamental para la transición a la energía eléctrica y la reducción de emisiones. Según las estimaciones de IRENA, los automóviles eléctricos representarán alrededor del 5% de las ventas mundiales de automóviles en 2020. Algunos países ya van a la cabeza: por ejemplo, en Noruega, el 62% de las ventas de automóviles nuevos correspondió a vehículos eléctricos en septiembre de 2020.
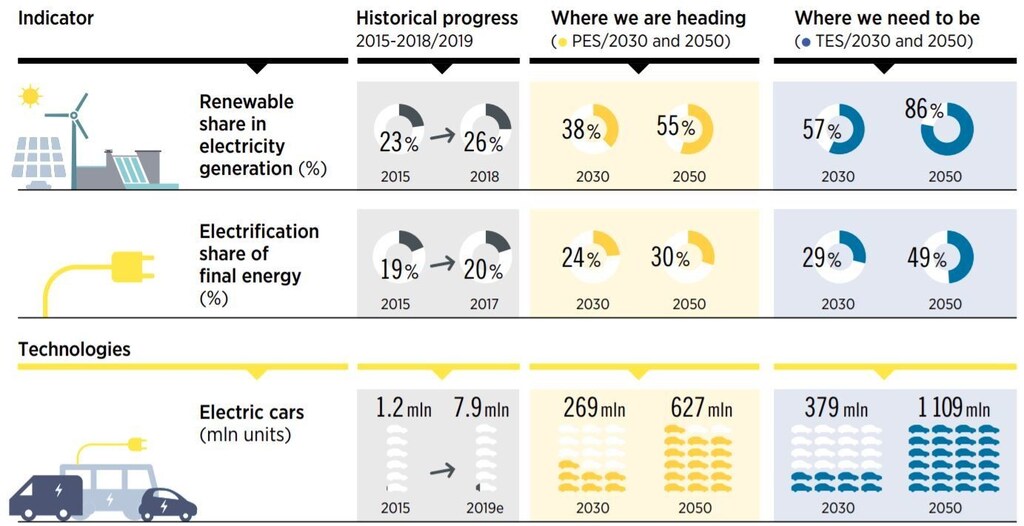
Para acelerar la transición en otros lugares, se necesita una combinación de innovaciones que incluya la fabricación de baterías, el suministro de electricidad limpia, la recarga inteligente y rápida, la disponibilidad de puntos de recarga y las baterías de alto rendimiento, todo ello respaldado por marcos normativos e incentivos de mercado adecuados.
La innovación y el progreso tecnológico impulsan esta transición, y las baterías desempeñan un papel fundamental. En los últimos 10 años, el coste de los paquetes de baterías ha disminuido un 95%, hasta situarse en 122 dólares/kWh, y esta tendencia continuará. Quienes tengan acceso a las mejores baterías dominarán la futura industria automovilística. La investigación se centra en reducir el peso, pero también deben tenerse en cuenta el rendimiento de la recarga rápida, los materiales estratégicos, la vida útil de las baterías, el riesgo de incendio y los costes de fabricación. La innovación avanza a buen ritmo y las ambiciones normativas crecen en todo el mundo.
Los automóviles eléctricos con batería de mejor rendimiento que hay actualmente pueden recorrer 650 kilómetros en condiciones de ensayo, y la batería representa el 27% del peso del automóvil. Los paquetes de baterías de los modelos líderes alcanzan casi los 200 Wh/kg (vatios hora por kilogramo), y hay margen para duplicar o triplicar esa cifra, lo que permitiría recorrer distancias mayores y dar cabida a nuevas aplicaciones.
Los mercados se electrifican cada vez más
Los autobuses, los camiones de basura, las furgonetas de reparto y los vehículos mineros se están electrificando a gran escala. Estos representan alrededor de un tercio del consumo de combustible de los vehículos comerciales, mientras que los vehículos pesados (HDV) de largo recorrido conforman los dos tercios restantes. En el caso de los camiones, la carga útil es un factor decisivo y la normativa limita el peso total del vehículo. Actualmente, el peso en vacío de los camiones diésel equivale a alrededor de un tercio del peso máximo con carga. Hace unos años, la idea de un camión eléctrico parecía poco realista, pero esto está cambiando gracias a las innovaciones en las baterías.
En Europa, entre el 50% y el 60% de las mercancías se transporta a menos de 500 kilómetros. Una batería que permitiera cubrir esa distancia reduciría la carga útil alrededor de un 15%, pero se está debatiendo conceder a los camiones eléctricos una autorización de peso adicional de dos toneladas. Los camiones eléctricos de batería que se venden hoy suelen tener una autonomía de entre 150 y 200 kilómetros. Se necesitan más mejoras, y muchos fabricantes de equipos originales (OEM) se están preparando para la transición.
Por ejemplo, la Asociación Europea de Fabricantes de Automóviles (ACEA) prevé que en 2030 habrá 200.000 camiones eléctricos en circulación, alrededor del 4% de la flota total. California también tiene ambiciosos planes para electrificar su flota de transporte de mercancías y, en todo Estados Unidos, se prevé que en 2025 haya 54.000 camiones eléctricos pesados en circulación. La mayoría de los camiones eléctricos se encuentran en China, que lidera segmentos como el de los camiones eléctricos de recogida de basura. El fabricante chino BYD pronto sustituirá por modelos eléctricos 15.000 camiones con motor de combustión interna que se utilizan en Shenzhen. Esto se suma a la introducción de 60.000 camiones ligeros y furgonetas eléctricos en los últimos tres años. Aproximadamente el 35% de la flota total de vehículos de reparto urbano de Shenzhen ya es eléctrica.
Los propietarios de flotas de camiones se suman a la transición
El modelo de negocio de las furgonetas y los camiones de reparto se basa en el volumen de la carga, por lo que el peso de las baterías no es un problema. En este segmento, el principal factor impulsor son los requisitos más estrictos de calidad del aire en las ciudades. DPD Suiza, por ejemplo, ha destacado que las soluciones para vehículos eléctricos ya están disponibles, a diferencia de las basadas en hidrógeno; DHL, por su parte, ha subrayado la importancia de crear corredores y centros de recarga para camiones a fin de poner en marcha la transición.
La recarga de los vehículos pesados (HDV) diferirá en algunos aspectos de la de los automóviles eléctricos de pasajeros. Sin embargo, la experiencia con los autobuses eléctricos en un número cada vez mayor de ciudades ya está sirviendo de referencia para el mercado de los HDV, por ejemplo, en cuanto a los métodos de recarga y el uso de soluciones de digitalización e Internet de las cosas que facilitan la integración de sistemas.
La normativa y las políticas allanan el camino
La regulación desempeña un papel fundamental para crear un entorno de inversión estable que permita desplegar los HDV eléctricos y la infraestructura de recarga necesaria. En Europa, el Reglamento (UE) 2019/1242 establece normas sobre las emisiones de CO2 de los HDV y dispone que, a partir de 2025, los fabricantes deberán cumplir objetivos de CO2 cada vez más estrictos, ante los cuales los fabricantes de camiones ya están reaccionando. Los fabricantes de equipos originales, entre ellos Daimler Trucks, el mayor fabricante de camiones del mundo, venderán únicamente vehículos de cero emisiones a partir de 2039. Otros grandes fabricantes de camiones también están pasando a la producción de vehículos eléctricos, como Volvo Trucks, Renault Trucks y MAN, junto con nuevas empresas como Tesla y Nikola.
Las revisiones de la normativa europea, incluida la Directiva sobre baterías (BD), facilitarán el rápido despliegue de la infraestructura de recarga y de las tecnologías habilitadoras. La infraestructura de recarga también es uno de los siete proyectos emblemáticos del plan europeo de recuperación ecológica.
Otras regiones con una actividad destacada son California y otras partes de Estados Unidos, donde observamos la norma ACT de California (Advanced Clean Trucks Rule), la iniciativa Drive to Zero y el trabajo en curso para promover estándares y tecnologías de recarga mundiales que permitan acelerar el despliegue y reducir los costes. La colaboración internacional puede acelerar la adopción de estándares comunes.
La recarga inteligente para la integración sectorial
La integración de los HDV en los sistemas eléctricos merece más atención. Se están probando varias tecnologías de recarga para los vehículos eléctricos pesados, con capacidades de entre 250 y 900 kilovatios, y de hasta 3 megavatios para los futuros puntos de recarga. Un centro de recarga en una autopista podría requerir decenas de megavatios. Un enfoque de recarga inteligente de vehículos eléctricos pesados para gestionar la demanda máxima podría requerir una combinación de baterías de reserva estacionarias, generación de electricidad renovable in situ y puntos de recarga digitalizados en función de las necesidades del sistema eléctrico. Es necesaria una planificación integrada en la que participen los propietarios de flotas y puntos de recarga, así como las empresas de servicios públicos, ya que los posibles refuerzos de la red podrían tardar hasta tres años.
En conclusión, el segmento de los vehículos comerciales está transformándose. La energía eléctrica de batería es una nueva opción que compite con el hidrógeno, el biometano y otros biocombustibles por ocupar el primer puesto en la carrera hacia las bajas emisiones de carbono en el sector de los vehículos pesados.




