La integración de los activos digitales en las estructuras económicas podría abordar los retos de financiación que afrontan las pymes y ofrecer un enfoque más estandarizado y accesible para obtener financiación.
Sin embargo, esos esfuerzos deben complementarse con regulaciones actualizadas o nuevas que permitan a los inversores y las pymes utilizar los tokens digitales de forma transparente y eficiente.
Si la región acierta, podría acelerar su integración económica, lo que, según las estimaciones, sumaría 230.000 millones de dólares al PIB regional cada año. También reforzaría la resiliencia y la preparación digital de cara al futuro pospandémico.
La pandemia de COVID-19 ha sido un fenómeno disruptivo sin precedentes, y se espera que sus consecuencias económicas y sociales perduren más allá de la emergencia sanitaria.
Según informó el FMI, el PIB de Oriente Medio y Norte de África se contrajo un 3,1 % en 2020, lo que sometió a presión la ya frágil resiliencia de la región. Los gobiernos han realizado esfuerzos fiscales sin precedentes para proteger a sus sectores privados y mitigar las consecuencias de la pandemia.
Algunos ejemplos son el plan de estímulo de 27.000 millones de dólares que los Emiratos Árabes Unidos han puesto en marcha para facilitar los préstamos, el paquete de apoyo de 61.000 millones de dólares destinado al sector privado y el plan egipcio de ayuda económica de 6.000 millones de dólares, centrado en las pequeñas y medianas empresas (pymes) y la liquidez de los consumidores.
En este contexto, el Grupo de Acción Regional del Foro Económico Mundial para Oriente Medio y Norte de África, una comunidad de más de 70 líderes de los sectores público y privado, ha estado trabajando conforme al marco rector de los 7 principios del capitalismo de las partes interesadaspara desarrollar ideas que puedan transformar de manera tangible el futuro pospandémico de la región.
Las pequeñas y medianas empresas (pymes) se han visto gravemente afectadas por la pandemia, tanto en la oferta como en la demanda. La considerable pérdida de ingresos, sumada a una drástica caída de la capacidad, ha afectado enormemente su aptitud para funcionar correctamente y ha provocado una gran escasez de liquidez para sus operaciones, por lo que muchas pymes corren el riesgo de cerrar.
Solo en los EAU, las pymes representan más del 50 % de la economía no petrolera del país, y aportan alrededor del 54 % de la fuerza laboral del sector privado. La pandemia también ha agravado los obstáculos ya existentes para que las pymes obtengan préstamos bancarios, como los engorrosos trámites de registro y los procedimientos legales.
En este escenario crítico, hemos estudiado junto con el Centro para la Cuarta Revolución Industrial de los EAU, el Centro Financiero Internacional de Dubái y la Autoridad de Servicios Financieros de Dubái la implementación de activos digitales (también llamada tokenización de activos) como alternativa de inversión para las pymes, con el fin de impulsar su recuperación tras la COVID-19.
¿Cómo funciona la tokenización de activos?
La tokenización de activos (tokenización) consiste en utilizar tokens digitales que pueden representar activos financieros, como acciones o bonos, o activos no financieros, como bienes inmuebles, terrenos u obras de arte, en una red blockchain.
Estos «activos digitales» pueden representar solo una parte del activo subyacente, lo que también se conoce como «participación fraccionaria».
Por tanto, la tokenización cumple tres funciones principales: facilitar el acceso al capital para los emisores, facilitar el acceso a las inversiones para los inversores y permitir la fraccionamiento de los activos.
Este último concepto, que consiste en dividir los activos en componentes más pequeños (representados en este caso por tokens), ofrece la posibilidad transformadora de distribuirlos entre varias personas que, como resultado, podrían tener una participación parcial en los activos subyacentes y obtener beneficios proporcionales a su participación en la propiedad.
Los activos tradicionalmente fijos e ilíquidos, como los bienes inmuebles o las obras de arte, podrían dividirse y representarse mediante tokens. Fraccionar el activo subyacente podría generar nuevas oportunidades de inversión y liquidez. La ventaja es que se reducen las barreras relacionadas con los requisitos de inversión mínima y la ubicación geográfica, lo que abre el acceso a un fondo de capital global.
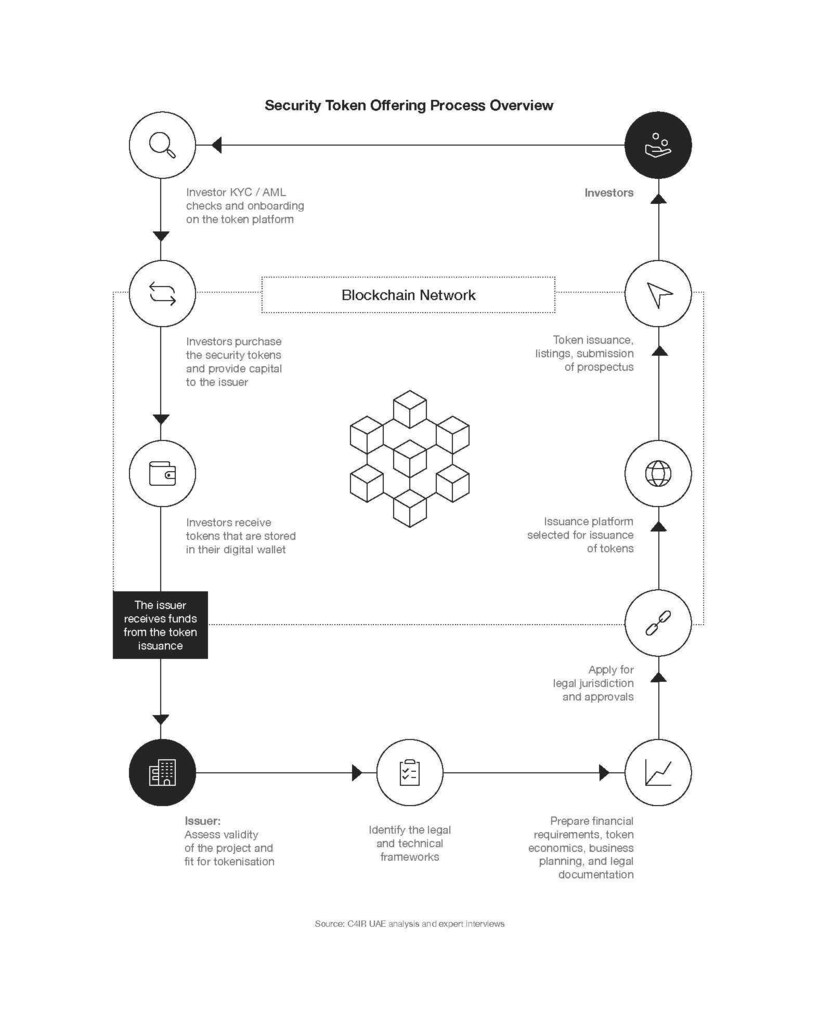
«Oferta de tokens de valores»: un intercambio beneficioso para todas las partes, gestionado mediante blockchain
Un proyecto piloto de tokenización de activos, anunciado públicamente durante la sesión «Implementar el capitalismo de las partes interesadas en Oriente Medio y Norte de África» de la Agenda de Davos 2021, tiene el doble propósito de ayudar a las pymes con sus dificultades financieras y ofrecer un enfoque más estandarizado y accesible para obtener financiación, lo que permite a las empresas llegar a un abanico más amplio de inversores.
Los inversores particulares y de menor escala, que tradicionalmente podrían haber tenido dificultades para invertir en pymes, se benefician de poder aportar financiación a cambio de tokens. Los tokens que reciben los inversores pueden cotizar y negociarse en plataformas emergentes de intercambio de activos digitales, de forma similar a la negociación de valores en una bolsa tradicional.
El proceso se denomina oferta de tokens de valores: se crea, asigna, transfiere y gestiona a lo largo de su ciclo de vida en la plataforma blockchain, donde se emiten e intercambian los tokens digitales.
El sistema podría integrar y gestionar las necesidades de diversas organizaciones, entre ellas plataformas de emisión y bancos de inversión, tribunales y árbitros, organismos reguladores, plataformas de intercambio con y sin custodia, y custodios externos de activos digitales. La red blockchain funciona como un mercado seguro en el que se reúnen todas estas partes.
Las ventajas de la tokenización
La tokenización podría ayudar a las pymes a obtener el capital que necesitan de un abanico más amplio de inversores y, por otra parte, permitir a los inversores diversificar sus carteras.
Gracias a la trazabilidad del proceso, basada en el uso de blockchain tanto para crear como para negociar los tokens, los bancos y las instituciones financieras podrían recibir eficazmente las garantías requeridas y verificar los procesos jurídicos subyacentes.
Su versatilidad podría permitir aplicar la tokenización en distintos sectores, desde los bienes inmuebles y la inversión en obras de arte hasta la reestructuración de deudas.
La tokenización tiene el potencial de renovar la infraestructura actual de los mercados financieros mediante la creación de plataformas financieras nuevas y más eficaces y la solución de las deficiencias existentes en el mercado. Por ejemplo, podría ayudar a resolver las limitaciones de la verificación KYC/AML de los inversores minoristas y agilizar la presentación de informes y el cumplimiento normativo para los emisores.
Podría garantizar que los procesos de financiación de las pymes sean seguros, transparentes, auditables y estén integrados con otros canales digitales, como los procedimientos electrónicos de KYC/AML para incorporar inversores.
Los retos de la tokenización
La falta de regulaciones armonizadas entre jurisdicciones podría socavar la interoperabilidad de la tecnología. Dado que las regulaciones pueden variar considerablemente de una jurisdicción a otra, esto podría limitar tanto la creación como la negociación de tokens.
Una regulación inadecuada podría dar lugar a posibles problemas de protección al consumidor que afecten a los usuarios finales, los inversores y la economía en general.
No está claro cómo se vincularán los tokens con los activos físicos que representan ni en qué estructura de gobernanza se apoyarán. Por ejemplo, si se invierte en obras de arte y un cuadro se divide en varios tokens propiedad de más de un inversor, ¿quién se queda con el cuadro y qué ocurre si lo roban? O, si pensamos en un apartamento dividido en varios tokens, ¿qué incentivos tienen sus propietarios para asumir los costes de mantenimiento y cobro del alquiler?
Es importante abordar algunas de las principales cuestiones relacionadas con los contratos inteligentes, así como otras posibles repercusiones de la tokenización, como las disrupciones en los sectores y la posible inestabilidad en un mercado hiperlíquido. Dado que se trata de una tecnología nueva, no hay pruebas suficientes para confirmar su eficacia y, aunque confiamos en su potencial, el proyecto piloto también podría demostrar que implementar la tecnología sería demasiado costoso o complejo.
¿Qué futuro le espera a la tokenización en Oriente Medio y Norte de África?
Aunque consideramos que la tokenización es una forma positiva de ayudar a las pymes en su recuperación pospandémica, también somos conscientes de que esos esfuerzos deben complementarse con políticas económicas actualizadas que ayuden a convertir esta oportunidad en resultados tangibles para las pymes y la economía en general. La legislación sobre criptoactivos aprobada por la Autoridad de Valores y Materias Primas de los EAU también forma parte de este esfuerzo y constituye un primer paso importante para crear un entorno regulatorio adecuado para los tokens.
¿Qué está haciendo el Foro Económico Mundial respecto a la Cuarta Revolución Industrial?
El Centro de Tecnologías de Frontera e Innovaciónreúne a científicos, responsables de políticas públicas y líderes empresariales para comprender las tecnologías emergentes y sus repercusiones en el mundo real.
Al facilitar la colaboración y la experimentación, el Centro ayuda a sus socios a convertir la innovación procedente de la investigación en aplicaciones prácticas que abordan retos globales compartidos.
También confiamos en que el proyecto piloto llevado a cabo por los EAU permita determinar la posible escalabilidad del proceso de tokenización en toda la región y sus resultados económicos concretos. Para aprovechar plenamente su potencial, es urgente que las autoridades económicas de toda la región actualicen las regulaciones vigentes o elaboren otras nuevas que permitan a los inversores y las pymes utilizarla de forma transparente y eficiente.
Por ejemplo, abordar la fragmentación regulatoria existente en la región sería un primer paso para utilizar la tokenización con el fin de hacer frente a las disrupciones sectoriales y a la falta de estabilidad que la pandemia de COVID-19 ha traído a los mercados.
Confiamos en que, si se utiliza ampliamente en toda la región y se acompaña de las políticas económicas adecuadas, la tokenización pueda crear un entorno seguro para el comercio y acelerar la integración económica de la región, lo que, según las estimaciones, sumaría 230.000 millones de dólares al PIB regional cada año. También reforzaría la resiliencia y la preparación digital de la región de cara a su futuro pospandémico.




