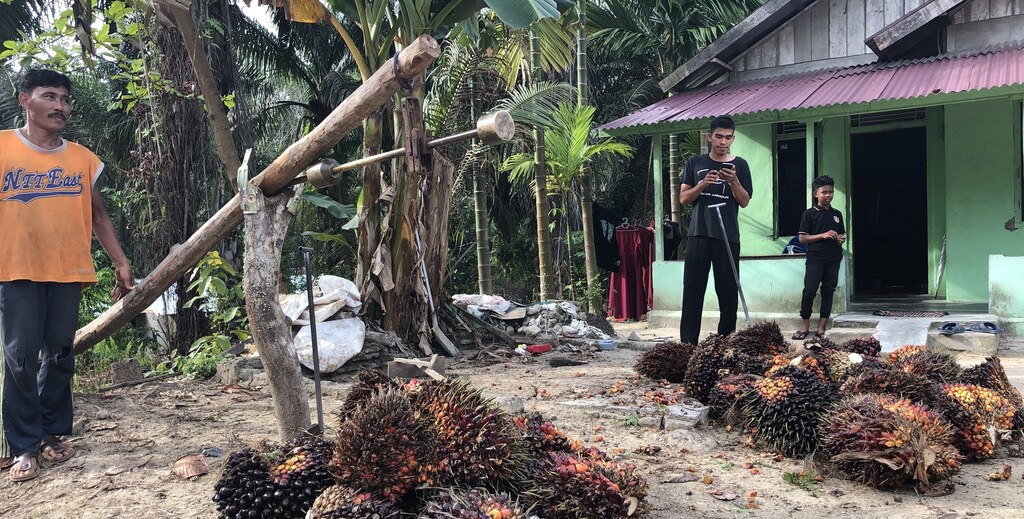
En Indonesia, la mayoría de las transacciones entre pequeños productores y compradores todavía se realizan mediante pagos en efectivo.
Esto entraña riesgos, ya que hace que todas las partes interesadas sean vulnerables a errores, fraude y robos.
PemPem, innovador destacado de UpLink, está ayudando a los agricultores indonesios a pasar del efectivo a los pagos digitales.
En Indonesia, como en otras economías basadas en materias primas, la mayoría de las transacciones entre pequeños productores y compradores todavía se realizan mediante pagos en efectivo. Esto entraña riesgos por muchos motivos. En primer lugar, llevar grandes cantidades de efectivo supone un riesgo para la seguridad y hace que los puntos de transacción sean vulnerables a los robos. Los errores al contar el efectivo, los pagos extraviados y los asaltos son riesgos muy reales para quienes compran y venden materias primas. La falta de trazabilidad de las transacciones en efectivo hace que todas las partes interesadas sean vulnerables a errores y fraudes, y oculta datos valiosos sobre el historial de las transacciones.
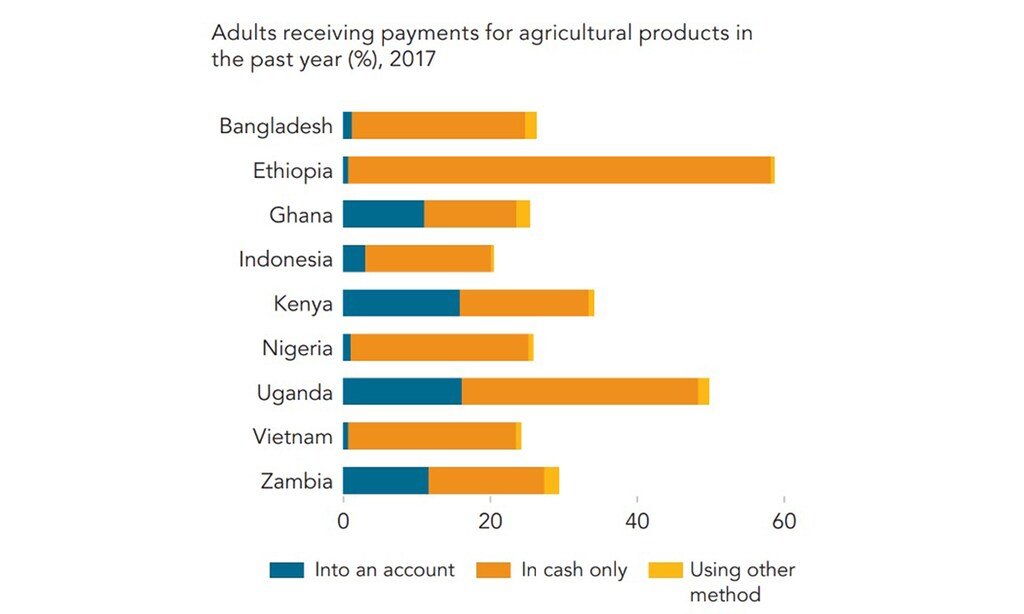
Sin embargo, se estima que el 35% de los agricultores indonesios de la plataforma PemPem no tiene una cuenta bancaria que pueda recibir pagos digitales, lo que mantiene al efectivo como opción predeterminada para las transacciones de materias primas.PemPem es una organización que empodera a pequeños agricultores y comerciantes de cadenas de suministro de materias primas clave para que sean más sostenibles y rentables. Desarrolla software móvil de gestión de cadenas de suministro para microempresas de zonas rurales, introduce tecnologías prácticas para promover la sostenibilidad y facilitar un mayor acceso a la cadena de valor.
Según las cifras del Banco Mundial de 2017 sobre pagos por productos agrícolas, solo uno de cada cinco beneficiarios de pagos agrícolas en regiones en desarrollo declaró recibirlos en una cuenta.
Como los pagos en efectivo predominan en las transacciones agrícolas, los agricultores no pueden crear el historial crediticio necesario para obtener un préstamo de una entidad bancaria tradicional. La pandemia de COVID-19 no ha hecho más que agravar las dificultades de acceso a los servicios bancarios para los pequeños agricultores, ya que los principales bancos revisan sus requisitos de crédito para reflejar la mayor volatilidad del mercado.
Los sistemas de pago digital están ahora a punto de transformar las economías basadas en el efectivo, del mismo modo que la rápida adopción de la tecnología de telefonía móvil a principios de la década de 2000 permitió un «gran salto adelante» en las telecomunicaciones para comunidades rurales históricamente desatendidas.
Potencial para transformar el mercado: del efectivo a los pagos digitales
Las cifras de 2018 de Badan Pusat Statistik, la Agencia Central de Estadística de Indonesia, muestran que aproximadamente el 62% de la población usa un teléfono móvil; entre la población rural, la cifra de usuarios de teléfonos móviles es del 54%. Es probable que estos porcentajes hayan aumentado desde entonces. Actualmente, los teléfonos móviles se usan principalmente para obtener información y acceder a las redes sociales; solo el 7,54% de su uso corresponde a compras y ventas en línea, y menos del 2% usa su teléfono inteligente para obtener productos financieros, como la banca en línea.
Esto indica un enorme potencial para transformar el mercado y pasar del efectivo a los pagos digitales. Para que esa transformación se produzca, las partes interesadas primero deben conocer las ventajas de realizar transacciones en línea.
● Acceso a la tecnología móvil. Antes, la tecnología móvil era una barrera; ahora está lo suficientemente extendida como para poder darse por familiar, si no ubicua. Desde acceder a las redes sociales y obtener información hasta usar aplicaciones móviles como PemPem para consultar información sobre precios, hacer un seguimiento de las ventas de cultivos y generar datos de trazabilidad, integrar los pagos digitales es el siguiente paso lógico.
● Seguridad de los pagos. Demostrar que los pagos son seguros es una prioridad máxima para los modelos de pago digital; es preciso demostrar de forma irrefutable tanto la capacidad de recibir pagos como la de acceder fácilmente al dinero. Cualquier percepción de incertidumbre hará que los usuarios vuelvan a la tangibilidad de las transacciones en efectivo, con sus propios riesgos de robo, pérdida y error.
● Creación de un historial crediticio. Las aplicaciones móviles para pagos digitales que no requieren una cuenta bancaria permitirán a los pequeños agricultores sin acceso a servicios bancarios hacer un seguimiento de sus transacciones y crear un historial crediticio. Al eliminar las barreras asociadas a la obtención de préstamos bancarios tradicionales, los sistemas de pago digital pueden permitir que la mayoría de las personas sin acceso a servicios bancarios obtenga crédito, abriendo la posibilidad de conseguir mejores préstamos a mejores tasas.

A medida que las entidades bancarias tradicionales se interesan cada vez más por incorporar a la población sin acceso a servicios bancarios, el impulso para crear y promover sistemas de pago digital para las poblaciones rurales recibirá una afluencia de ofertas competitivas. La regulación será esencial para garantizar que se mantengan las normas adecuadas en materia de seguridad de las transacciones. El interés competitivo aumentará la disponibilidad de opciones de pago para compradores y vendedores de productos agrícolas en los mercados en desarrollo, lo que abrirá oportunidades para mejorar la educación y la autonomía financieras, así como el acceso a la información de mercado y al crédito.
El uso de teléfonos móviles por parte de pequeños agricultores para acceder a información de mercado esencial ya ha tenido un efecto beneficioso demostrable en sus operaciones y rentabilidad. Un artículo reciente publicado en la plataforma del Foro Económico Mundial muestra que, en las zonas rurales de Pakistán —el área en la que se centra el artículo—, los ingresos de los agricultores aumentaron entre un 10 y un 15% cuando tuvieron acceso a teléfonos móviles. Otro estudio publicado por el Centro Mundial de Agrosilvicultura señala que, gracias a los teléfonos móviles, los agricultores de Uganda accedieron mejor a la información sobre precios y pudieron negociar mejor los precios con los compradores, lo que mejoró sus medios de vida.
El potencial de la tecnología móvil para mejorar los medios de vida mediante un mayor acceso a la información fue solo un primer paso. Ahora se está aprovechando su potencial para transformar sistemas de transacción arraigados, que dependen de una capacidad limitada para comunicarse y realizar transacciones directamente, en beneficio de los pequeños agricultores y, en última instancia, de todas las partes interesadas. Los pagos seguros y la capacidad de crear un historial crediticio son factores importantes para la seguridad financiera de los pequeños agricultores: generan una mayor autonomía financiera y les dan incentivos para seguir eligiendo prácticas agrícolas sostenibles. Es una victoria para los productores, los consumidores y el planeta.
UpLink, la iniciativa de innovación en etapas iniciales del Foro Económico Mundial, habilita e impulsa a los emprendedores con un propósito, esenciales para un futuro equitativo, positivo para la naturaleza y con cero emisiones netas. Para saber más y unirse a la comunidad de UpLink, haz clic aquí.