La inversión extranjera es necesaria para garantizar la transición a la energía limpia en los países en desarrollo.
El riesgo de devaluación de la moneda local es un obstáculo importante para movilizar grandes flujos de capital extranjero hacia estos proyectos.
La creación de una facilidad de cobertura del tipo de cambio mediante financiación combinada protegería frente a tales fluctuaciones.
Alcanzar nuestros objetivos de cambio climático exigirá inversiones masivas en proyectos de energía limpia, tanto en las economías avanzadas como en todo el Sur Global. Pero financiar proyectos en este último grupo de países requiere un aumento de las entradas de capital extranjero, que se verá limitado por el riesgo del tipo de cambio. La creación de una innovadora facilidad de cobertura del tipo de cambio puede ayudar a superar esta limitación.
En las próximas dos décadas, se prevé que las emisiones anuales del sector energético en el Sur Global (sin contar China) aumenten en 5 gigatoneladas. El análisis de la Agencia Internacional de la Energía, el Foro Económico Mundial y el Banco Mundial muestra que revertir esta dinámica para cumplir los objetivos climáticos del Acuerdo de París, al tiempo que se respaldan las necesidades de desarrollo de estos países, requerirá un aumento de entre cuatro y siete veces de las inversiones en energía limpia para 2030 desde el nivel actual de 150 000 millones de dólares.
Es importante destacar que la mayoría de los proyectos de energía limpia necesarios ofrecen servicios orientados al mercado interno (como la electricidad de centrales solares o eólicas, los sistemas de transporte público, las campañas de rehabilitación para mejorar la eficiencia energética de los edificios o las estaciones de carga de vehículos eléctricos). Estos generan ingresos en moneda local. Aunque gran parte de la financiación de estos proyectos procederá de recursos nacionales, la magnitud misma de la inversión necesaria hará necesario cantidades significativas de capital extranjero, que podrían ascender a 180 000 millones de dólares o más al año para 2030.
El riesgo de tipo de cambio (es decir, la posibilidad de que la moneda local se deprecie frente a la divisa del préstamo o de otra inversión extranjera) es un obstáculo importante para movilizar grandes flujos de capital extranjero hacia estos proyectos (aunque no el único). Este riesgo tiene muchas repercusiones problemáticas. En particular, encarece el coste del capital, incrementa los pasivos financieros de las partes interesadas nacionales a medida que su moneda local se deprecia y, quizá lo más importante, limita el nivel de inversión extranjera.
Aunque existen la cobertura cambiaria y otras opciones (incluidos programas especializados para países en desarrollo), son costosas y faltan para muchas monedas del Sur Global, en particular a los plazos largos, bajo coste y gran escala que requieren muchas inversiones en energía limpia.
Si este riesgo cambiario no puede superarse, será imposible movilizar el nivel de entradas de capital extranjero que los países en desarrollo necesitan para desarrollar sus sistemas energéticos con una trayectoria de bajas emisiones. Esto supone riesgos tanto para los países ricos como para los más pobres en el esfuerzo mundial por reducir las emisiones de gases de efecto invernadero.
¿Qué hacer para abordar este obstáculo? Proponemos una facilidad de cobertura del tipo de cambio (ERCF, por sus siglas en inglés), un vehículo de financiación combinada que se financiaría mediante una combinación de partes interesadas de los países receptores, agencias de desarrollo y clima multilaterales y bilaterales, y capital internacional comprometido con el clima.
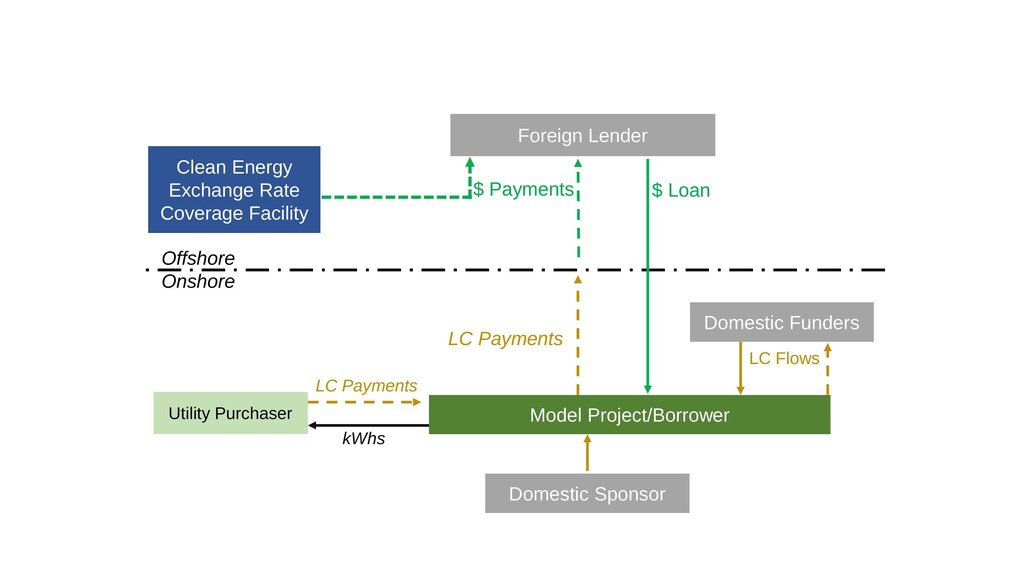
La ERCF se establecería como una facilidad offshore para absorber el riesgo de tipo de cambio en su balance. Emitiría garantías que protegerían a los prestamistas internacionales frente a este riesgo (véase la figura siguiente) y, al mismo tiempo, ayudaría a aislar de él a los promotores nacionales. La facilidad pagaría todos los déficits entre el valor de los pagos contratados en moneda local (LC) y los reembolsos de deuda en moneda extranjera (FC) si la moneda local (LC) se deprecia frente al tipo de cambio predefinido.
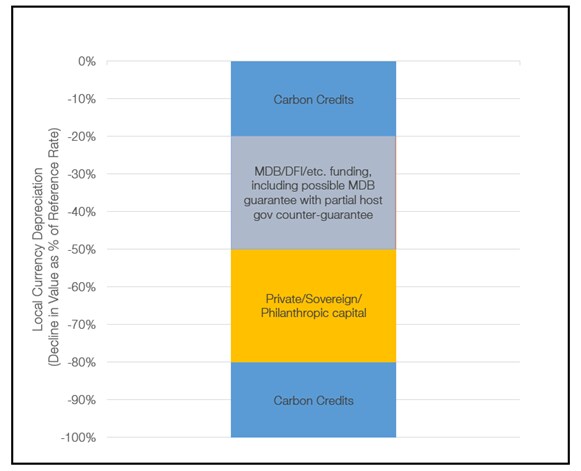
Con arreglo a nuestra estructura de financiación propuesta, la facilidad sería un vehículo de “financiación combinada” financiado por lo siguiente:
Créditos de carbono generados por el proyecto de energía limpia que se asignan a la facilidad, que cubrirían la “primera pérdida” (y también el último tramo de un déficit si la moneda local sufriera una devaluación catastrófica).
Bancos multilaterales de desarrollo (incluidas las garantías contragarantizadas por los países receptores), instituciones financieras de desarrollo y otras agencias de desarrollo y clima, que aportan financiación para las pérdidas posteriores definidas.
Capital internacional, incluidas filantropías, fondos soberanos de inversión e instituciones privadas interesadas, que cubre la “tercera pérdida”.
En el informe se describe con más detalle esta facilidad: Ampliar la energía limpia mediante la innovación en financiación climática: estructura de una facilidad de cobertura del tipo de cambio para países en desarrollo. La facilidad podría generar múltiples beneficios:
Catalizar financiación extranjera adicional para proyectos de energía limpia en países en desarrollo.
Reducir la exposición de las partes interesadas locales de los proyectos a las variaciones del tipo de cambio, reduciendo así la probabilidad de subidas de tarifas si la moneda local se deprecia.
Reducir el coste de la financiación extranjera para los proyectos de energía limpia.
Facilitar la escalabilidad de la cobertura.
Respaldar el crecimiento de los proyectos y mercados de créditos de carbono.
Permitir a los financiadores multiplicar el impacto financiero mediante una estructura de financiación combinada.
Flexibilidad para incluir ventanas especializadas (por ejemplo, programas específicos por país, incluidos los que se enmarcan en las Asociaciones para una Transición Energética Justa que se negocian con Sudáfrica, Indonesia, Vietnam y otros).
Para movilizar flujos de capital internacional en la magnitud necesaria para alcanzar el doble objetivo de desarrollo sostenido y bajas emisiones, se necesitan nuevas herramientas financieras.
La ERCF propuesta, de financiación combinada, se está incubando como solución para abordar el riesgo de tipo de cambio como parte de la iniciativa Movilizar inversiones en energía limpia en economías emergentes. Sus promotores dan la bienvenida a las organizaciones interesadas y a expertos individuales que quieran sumarse para poner en marcha una facilidad piloto que facilite una mayor financiación para la transición mundial a la energía limpia.




