¿Puede una moneda digital de banco central servir de puente hacia una mayor inclusión financiera? ¿O profundizará la brecha digital? La respuesta no es sencilla.
Somos cautelosamente optimistas: una CBDC bien diseñada podría ofrecer una nueva herramienta de pago que reúna las mejores características del efectivo, los pagos digitales y las criptomonedas.
El éxito requerirá un diseño cuidadoso del ecosistema de intermediarios de la CBDC, así como opciones complementarias como la autocustodia y una privacidad sólida.
Durante el último año, un equipo de investigación interdisciplinario financiado por la Fundación Bill y Melinda Gates, en el que participan la Iniciativa de Monedas Digitales del MIT, Maiden Labs, la Universidad de Virginia y 13 equipos de investigación de India, Indonesia, Nigeria y México, analizó dónde los tecnologías de pago existentes no estaban atendiendo a los miembros más vulnerables de la sociedad y si una moneda digital de banco central (CBDC, por sus siglas en inglés) podría cubrir esta brecha.
Las affordances se refieren a lo que un usuario puede hacer con una tecnología y a los tipos de actividad que ese objeto o plataforma habilita y limita. Constatamos que, para que la CBDC marque una diferencia, no puede limitarse a replicar las affordances del sistema existente. En cambio, la CBDC ofrece la oportunidad de rediseñar esas características en beneficio del interés público.
Nuestra investigación, publicada el 12 de enero, identificó cinco affordances que difieren entre los fondos digitales intermediados y el efectivo, que quizá sea el medio de pago existente más inclusivo y que los banqueros centrales y los diseñadores de CBDC deberían considerar.
1. ¿Quién puede custodiar los fondos?
2. ¿Quién puede acceder a la moneda y qué se necesita para enviar y recibir fondos?
3. ¿Con qué rapidez se liquidan los fondos con firmeza, y cuáles son los procesos para revertir una transacción?
4. ¿Qué tipo de rastros de datos dejan las transacciones y quién puede acceder a ellos?
5. ¿Cómo funciona realizar transacciones a distancia , en particular a través de las fronteras nacionales?
Consideraciones sobre la custodia
Como ejemplo, veamos una affordance que marca una diferencia: la custodia. El efectivo puede ser utilizado por cualquier persona, pero los pagos digitales exigen crear una cuenta de usuario con un intermediario, que es el custodio de los fondos. Ambas formas de pago tienen ventajas e inconvenientes.
Los intermediarios permiten transmitir fondos por vía electrónica, algo esencial para participar en la economía de la era digital. Ayudan a proteger los fondos de los usuarios frente al robo y ofrecen servicios útiles. Pero esto exige confiar en un intermediario, no solo para que siga siendo solvente, sino también para administrar las transacciones, seguir ofreciendo acceso y ofrecer reparación cuando surjan problemas. Las comisiones de los intermediarios pueden ser onerosas e impredecibles.
En cambio, mantener el efectivo en propiedad puede resultar engorroso e incluso peligroso en ocasiones. Pero, sobre todo para quienes tienen muy poco dinero o una posición escasa en la economía, puede proporcionar un control y una certeza muy necesarios.
Las lecciones de las criptomonedas descentralizadas, como Bitcoin, son instructivas en este punto.
En primer lugar, estas tecnologías han logrado separar la custodia (que se determina por quién controla las claves criptográficas para mover los fondos) de la capa de ejecución y liquidación de las transacciones (que suele gestionar una red de ordenadores en una red descentralizada que mantiene un libro de registros). Esto, quizá de manera única, permite la autocustodia en los pagos digitales.
En segundo lugar, en la comunidad de las criptomonedas existe un dicho popular: «Si no son tus claves, no son tus monedas». Esto se refiere a la idea de que, a menos que una persona controle la clave privada asociada a su criptomoneda, no es realmente propietaria de esa criptomoneda.
Muchas casas de cambio de criptomonedas y otros intermediarios son custodiales, pero algunos servicios sí permiten a las personas realizar transacciones y operar con criptomonedas sin asumir la custodia de los activos de sus clientes. Dado que las casas de cambio e intermediarios de criptomonedas han sufrido importantes fraudes, ataques e insolvencias, muchos usuarios expertos optan por mantener sus fondos en sus propias billeteras o por utilizar servicios que les permiten conservar el control de sus propias claves.
¿Cómo podrían los diseñadores de las CBDC inspirarse en las innovaciones —y en las lecciones aprendidas— de las criptomonedas descentralizadas, aprovechando al mismo tiempo la estabilidad y otros beneficios del dinero emitido por el Estado?
Existe una variedad de opciones, que van desde mantener el papel intermediario tradicional de la custodia hasta permitir que los usuarios finales se autocustodien la CBDC.
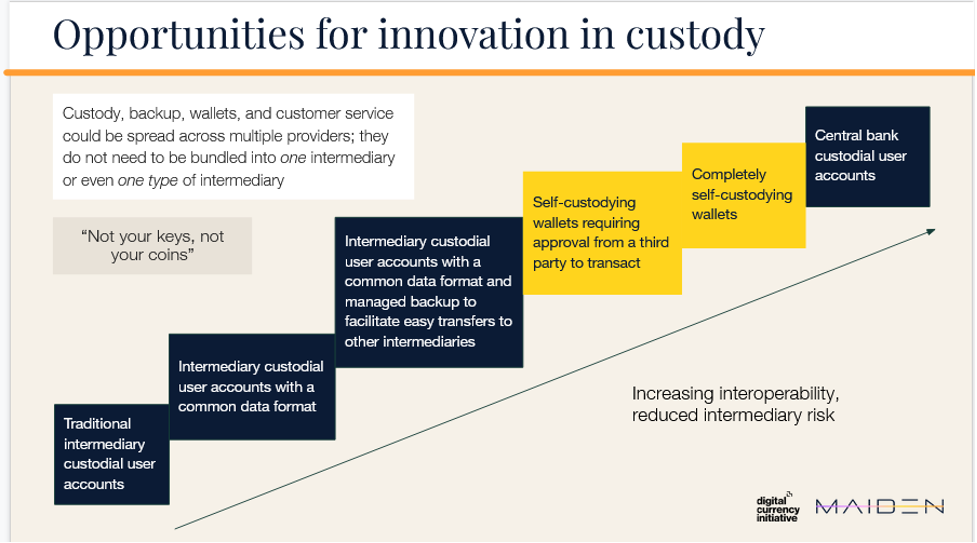
Es importante recordar que la autocustodia conlleva riesgos: los fondos pueden ser robados o perderse, y, una vez completada una transacción, normalmente no existe ninguna forma de reparación. La gestión de la ciberseguridad es difícil, y muchos usuarios podrían no querer asumir el riesgo de una autocustodia total. No debemos exigírselo, pero sí debemos considerar cuándo ofrecer la autocustodia como opción a los usuarios aumenta la dignidad y el bienestar generales.
Más allá de la custodia, cada una de las affordances del dinero que investigamos abre de forma similar un nuevo panorama de preguntas, riesgos y oportunidades.
Mirando hacia el futuro
Lo que está en juego al rediseñar el acceso al dinero es considerable. Por ello, quedan por explorar muchas áreas prometedoras para la investigación futura, entre ellas la investigación sociotécnica y de usuarios; el diseño de sistemas, la seguridad y la privacidad; y la investigación sobre la economía de la CBDC en comparación con las soluciones existentes. Al explorar estos temas, debemos preguntarnos siempre si las nuevas tecnologías financieras aumentan la autodeterminación y la capacidad de actuación de las personas pobres y vulnerables. Para lograr un beneficio de interés público a partir de las tecnologías del dinero, debemos alcanzar la inclusión, así como otras dimensiones del bien común.


