
El comercio mundial se ha visto alterado de forma significativa por acontecimientos geopolíticos y perturbaciones en las cadenas de suministro.
Ahora bien, crece la preocupación por la resiliencia de las cadenas de suministro, en concreto por el grado de concentración del suministro del que dependen algunas regiones y sectores.
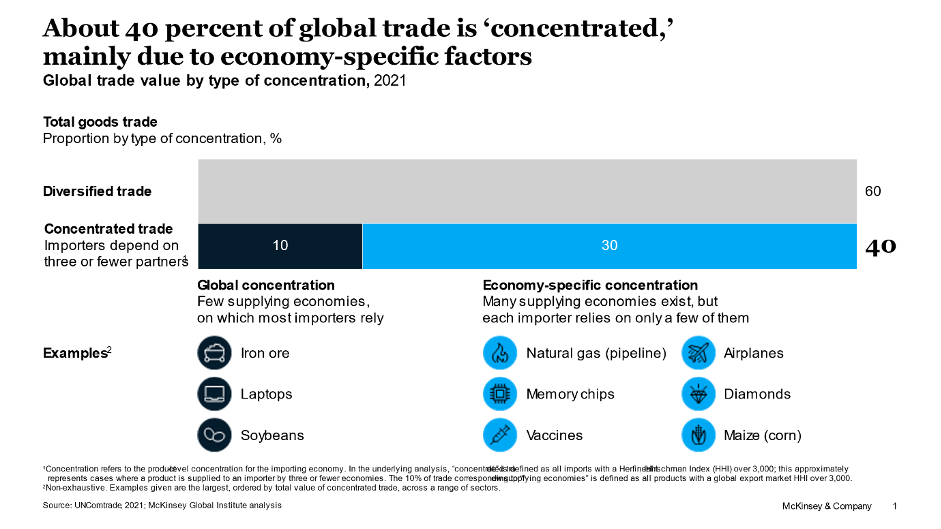
Alrededor del 40 % del comercio mundial de bienes depende de relaciones comerciales en las que la economía importadora se abastece de tres economías o menos para el suministro de un producto determinado.
Nuestro es un mundo interdependiente. Está conectado por flujos globales de bienes, servicios, capital, personas, datos e ideas, pero en los últimos tres años, las importantes perturbaciones en el comercio y las cadenas de suministro, junto con un panorama geopolítico cambiante, han suscitado un debate generalizado sobre cómo hacer que esas conexiones sean más resilientes.
Investigación reciente del McKinsey Global Institute (MGI) ha constatado que ninguna región importante del mundo está cerca de ser autosuficiente, pero que en todos los sectores —e incluso en todas las etapas del proceso de producción— hay productos cuyo origen se concentra en unas pocas zonas geográficas.
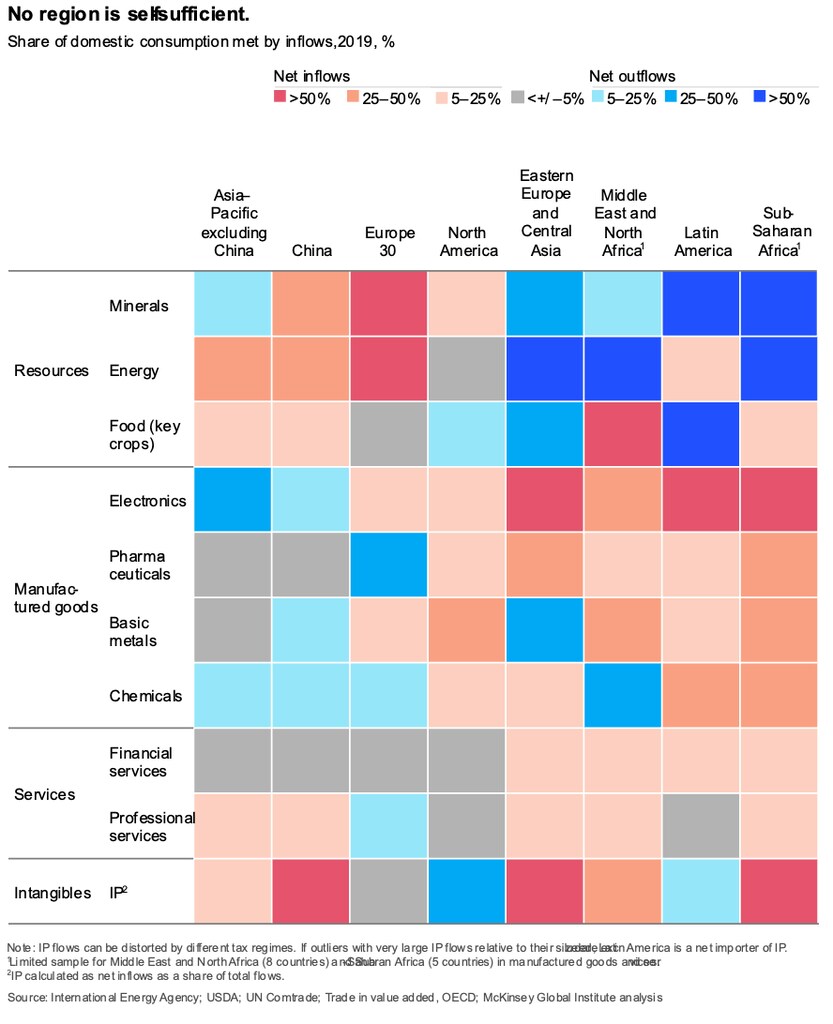
Cuando la interdependencia está sujeta a esta concentración, pueden surgir dificultades. En este contexto, comprender a fondo la «huella de concentración» de cada economía es un punto de partida útil para gestionarla.
Las economías de todo el mundo dependen de los flujos globales. La UE y Asia-Pacífico dependen de las importaciones de energía para cubrir el 50 % y el 25 % de sus necesidades, respectivamente. América del Norte depende de las entradas para satisfacer necesidades diversas, desde recursos como minerales, productos intermedios como metales básicos y productos químicos, y productos finales como la electrónica. Oriente Medio y el Norte de África y el África subsahariana importan aproximadamente el 60 % y el 20 %, respectivamente, de los productos agrícolas que necesitan, en particular cereales.
La concentración y el comercio mundial, en cifras
Superpuesta a esta interdependencia generalizada existe una concentración extendida. Pero ¿cuánta y dónde? En su publicación «La complejidad de la concentración en el comercio mundial», el MGI analizó 6000 productos comercializados a nivel mundial en 130 economías, que sumaban más de ocho millones de corredores comerciales individuales en 2021, para arrojar luz sobre dos aspectos poco valorados del debate sobre la concentración
1. La concentración en las relaciones comerciales es frecuente.
En general, alrededor del 40 % del comercio mundial de bienes depende de relaciones comerciales en las que la economía importadora se abastece de tres economías o menos para el suministro de un producto determinado. Si se restringe aún más el enfoque, los casos en los que la economía importadora depende de dos economías o menos para un producto determinado representan el 15 % del comercio mundial. Estas relaciones comerciales concentradas son especialmente pronunciadas en los recursos y en la cadena de valor alimentaria, pero están presentes en todos los sectores para productos importantes que van desde productos finales complejos, como los portátiles, hasta productos intermedios como los juegos de cables y materias primas como el trigo.
Todas las economías participan en relaciones comerciales concentradas. Cada economía obtiene al menos el 20 % de sus importaciones en valor de tres economías o menos; al menos el 5 % procede de dos economías o menos.
2. La concentración suele reflejar factores específicos de cada economía, y no una falta de proveedores mundiales.
La gran mayoría de la concentración se produce cuando una economía individual tiene un conjunto relativamente concentrado de socios importadores para un producto concreto a pesar de que el producto está disponible en un conjunto relativamente diverso de socios.
Del 40 % del valor del comercio mundial que depende de tres economías proveedoras o menos, alrededor de tres cuartas partes corresponden a esta «concentración específica de cada economía». Estas relaciones concentradas no se deben a la falta de proveedores alternativos, sino a una serie de factores, entre ellos la geografía, las preferencias de consumidores y empresas, los acuerdos comerciales preferenciales y las estructuras y relaciones de los proveedores.
En el caso de la geografía, por ejemplo, es probable que se prefieran países cercanos para los bienes que implican costes significativos de transporte y almacenamiento. Por ejemplo, Egipto y Türkiye históricamente se abastecían de más del 80 % de su trigo en Ucrania y Rusia, relativamente próximas, mientras que México obtiene casi el 90 % de sus importaciones de trigo de Estados Unidos.
Las economías más grandes, en particular las muy integradas en las cadenas de valor manufactureras de Europa y Asia, como Alemania o China, tienden a estar relativamente menos concentradas de media. No obstante, incluso estas economías dependen de algunas importaciones concentradas. Por ejemplo, China se abastece de más del 95 % de su demanda de soja, utilizada principalmente como alimento para cerdos, de Estados Unidos y Brasil. Alemania se abastecía históricamente de la mayor parte de su gas natural a través del gasoducto Nord Stream, y de más del 80 % de los antibióticos a granel procedentes de Suiza.
Las economías más pequeñas de las regiones emergentes tienden a tener relaciones comerciales más concentradas en una gama más amplia de importaciones. Contribuye a ello el hecho de que es más difícil para estas economías desarrollar una variedad de proveedores, porque los volúmenes comerciales son relativamente limitados, además de que tienden a carecer de infraestructuras y sistemas nacionales suficientes para apoyar la diversificación del comercio.
Los responsables de la toma de decisiones necesitan un «mapa» de concentración
Como las multinacionales y los responsables políticos buscan equilibrar el crecimiento y la resiliencia en un momento en que la geopolítica y, por tanto, la concentración a nivel de país cobran mayor relevancia, un mapa de concentración les ayudaría a comprender dónde y cuándo la concentración les afecta.
No todas las relaciones comerciales concentradas requieren intervención. En algunos casos, la mejor respuesta puede ser esperar y observar. En otros, sin embargo, puede ser conveniente actuar. Una forma de reducir cualquier tensión derivada de la interdependencia es la innovación apoyada por asociaciones entre los sectores privado y público. El Departamento de Energía de Estados Unidos ha respaldado a fabricantes de productos químicos y baterías en el desarrollo de formulaciones de cátodos con bajo contenido de cobalto para las baterías de vehículos eléctricos, con el fin de mitigar la dependencia concentrada del cobalto, que procede en gran medida de la República Democrática del Congo.
Alternativamente, la diversificación proactiva puede ser la mejor opción. Durante la última década, Singapur ha diversificado su suministro de gas natural, construyendo una terminal de gas natural licuado para acceder al mercado marítimo.
Aunque hacen falta dos para bailar el tango, en la danza del intercambio global, ampliar la mirada para considerar a más —o a otros— posibles socios puede ser la clave para ganar.




