La inflación está provocando dificultades financieras en todo el mundo, y esto se siente especialmente en la planificación de la jubilación en las comunidades de Asia, que envejecen rápidamente.
Los proveedores de gestión de patrimonios de la región deben abordar cuestiones como la falta de transparencia y el acceso desigual al asesoramiento y a los productos financieros.
El sector debe priorizar el bienestar de cada inversor y garantizar que el camino hacia un futuro financiero viable no quede limitado a unos pocos privilegiados.
En todo el mundo, la gente se queja del disparado coste de la vida: el impacto de la inflación creciente no discrimina. El valor del dinero se está erosionando a un ritmo que muchas personas sienten de forma tangible y aguda.
Sin embargo, la dificultad es quizá más pronunciada en la planificación de la jubilación, en particular en Asia, donde la población envejece más rápido que en cualquier otra región. Este fenómeno agrava el reto de hacer que el dinero, ganado con tanto esfuerzo, alcance para años de jubilación más largos.
Una esperanza de vida prolongada ya no es proporcional a una calidad de vida sostenida, y la suficiencia de las pensiones de jubilación se perfila como el mayor desafío generacional de nuestro tiempo.
¿Qué es la AMNC, la reunión del Foro Económico Mundial en China?
Se hace cada vez más evidente la necesidad de abordar las deficiencias de una industria financiera tradicionalmente opaca, que no ha sabido ofrecer a las personas asesoramiento y oportunidades de inversión justos y significativos.
El estado actual de la gestión de patrimonios en la región está lastrado por comisiones ocultas, falta de transparencia y un acceso limitado a soluciones de inversión adecuadas para el inversor cotidiano: son sus amigos, colegas y familiares.
La mayoría de las personas sufre, sin saberlo, por opciones de inversión deficientes, por el asesoramiento recibido y, en consecuencia, por la reducción de los rendimientos. Al cumplir con nuestras obligaciones fiduciarias, los gestores de patrimonios pueden hacer mucho más para igualar las condiciones y cerrar la brecha de inversión.
Las comisiones de trail son un mal que merece combatirse
Las comisiones de trail son comisiones insidiosas que los gestores de fondos y las compañías de seguros pagan a los distribuidores (es decir, corredurías, bancos, asesores financieros o gestores de patrimonios) y que erosionan silenciosamente los rendimientos de los inversores.
Esta comisión se paga de forma continua mientras el inversor mantenga los fondos, y suele oscilar entre el 0,5 % y el 1 % anual, o más del 50 % de las comisiones a nivel de fondo.
Como norma habitual del sector, a los distribuidores a menudo se les incentiva para vender los fondos que ofrecen las comisiones más altas, en lugar de aquellos que responden genuina o adecuadamente a las necesidades y al perfil de riesgo de los inversores.
Desde el principio, las comisiones de trail colocan de inmediato a los inversores cotidianos, que dependen de los profesionales del patrimonio para recibir el mejor asesoramiento de inversión, en una posición desventajosa. Aunque están prohibidas en mercados consolidados como Europa, Australia y el Reino Unido, esta falta de alineación sigue extendida en Asia.
Para empoderar realmente a las personas con mayores probabilidades de éxito financiero, los gestores de patrimonios no deben caer en la trampa de priorizar las comisiones que se embolsan por encima de los mejores intereses de sus clientes.
Ya es hora de que la eliminación completa de las comisiones de trail se convierta en la norma, y no en la excepción, en el sector, para favorecer rendimientos a largo plazo y una plena alineación con los objetivos de los clientes.
Acceso limitado a buenos productos de inversión
Otro desafío importante al que se enfrentan los inversores minoristas es el acceso limitado a los fondos de clases de acciones institucionales, que tienen comisiones de gestión sustancialmente más bajas.
Esto se debe en gran medida a la ausencia de comisiones de trail pagadas por estas clases de acciones «limpias». Tradicionalmente, estos fondos han estado reservados para los clientes lo bastante grandes y lo bastante informados como para solicitar el acceso.
Invertir es discriminatoriamente caro si eres un inversor minorista, especialmente en Asia. Un informe de Morningstar de 2022 reveló que Singapur y Hong Kong, dos de los principales centros financieros de la región, se situaron por debajo de la media entre 26 mercados en cuanto a comisiones y gastos.
Un coste de inversión más alto erosiona cualquier posible rendimiento de la inversión, lo que agrava la brecha de riqueza. Por ello, unas comisiones más bajas son fundamentales para el éxito de la inversión. Incluso una diferencia aparentemente pequeña del 1 % puede traducirse en más del 152 % de rendimientos perdidos a lo largo de un período de 30 años, dado un rendimiento medio de mercado antes de comisiones.
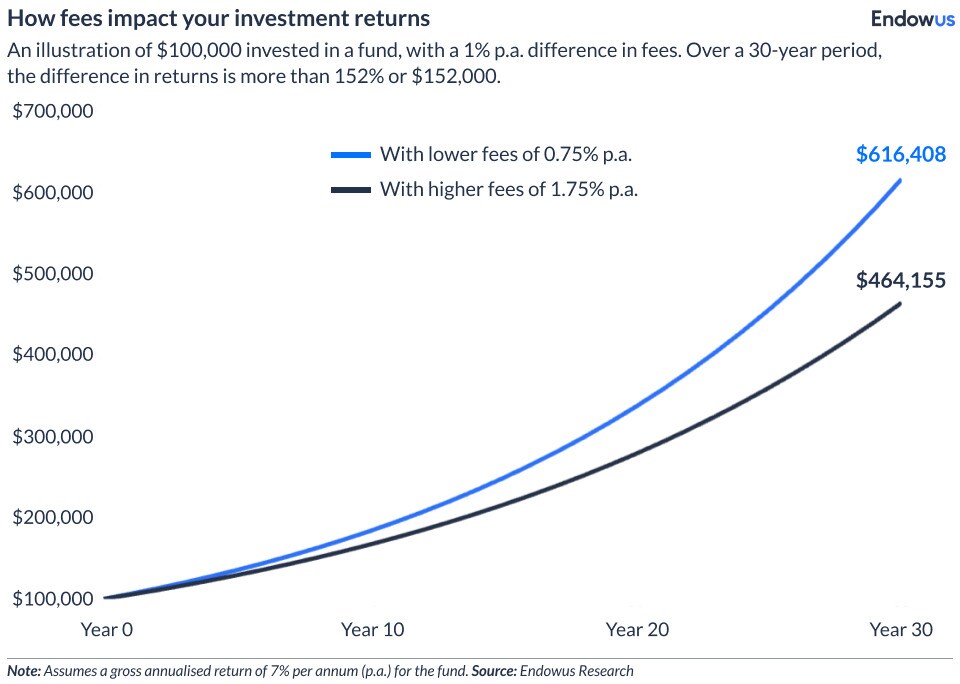
Puede marcar la diferencia entre una jubilación cómoda y una lucha prolongada por llegar a fin de mes en la vejez, viviendo de cheque de pensión en cheque de pensión y dependiendo de los hijos de la generación sándwich apretada para aliviar la presión de los costes.
Wealthtech para mejores oportunidades financieras
La pandemia mundial nos ha demostrado, sin duda, el poder transformador de la digitalización y la tecnología para igualar las condiciones, especialmente en lo que respecta al acceso a servicios esenciales. La verdadera capacidad de la wealthtech reside en movilizar al conjunto del sector para adoptar nuevas buenas prácticas y modelos de negocio.
La wealthtech puede ampliar el acceso a las mejores soluciones rentables, como los fondos de clases de acciones institucionales para todos los inversores, independientemente de su patrimonio neto, y ofrecer un servicio personalizado, todo a escala.
Esta escalabilidad permite un coste de servicio adecuado, con la fraccionación de los importes de inversión, y cuando la necesidad de obtener comisiones ocultas puede desaparecer, lo que hace accesibles para todos productos de inversión buenos y de bajo coste.
El tema de la inteligencia artificial (IA) y sus aplicaciones en el sector también ha cobrado protagonismo. Los actores de la wealthtech tienen un papel fundamental que desempeñar para garantizar que los avances habilitados por la IA en la gestión de patrimonios se ajusten a los más altos estándares de cumplimiento y ética, al tiempo que ofrecen experiencias de cliente superiores y personalizadas que se adapten a necesidades específicas.
Como custodios de esta tecnología, debemos manejarla con cuidado, asegurando que esté alineada con nuestros valores y que atienda las necesidades de nuestros clientes. Al mismo tiempo, las wealthtech ágiles pueden acelerar el desarrollo de productos y la innovación iterando con rapidez, libres de las cadenas de las infraestructuras heredadas tradicionales y de los modelos de negocio con conflictos de interés.
La razón de ser de las plataformas de wealthtech es empoderar a los inversores individuales con un control total sobre sus activos y la visualización de sus carteras en tiempo real. Pero una mayor autonomía exige una mayor responsabilidad: la competencia financiera no es un subproducto automático de la competencia digital.
¿Qué hace el Foro Económico Mundial en materia de diversidad, equidad e inclusión?
El Centro para la Nueva Economía y la Sociedad conecta a líderes para comprender cómo el cambio económico y tecnológico está transformando el empleo, las competencias y las oportunidades.
A través del intercambio de conocimientos y la colaboración, el Centro permite a los socios explorar modelos económicos inclusivos que apoyan a las personas y a las sociedades durante la transición.
Las plataformas de wealthtech también serán fundamentales para promover la alfabetización financiera, compartiendo recursos educativos a través de las fronteras por canales digitales y dotando a las comunidades de los conocimientos financieros necesarios para tomar decisiones de inversión informadas.
La tecnología es solo un facilitador. Es fácil empezar a invertir en una aplicación o plataforma digital, pero el empoderamiento verdadero y duradero se basa en la educación.
Debemos proporcionar los conocimientos adecuados y un asesoramiento de nivel institucional para formar generaciones de inversores financieramente competentes y autónomos, que comprendan la importancia de desarrollar disciplina y adoptar un enfoque basado en la evidencia en sus hábitos de inversión a largo plazo, para lograr los resultados correctos y mejores.
Mejores resultados en la gestión de patrimonios para todos
Ha llegado el momento de que el sector elimine colectivamente las barreras que impiden las oportunidades inclusivas en la gestión de patrimonios. Debemos enfrentar las fallas ocultas, romper las cadenas del acceso limitado y de los incentivos abiertamente desalineados, y abrazar el potencial transformador de la wealthtech.
Juntos podemos forjar un futuro financiero más justo y próspero para todos, en el que las personas dispongan del conocimiento, las herramientas y el control necesarios para tomar decisiones financieras informadas sobre su propio futuro, especialmente en lo que respecta a la jubilación.
Esforcémonos por crear un sector de gestión de patrimonios que priorice el bienestar de cada inversor y garantice que el camino hacia un futuro financiero viable no quede limitado a unos pocos privilegiados.