La más reciente Encuesta a Economistas Jefe del Foro Económico Mundial muestra que la mayoría espera que el PIB mundial se recupere hasta su nivel previo a la COVID-19 en la primera mitad de 2022.
Los encuestados ven el mayor riesgo de cicatrices económicas por una ola retrasada de quiebras.
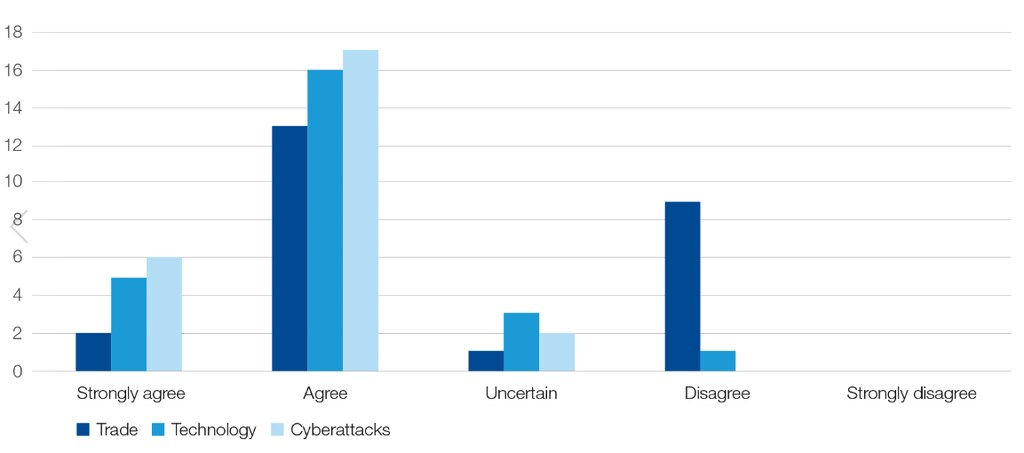
También esperan el mayor potencial de conflicto internacional derivado de ciberataques.
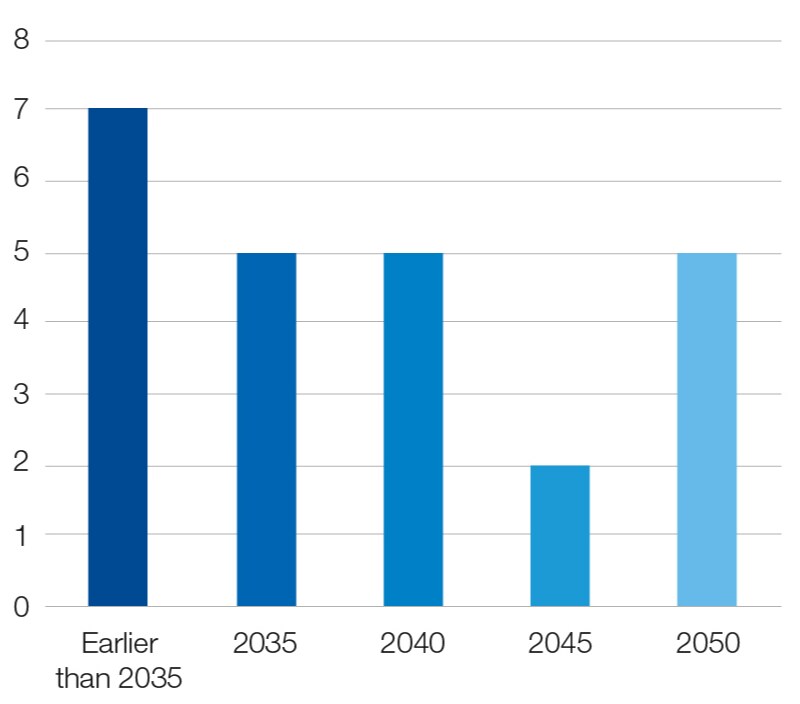
En cuanto a la transición climática, un número significativo de encuestados considera que 2050 no es lo suficientemente ambicioso para los objetivos de cero emisiones netas.
Lea el informe aquí.
Las bolsas en alza y el aumento de los precios de las materias primas dan la impresión de que la situación de la economía mundial está mejorando. Una tras otra, las instituciones revisaron al alza sus previsiones de crecimiento mundial para este año, tras el anuncio de un generoso gasto de recuperación por parte del gobierno estadounidense en primavera.
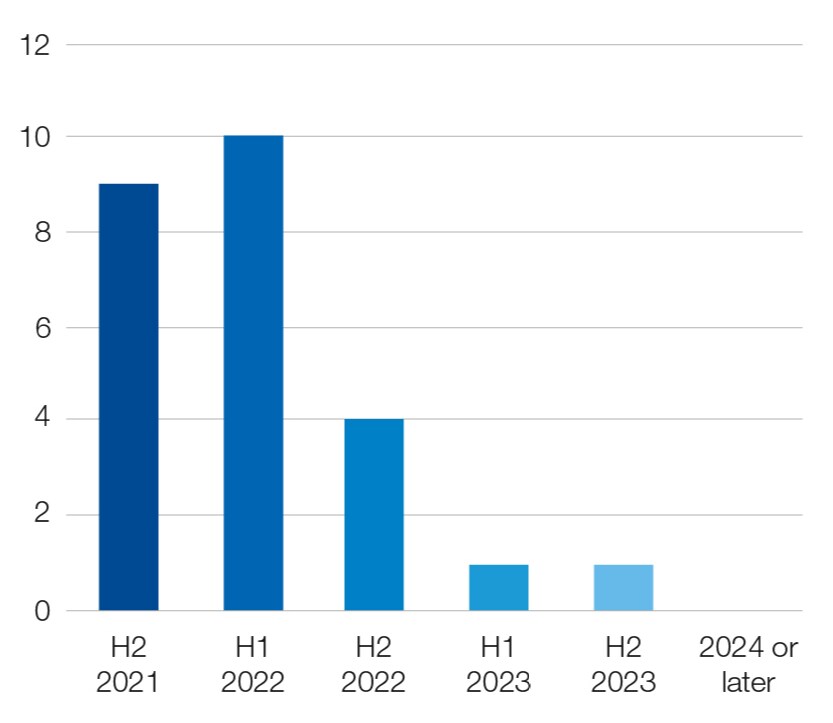
Los encuestados de la más reciente Encuesta a Economistas Jefe del Foro Económico Mundial prevén una tasa de crecimiento para 2021 de alrededor del 6 %, y la mayoría espera que el PIB mundial se recupere hasta su nivel previo a la COVID-19 en la primera mitad de 2022.
¿Cuándo espera que el PIB mundial vuelva a su nivel previo a la COVID?
Y, sin embargo, tras estas cifras, algunos países están experimentando nuevas y dramáticas olas del virus; las personas siguen procesando 18 meses de mala salud, duelo y estrés; millones de trabajadores han abandonado la fuerza laboral mundial; las vacantes de empleo quedan sin cubrir en las economías de altos ingresos; y varios factores de riesgo podrían retrasar o descarrilar incluso el repunte agregado.
Al mismo tiempo, surgen nuevas oportunidades para las empresas y los trabajadores que salen del año de la pandemia con un compromiso renovado y margen para invertir en tecnologías y competencias verdes. Si las políticas pueden establecer las condiciones marco adecuadas para desbloquear inversiones privadas verdes a gran escala, la tasa de crecimiento a largo plazo podría resultar mucho más saludable que el crecimiento del 1,5 % previsto para las economías avanzadas en 2025.
En los próximos meses, los líderes tendrán el desafío de navegar con cuidado por las aguas turbulentas de la transición desde el apoyo de emergencia hacia un gasto más focalizado y transformador, y de encontrar la combinación adecuada de políticas que supere la polarización interna sin exacerbar aún más las divergencias globales.
Diferentes enfoques para la recuperación
En los países donde las finanzas públicas lo permitieron, las medidas de emergencia fueron rápidas, generosas y bastante comparables entre economías. Los enfoques del estímulo fiscal, en cambio, difieren ampliamente en alcance y revelan una gama de prioridades en cuanto al tipo de transformación económica a largo plazo prevista.
Por ejemplo, mientras que el gasto de estímulo de China tras la crisis financiera mundial se centró en gran medida en impulsar la transformación digital del país, se orientó con mayor inmediatez a fortalecer el sistema de salud pública. El plan de recuperación Next Generation EU pone su principal énfasis en la transición verde. Por su parte, Estados Unidos ha aprobado paquetes de estímulo sin precedentes y planes de inversión en infraestructura y en apoyo a las familias.
Ante los llamados de muchas voces prominentes a una profunda transformación del capitalismo de mercado, los gobiernos enfrentan el enorme desafío de presentar planes lo suficientemente ambiciosos como para transformar realmente, sin excederse en el gasto hasta un punto que genere desperdicio por una mala focalización y una implementación apresurada.
En las economías donde los gobiernos no tenían recursos para ofrecer alivio de emergencia, el deterioro económico derivado de las quiebras empresariales y la caída de la participación en el mercado laboral podrían constituir un obstáculo importante en el camino hacia la recuperación, y sigue siendo un riesgo en los países donde la transición desde el alivio de emergencia hacia tipos de gasto más focalizados no se gestiona con cuidado.
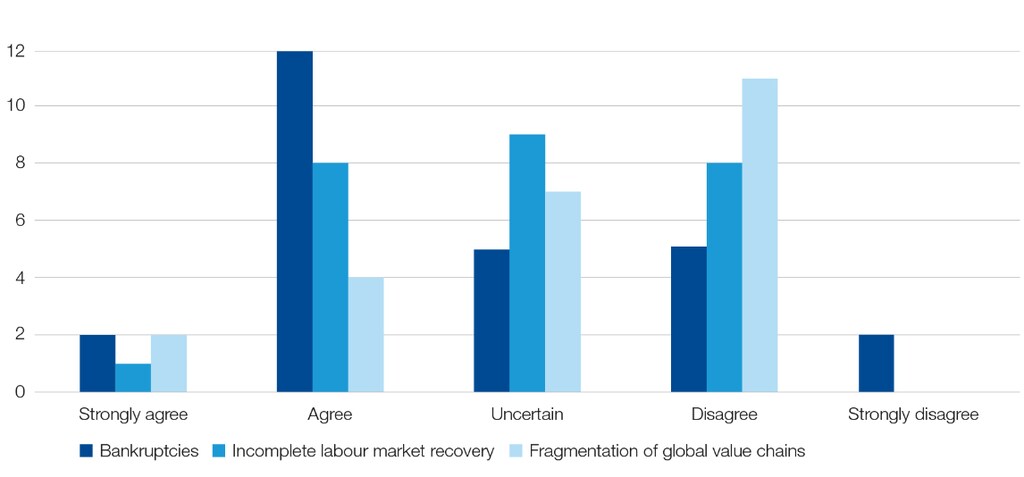
En cuanto a los riesgos de transición, los encuestados ven el mayor riesgo de cicatrices económicas por una ola retrasada de quiebras, seguido de cicatrices en el mercado laboral. Aunque inicialmente hubo mucha retórica sobre la relocalización de las Cadenas de Valor Globales para aumentar la resiliencia de las redes de proveedores, la complejidad de las redes de producción existentes y las ventajas de costos actuales parecen mantener vigente el sistema existente.
Existe una alta probabilidad de cicatrices económicas debido a:
Encontrar la combinación adecuada de política fiscal y monetaria
Los contornos de la futura división del trabajo entre la política fiscal y la monetaria para facilitar tanto el gasto de estímulo como los planes de inversión a largo plazo se han ido aclarando en las últimas semanas. Los encuestados esperan que las autoridades monetarias mantengan su prioridad en la estabilidad de precios, lo que implica un aumento de las tasas en un futuro no muy lejano, ya que la inflación comienza a repuntar. Se espera una nueva dirección en el ámbito fiscal, donde un tipo impositivo mínimo global del impuesto de sociedades se ha vuelto más probable desde la propuesta de Estados Unidos en abril.
Los principales bancos centrales seguirán priorizando la estabilidad de precios.
Las distintas capacidades de los gobiernos para intervenir han aumentado las brechas existentes entre los países que pudieron costear medidas de rescate fiscal y vacunas y los que no. La forma en que los gobiernos gestionen ahora la transición para acelerar un cambio estructural que genere resultados más inclusivos dentro de los países será tan crucial como la acción de la comunidad internacional para cerrar las brechas entre países.
Importancia de la interdependencia internacional
Cuanto más fuertes sean las presiones internas, mayor será la tentación de que las fuerzas políticas internas impulsen medidas proteccionistas. Aunque el multilateralismo vive actualmente un resurgimiento, en muchos países se están gestando fuerzas políticas que podrían poner en duda esta reapertura. Incluso en las circunstancias actuales de una distensión relativa, las tensiones entre grandes potencias persisten y se espera en general que aumenten a medio plazo.
Si bien el alto nivel actual de interconexión puede contrarrestar los esfuerzos políticos por intensificar aún más esas tensiones, la retórica de la autosuficiencia se hace más fuerte, y algunos políticos presentan la interdependencia con otros países como una vulnerabilidad en lugar de una fuente de beneficio mutuo. La crisis de la COVID-19 dejó claro que las relaciones comerciales entre países no pueden darse por sentadas, ya que las medidas sanitarias y el interés nacional tuvieron prioridad.
Creciente amenaza de ciberataques
Otro peligro que también podría descarrilar la recuperación y el crecimiento futuro son los ciberataques a gran escala, incluidos los realizados por actores estatales. De hecho, los encuestados ven las mayores tensiones o el mayor potencial de conflicto a nivel internacional derivados de ciberataques, seguidos de las tensiones tecnológicas y comerciales.
Se espera que las tensiones entre las principales economías aumenten significativamente a medio plazo en los siguientes ámbitos:
Enfoque en una recuperación verde
A medida que comienzan a implementarse más medidas de recuperación, los próximos meses serán cruciales para situar la transición climática en el buen camino, y la cooperación mundial en este ámbito será clave. Los líderes empresariales tienen grandes expectativas de que los responsables de políticas ofrezcan orientación oportuna, inversiones públicas y condiciones marco confiables, ya que uno de los mayores cuellos de botella para la inversión privada en la transición verde en la actualidad es la incertidumbre en materia de políticas.
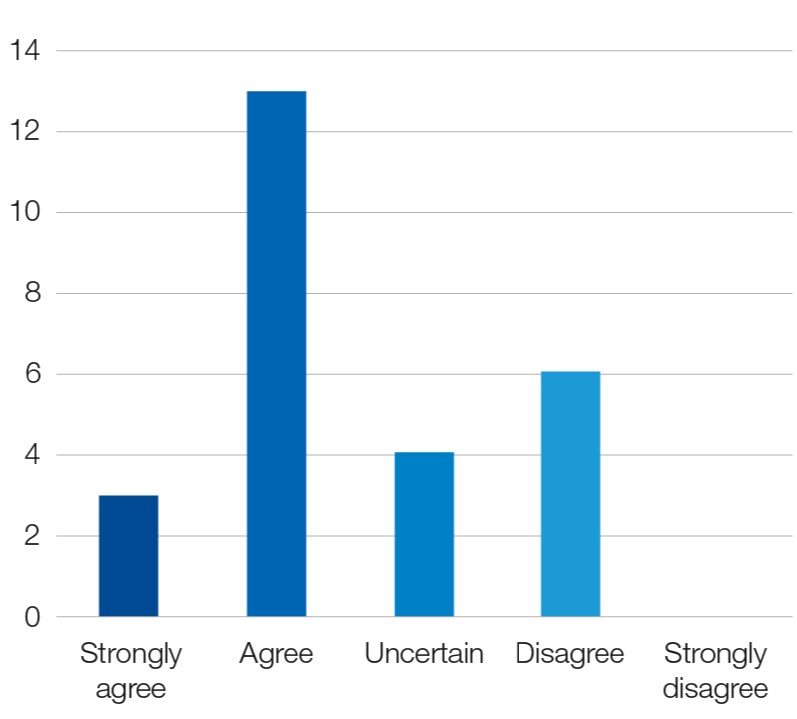
Los avances en este frente serán cruciales para contener el riesgo de desarrollo más lento, pero con mucho el más destructivo, para la trayectoria de recuperación actual. Un número significativo de encuestados cree que 2050 no es lo suficientemente ambicioso para los objetivos de cero emisiones netas y, en cambio, busca que dichos objetivos se adelanten; algunos incluso sugieren que sea antes de 2035. Mientras los gobiernos nacionales han dudado en adoptar un impuesto al carbono, existe además un consenso entre los encuestados de que este es uno de los instrumentos de política más eficaces para alcanzar los objetivos de neutralidad de carbono.
La fecha límite óptima para los compromisos de cero emisiones netas por parte de gobiernos y empresas es:
La economía mundial se encuentra en un momento crítico de brechas crecientes entre países y dentro de ellos. Será necesario mucho cuidado para garantizar que los esfuerzos por reducir las divergencias en un lugar no agraven la situación en otro. Adoptar un enfoque global de la transición verde y apoyar las inversiones en tecnología y competencias verdes que incluyan a empresas de menor productividad y a trabajadores desfavorecidos será una forma de contrarrestar las fuerzas que impulsan la recuperación en forma de K actual.




