Los pagos digitales son una herramienta esencial para la inclusión y la participación financieras.
Brasil lidera un auge de la inclusión financiera en América Latina: las empresas de tecnología financiera y las iniciativas impulsadas por el Banco Central están dando acceso a cuentas bancarias por primera vez a millones de personas.
El Foro Económico Mundial se ha asociado con el Banco Interamericano de Desarrollo para poner en marcha una iniciativa destinada a ampliar aún más la inclusión financiera y desbloquear oportunidades para el comercio digital en América Latina y el Caribe.
Los pagos digitales están impulsando un cambio profundo en el sector bancario de Brasil. En los últimos 10 años, una revolución silenciosa en Brasil ha dado lugar a una mayor competencia, más inclusión financiera y comisiones bancarias más bajas.
La explosión de los pagos digitales en Brasil ha creado un ecosistema financiero innovador que funciona para la gente común.
Este progreso es el resultado de una combinación de una reforma del marco regulatorio de los pagos, un uso intensivo de la tecnología, el emprendimiento y un enfoque centrado en crear productos que respondan a las necesidades de los clientes brasileños.
El auge de la inclusión financiera en Brasil
Desde el inicio de la pandemia de COVID-19, alrededor de 16 millones de personas se han incorporado al sistema financiero brasileño. De hecho, el aumento de la migración a los servicios en línea durante este período significa que el 85 % de los brasileños ahora tiene acceso a servicios financieros.
Esto representa uno de los mayores aumentos de la población bancarizada en décadas.
A pesar de esta mejora, todavía existen obstáculos para la adopción de los pagos digitales, pero algunas de las prometedoras empresas brasileñas de tecnología financiera buscan la solución mediante la colaboración con otros actores.
Nubank, fundada en São Paulo en 2013, es hoy una de las mayores plataformas de banca digital del mundo y ofrece productos financieros a más de 53 millones de clientes. Más importante aún, datos recientes muestran que Nubank ha dado acceso al sistema financiero a 5,6 millones de personas que nunca antes habían tenido acceso a servicios bancarios.
Pero la innovación por sí sola no puede asumir la responsabilidad de la inclusión financiera: los gobiernos deben contribuir a este esfuerzo.
De hecho, las políticas o regulaciones gubernamentales pueden crear barreras de entrada para los proveedores de pagos o los nuevos actores que intentan innovar en el mercado. Muchos países adoptan requisitos onerosos para obtener licencias y de capital, así como restricciones al procesamiento nacional y al uso de datos, con el fin de mejorar la seguridad, controlar los costos o atender las preocupaciones sobre la privacidad; sin embargo, esto puede tener la consecuencia involuntaria de crear barreras de acceso al mercado.
Sin embargo, algunos países han logrado evitarlo. Por ejemplo, el Banco Central de Brasil ha hecho un excelente trabajo al fomentar la entrada de nuevas instituciones mediante una regulación proporcional.
Desbloquear el potencial de los pagos digitales
La Plataforma del Foro Económico Mundial para Dar Forma al Futuro del Comercio y la Inversión se ha asociado con IDB Lab, el laboratorio de innovación del Banco Interamericano de Desarrollo, para poner en marcha la iniciativa Pagos para Impulsar el Crecimiento para Todos (PAGA).
La iniciativa PAGA busca desbloquear el verdadero potencial de los pagos digitales en América Latina y el Caribe (ALC). Esta iniciativa reúne a partes interesadas de los sectores público y privado para promover recomendaciones prácticas que impulsen una mayor adopción de los pagos digitales en la región.
Las siguientes recomendaciones de la iniciativa PAGA facilitarán el acceso al sistema financiero a quienes han quedado excluidos, al tiempo que protegen sus derechos y su privacidad y garantizan que el sector siga siendo competitivo.
Establecer buenas prácticas regulatorias para reducir las barreras del mercado y promover la innovación
Fomentar la interoperabilidad, adoptar normas internacionales del sector y promover condiciones equitativas en los pagos digitales y los servicios financieros son los cimientos de un ecosistema de pagos digitales próspero.
Fomentar la colaboración entre los sectores público y privado
La innovación en los pagos se acelera. Para garantizar que estos avances sean inclusivos, sostenibles y seguros, los sectores público y privado deben trabajar juntos para ofrecer productos y servicios que respondan a las necesidades de las personas y las empresas.
Explorar acuerdos de comercio digital para garantizar pagos digitales transfronterizos seguros
Los reguladores pueden considerar la posibilidad de formalizar sus compromisos con las normas internacionales en acuerdos comerciales que fomenten la adopción y promoción de dichas normas para permitir la interoperabilidad técnica y de redes.
Facilitar las nuevas tecnologías y la innovación
Las innovaciones tecnológicas están creando nuevas oportunidades para los pagos digitales y el comercio, y están abordando obstáculos importantes. Los gobiernos pueden facilitar la innovación diseñando regulaciones y políticas flexibles que promuevan condiciones equitativas para todos los actores.
La historia de éxito de Brasil
En Brasil, un entorno regulatorio favorable a la innovación permitió a los bancos digitales aprovechar las nuevas tecnologías, que han sido fundamentales para el crecimiento de la inclusión financiera observado durante la pandemia. Sin embargo, no ocurre lo mismo en todos los países de ALC, especialmente en el caso de las microempresas y las pequeñas y medianas empresas (mipymes).
Un estudiodescubrió que los procesos de incorporación de comerciantes son uno de los principales obstáculos para que el 80 % de las mipymes se integre en la economía formal, y la razón por la que siguen siendo informales.
Otro catalizador de la inclusión financiera mediante pagos digitales en Brasil fue la introducción de Pix, un sistema de pagos en tiempo real que el Banco Central de Brasil lanzó en 2020.
Pix permitió a más de 40 millones de personas realizar una transferencia bancaria por primera vez. Entre noviembre de 2020 y marzo de 2022, el número de usuarios de Pix se disparó de 41 millones a más de 124 millones, y un informe reciente del Banco de Pagos Internacionales (BPI) concluyó que Pix tuvo la curva de adopción más rápida entre todos los sistemas de pago en tiempo real analizados del mundo. El sistema se utiliza ampliamente para pagar programas de asistencia social como CadUnico y Bolsa Familia.
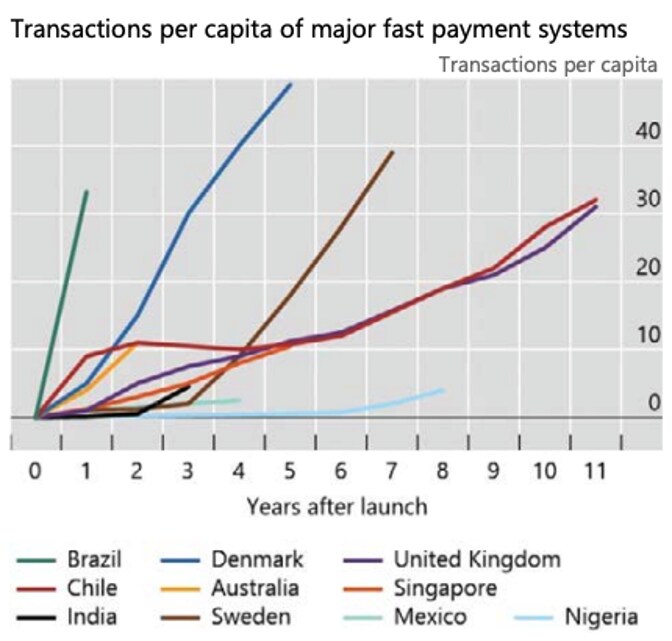
Pix ha demostrado cómo la creación de infraestructura para pagos en tiempo real puede ser una herramienta importante para que los bancos centrales fomenten la inclusión financiera en la región.
A pesar de los desafíos que enfrenta la región, ALC ha experimentado un crecimiento extraordinario en la digitalización de los pagos y los beneficios que esta conlleva. Las personas y las mipymes han ganado autonomía gracias a la prestación de servicios financieros accesibles.
Para seguir desarrollando los pagos digitales, los gobiernos y el sector deben adoptar nuevas tecnologías que ayuden a modernizar los pagos.
Esto facilitaría la innovación en el ecosistema de pagos, permitiría a las personas y las empresas aprovechar las nuevas innovaciones y facilitaría la inversión de instituciones intergubernamentales y multilaterales en el desarrollo de la tecnología financiera y otras tecnologías, todo lo cual es esencial para la inclusión financiera en un mundo digitalizado.




