Según las Perspectivas de los Inversores Minoristas Globales 2024 del Foro Económico Mundial, es probable que la Generación Z invierta antes en la vida y que sea más propensa a invertir en productos complejos, como las criptomonedas o las clases de activos alternativos, que otras generaciones.
De los integrantes de la Generación Z que no invierten, casi un 20 % afirma que se debe a que no confían en las instituciones financieras.
¿Cómo pueden las empresas y las instituciones financieras cerrar esta brecha y ganarse la confianza de la Generación Z?
En lo que respecta a los jóvenes inversores y a los servicios financieros, la confianza es un asunto complejo. El Barómetro de Confianza en los Servicios Financieros de Edelman muestra que la Generación Z (adultos de entre 18 y 27 años) confía en las empresas de servicios financieros en un grado similar al de otras generaciones. Sin embargo, las 2024 Perspectivas de los Inversores Minoristas Globales sugieren que la confianza general en las instituciones tradicionales, incluidas las del sector financiero y tecnológico, ha disminuido en los últimos dos años.
También existe un grupo pequeño pero creciente de integrantes de la Generación Z que ha perdido por completo la confianza en el sistema financiero. Son personas que no se ven a sí mismas siendo propietarias de una vivienda ni alcanzando otros hitos financieros tradicionales, una tendencia que se ha denominado nihilismo económico o financiero.
¿En qué se diferencia la forma de invertir de la Generación Z?
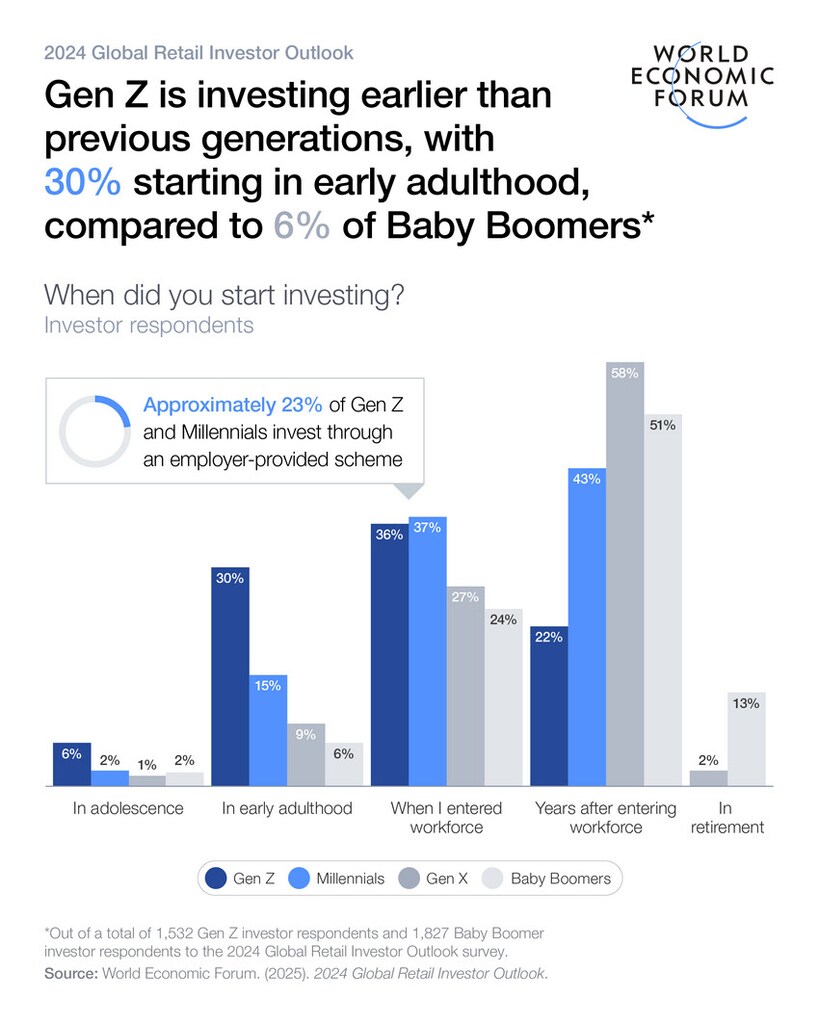
La Generación Z invierte de una manera muy distinta a las generaciones que la precedieron. Alrededor de un tercio empezó a invertir durante la universidad o al inicio de la edad adulta, una tasa que duplica la de los millennials que invertían a esa edad. Además, más del 50 % de los integrantes de la Generación Z encuestados por el Foro afirmó que empezó a informarse sobre inversiones antes de incorporarse al mercado laboral, frente a solo alrededor del 20 % de los baby boomers.
Son muchos los factores que contribuyen a ello. En primer lugar, la Generación Z se desenvuelve en un mundo en el que debe asumir una mayor parte del riesgo para su estabilidad financiera personal a largo plazo, en lugar de depender de las redes públicas de protección social o de las pensiones de empleo. Además, la omnipresencia de los teléfonos inteligentes y la proliferación de aplicaciones financieras han hecho que invertir sea fácilmente accesible las 24 horas del día.
La Generación Z también es más propensa a invertir en productos complejos, como las criptomonedas o las clases de activos alternativos, que otras generaciones. Las criptomonedas, por ejemplo, representan más de un tercio de la cartera del 71 % de los inversores de la Generación Z.
En comparación, las carteras de inversión de la Generación X y de los baby boomers tienden a tener composiciones más tradicionales, con mayores niveles de diversificación y cobertura de riesgos.
¿Cómo se manifiesta la confianza y cómo está cambiando?
La mayoría de los integrantes de la Generación Z que no invierten no lo hacen por limitaciones financieras y miedo a perder dinero, pero casi un 20 % también afirma que se debe a que no confía en las instituciones financieras. De quienes sí invierten, la mayoría invertiría más si tuviera más oportunidades de aprender, más tiempo y si invertir fuera más sencillo. Una mayoría también afirmó que invertiría más si tuviera más confianza en su plataforma de inversión.
Según la encuesta del Foro, los factores más importantes para establecer la confianza en las instituciones financieras son: las funciones de seguridad y la protección de datos, las estructuras de comisiones transparentes, el acceso a investigaciones y recomendaciones de inversión de expertos, y las recomendaciones de amigos o familiares.
Esta dependencia de las redes sociales y de entornos conocidos va más allá de la confianza: la Generación Z prefiere, en realidad, aprender haciendo y aprender de sus redes. Recurren a estas redes para sus necesidades de finanzas personales más allá de la inversión, además de consultar recursos en línea e instituciones financieras, y valoran la facilidad de comprensión, el acceso y, cada vez más, la personalización.
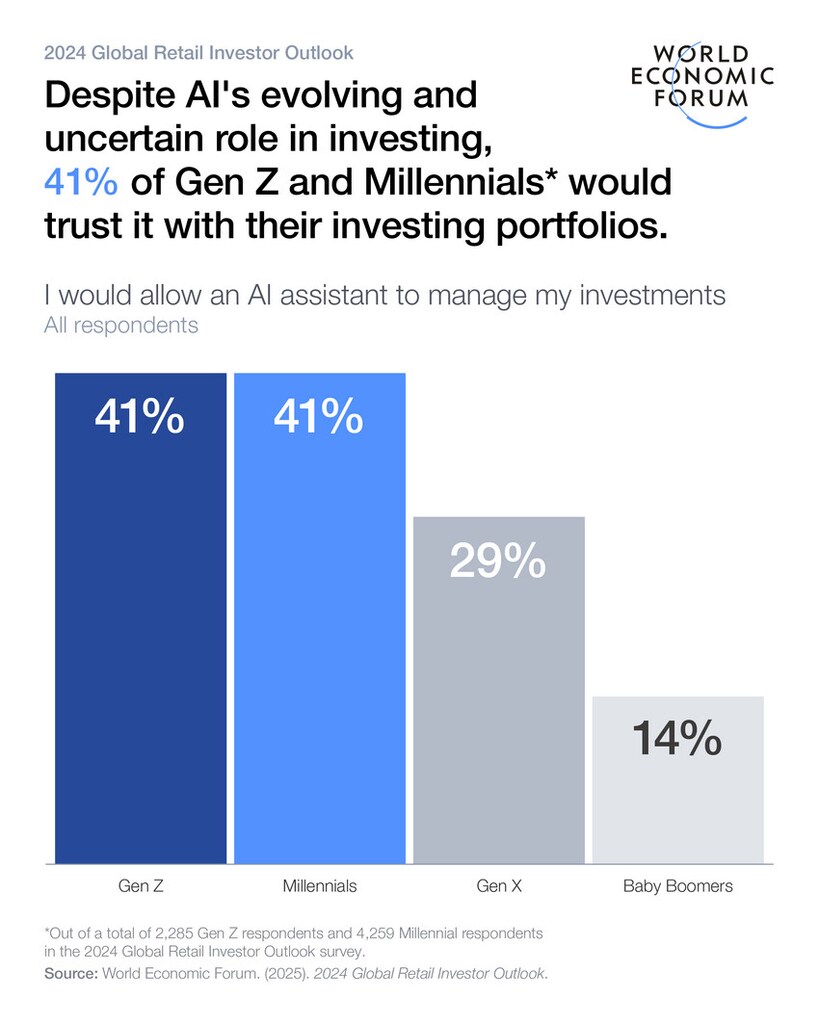
En lo que respecta a compartir sus datos, se sienten más cómodos haciéndolo con empresas fintech, chatbots de IA y redes sociales que las generaciones mayores, como los baby boomers o la Generación X. De hecho, más del 40 % de la Generación Z afirma sentirse cómoda con que la IA gestione sus inversiones, frente al 14 % de los baby boomers; mientras que el 43 % confiaría en la IA para gestionar su información financiera, frente al 17 % de los baby boomers.
La Generación Z, la confianza y el asesoramiento financiero
A medida que la Generación Z invierte con mayor frecuencia y en productos más complejos, resulta aún más importante contar con asesoramiento e información fiables, especialmente dado que este grupo tiene un nivel de alfabetización financiera general inferior al de las generaciones mayores.
Mientras que la Generación Z recurre con menor frecuencia a los asesores financieros tradicionales, es mucho más probable que utilice asesoramiento financiero impulsado por la tecnología, como los asesores de IA, las aplicaciones de presupuesto o herramientas digitales similares. Otra fuente de asesoramiento financiero para la Generación Z son las redes sociales. Los finfluencers (influencers financieros) ofrecen información financiera que sus usuarios, que tienden a ser más jóvenes, consideran directa, específica y, por lo general, gratuita.
Estas tendencias convergen y crean un entorno en el que la Generación Z siente curiosidad por aprender e invertir más, se interesa por productos más esotéricos e interactúa con el sistema financiero de formas completamente distintas a las de sus padres o abuelos.
¿Cómo cerrar la brecha de confianza de la Generación Z?
1. Convertir la confianza en una prioridad estratégica para las empresas mediante la transparencia y el acceso
En una era marcada por la IA, la desinformación y la sobrecarga de información, garantizar la confianza es una prioridad estratégica para el sector financiero. Esto puede lograrse ampliando el acceso a un asesoramiento financiero de alta calidad y asequible, lo que puede incluir el respaldo a modelos de asesoramiento digital, como los robo-asesores, o a opciones híbridas, de modo que el asesoramiento personalizado esté disponible para todos los inversores.
Los líderes de los servicios financieros pueden garantizar que ofrecen modelos de precios transparentes y libres de conflictos de interés, así como divulgaciones más claras sobre los incentivos. Deben asegurarse de que el asesoramiento habilitado por IA sea comprensible e incluya una supervisión adicional para las decisiones de mayor riesgo.
2. Elevar desde edades tempranas el nivel básico de alfabetización financiera
Más de la mitad de los integrantes de la Generación Z que no invierten se sentirían más seguros para invertir si hubieran aprendido sobre ello en la escuela primaria.
Pero la educación financiera no debe detenerse ahí. Las oportunidades de aprendizaje permanente pueden ayudar a que las personas dispongan de manera constante de una formación acorde con sus objetivos financieros en cada etapa de la vida – algo especialmente importante en sociedades donde la esperanza de vida aumenta rápidamente.
Junto con el sector público, las empresas pueden alentar a los bancos centrales y a los ministerios de finanzas a considerar los programas de alfabetización financiera como un motor de la estabilidad económica.
3. Reorientar la comunicación hacia los inversores más jóvenes
Las instituciones financieras deberían aplicar el mismo escrutinio al diseño y a la experiencia de usuario de sus servicios que al de los propios productos financieros, y asegurarse de que sean accesibles, fáciles de navegar y acordes con las preferencias de la Generación Z.
Otra opción sería mejorar la información financiera disponible en las redes sociales. Los 10 principales finfluencers tienen más de seis veces los seguidores de las 10 principales instituciones financieras a nivel mundial. Estas instituciones pueden asociarse directamente con creadores de contenido confiables para difundir información financiera verificada e imparcial.
La confianza es difícil de ganar y casi imposible de medir, pero es la moneda indispensable para tener éxito en un mundo en el que tanto las preferencias de los consumidores como los mercados de capitales evolucionan con rapidez. Los líderes del sector y del sector público tienen una oportunidad excepcional para trabajar juntos a fin de adaptarse a las necesidades y los comportamientos de las futuras generaciones de inversores y permitirles alcanzar sus objetivos financieros.
La iniciativa de Inversión Minorista Global del Foro Económico Mundial reúne a líderes del sector privado y del sector público para generar una mejor comprensión de las tendencias de la inversión minorista y desarrollar soluciones que contribuyan a que el sistema financiero funcione mejor para todos.




