Se estima que, para 2030, el mundo necesitará más de 600 millones de nuevos empleos, muchos de ellos destinados a ayudar a los jóvenes de los países en desarrollo.
Con pocas oportunidades de trabajo decente, muchos de los jóvenes más pobres del mundo trabajan por cuenta propia o crean sus propios negocios.
El apoyo financiero seguro no está tan disponible en los países en desarrollo, y solo el 15 % de los jóvenes ha ahorrado dinero en un banco.
Una mayor adopción de los servicios financieros formales podría ofrecer a los jóvenes de las economías en desarrollo una forma más segura de crear y hacer crecer sus negocios.
A medida que crece la población mundial, se estima que para 2030 el mundo necesitará más de 600 millones de nuevos empleos. Muchos de ellos serán necesarios en los países en desarrollo, donde los jóvenes ya tienen dificultades ya tienen dificultades para encontrar trabajo, los salarios son bajos, y las condiciones laborales suelen ser malas.
Con pocas oportunidades de trabajo decente, muchos de los jóvenes más pobres del mundo trabajan por cuenta propia o crean sus propios negocios. De hecho, el Banco Mundial considera que las pequeñas y medianas empresas (pymes) son un elemento clave de las nuevas oportunidades de empleo en las economías de ingresos bajos.
Pero emprender un negocio en cualquier lugar entraña riesgos. Las tasas de fracaso son de hasta el 75 % en Etiopía y Ruanda, el 74 % en Ghana y el 67 % en Zimbabue.
El fracaso es más probable cuando los tipos de interés son altos y los emprendedores potenciales carecen de garantías, lo que impide un apoyo financiero adecuado – una parte fundamental de la supervivencia de las nuevas empresas y de los nuevos empleos que pueden crear.
Lamentablemente, el apoyo financiero seguro no está tan disponible como podría estarlo. En los países en desarrollo, solo el 15 % de los jóvenes ha ahorrado dinero en una institución financiera formal. Nuestra encuesta destaca las diversas experiencias de los jóvenes (menores de 35 años) de comunidades de bajos ingresos que utilizan servicios financieros.
Y no solo el apoyo a las nuevas empresas es insuficiente, según nuestra encuesta; también observamos una deficiencia más básica del sector financiero para las personas, y en particular para las mujeres.
Muchas de las personas encuestadas (de 21 países, entre ellos Sri Lanka, Sierra Leona y Malasia) prefirieron recurrir a una vía más informal para obtener dinero. Alrededor del 83 % afirmó recurrir a su familia para obtener apoyo financiero, el 16 % a comunidades sistemas de ahorro comunitarios, y el 9 % a prestamistas informales.
Para algunos, los servicios financieros que reciben (tanto informales como a través de bancos tradicionales) tienen un efecto positivo; para otros, pueden ser ruinosos. El incumplimiento en la devolución de préstamos puede llevar a algunos jóvenes a huir de sus hogares.
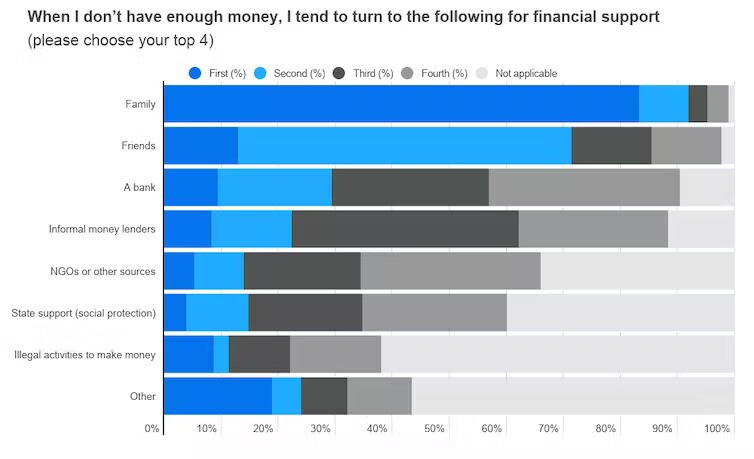
Y, aunque las finanzas formales puedan parecer la opción más segura, constatamos una amplia falta de confianza en los servicios financieros formales. La mayoría (62 %) no quería involucrarse con la banca formal, mientras que casi un tercio (30 %) tenía poco dinero para gastar y nada para ahorrar, lo que hacía que los servicios financieros carecieran de relevancia. Casi la mitad (45 %) nunca había considerado que los productos y servicios financieros tradicionales fueran pertinentes.
Otras barreras importantes para la banca formal incluyen la falta de documentación o de garantías. También puede haber tipos de interés prohibitivamente altos a los que hacer frente.
En conjunto, nuestra encuesta indica que los jóvenes valoran la seguridad y la previsibilidad que pueden ofrecer los bancos, pero a menudo consideran que estos beneficios están fuera de su alcance.
En comparación con los adultos mayores, los jóvenes tienen un 33 % menos de probabilidades de ahorrar en general, y un 44 % menos de probabilidades de tener una cuenta de ahorro formal. Sin embargo, las investigaciones indican que dar prioridad al ahorro, por pequeño que sea, frente a los préstamos permite a los jóvenes crear registros de ahorro digitales y adquirir buenos hábitos financieros.
Realizar ahorros pequeños y constantes contribuye de manera significativa al empoderamiento financiero de los jóvenes y, en particular, de las mujeres. Las investigaciones realizadas en el África subsahariana y en el sur de Asia demuestran que tanto la alfabetización financiera y digital son claves para impulsar la resiliencia económica.
Salud financiera
La situación también es un problema para los bancos. Para ellos, y para las empresas en general, la creciente población juvenil de las economías emergentes representa un mercado relativamente inexplorado de millones de clientes, usuarios y empleados potenciales.
En lo que respecta a la concesión de préstamos, los tipos de interés elevados suelen justificarse por el riesgo que implica prestar, pero ha llegado el momento de replantear este enfoque.
Por ejemplo, ¿tienen los bancos que tratar a los jóvenes emprendedores como de muy alto riesgo? ¿Pueden hacerse más flexibles los criterios de evaluación para los jóvenes clientes potenciales? ¿Y podrían aceptarse de quienes hasta ahora han quedado excluidos nuevas formas de evaluar el crédito, basadas en la construcción de un historial financiero y de ahorro en lugar del acceso a garantías?
El crédito puede favorecer el crecimiento de un joven, o arruinarlo al mermar su salud financiera. Por ejemplo, una investigación sobre los nuevos esquemas de préstamos digitales registró altos niveles de retrasos en los pagos, con un 31 % de prestatarios en mora en Tanzania y un 12 % en Kenia.
Otras investigaciones muestran que el tipo de crédito importa. Los préstamos empresariales a largo plazo mejoran la salud financiera, mientras que el crédito inmediato para cubrir las necesidades cotidianas tiende a ser perjudicial.
Convertir la salud financiera en el nuevo objetivo supondría apoyar a las personas para alcanzar la estabilidad financiera, hasta llegar a un punto en el que puedan resistir las crisis financieras y sentirse seguras.
Los jóvenes crecerán en medio de la crisis climática, que, según nuestra investigación, ya está alterando vidas y medios de subsistencia. Necesitan que los bancos replanteen seriamente lo que ofrecen. Una mayor adopción de los servicios financieros formales podría ofrecer a los jóvenes de las economías en desarrollo una forma más segura de crear y hacer crecer los negocios que generarán algunos de esos 600 millones de nuevos empleos.




