Los jóvenes invierten activamente en los mercados de capitales; el 70% de los inversores minoristas tiene menos de 45 años.
En todo el mundo, los niveles de alfabetización financiera de los jóvenes se sitúan por debajo del 50%, lo que demuestra la necesidad de mejorar el acceso a la información y la educación financieras.
La alfabetización financiera puede ayudar a las personas a invertir con mayores rendimientos, tener menos deudas y disfrutar, en general, de un mayor bienestar financiero.
El panorama financiero es más complejo que nunca. En los últimos cuarenta años, las personas han sentido cada vez más la necesidad de prepararse financieramente para las distintas etapas de la vida. El paso de los sistemas de pensiones a los planes de jubilación respaldados por los empleadores aumenta la responsabilidad de las personas en Estados Unidos, por ejemplo, de entender y prepararse para la jubilación. Al mismo tiempo, ha aumentado considerablemente la oferta de nuevos productos financieros para los inversores particulares y, en muchos casos, ha surgido todo un nuevo conjunto de decisiones financieras que tomar a lo largo de la vida. En un mundo con una desigualdad creciente y un coste de vida cada vez mayor, las personas se enfrentan ahora a un panorama financiero muy complejo.
Los jóvenes se centran cada vez más en hacer crecer su patrimonio
Ante la incertidumbre que muchos sienten respecto de su futuro financiero, las personas se han interesado por la inversión. Las innovaciones tecnológicas, como las plataformas de negociación sin comisiones y el mayor acceso a información financiera por internet, impulsaron el inicio de esta tendencia. Aunque históricamente, en Estados Unidos y Europa, la participación en los mercados de valores (invertir en acciones, bonos, etc.) ha estado al alcance de personas más adineradas, los mercados empiezan a democratizarse. Muchos jóvenes ven ahora estas inversiones como un trampolín para hacer crecer su patrimonio.
La Encuesta mundial de inversores minoristas del Foro Económico Mundial reveló que el 70% de los inversores minoristas tiene menos de 45 años. En China, más del 90% de los ciudadanos con estudios universitarios de entre 22 y 32 años afirma que invertir es una parte esencial de su plan de vida, y que los métodos tradicionales de acumulación de riqueza, como la propiedad inmobiliaria, ya no son el aspecto más relevante de sus planes financieros. En India, entre 2019 y 2023, más de 120 millones de personas se convirtieron en inversores minoristas, y la mayoría de estos inversores tenía entre 22 y 35 años. En Europa, donde históricamente la inversión minorista ha sido baja, la Comisión Europea ha elaborado un plan para impulsar la inversión minorista y fortalecer la resiliencia financiera a largo plazo.
En todo el mundo, los jóvenes ven con entusiasmo la inversión minorista como una forma de hacer crecer su patrimonio ahora y prepararse para su futuro financiero.
Puede resultar difícil acceder a la educación e información financieras y conectar con ellas
La participación en los mercados de valores y otras actividades, como la planificación de la jubilación, la elaboración de presupuestos y la gestión de deudas, entre otras, ofrece importantes oportunidades de beneficio económico para las personas. Sin embargo, junto con este entusiasmo surge la pregunta: ¿han proporcionado las instituciones financieras y los responsables de la formulación de políticas a las personas las mejores herramientas para participar en los mercados de capitales?
Por un lado, hoy la información financiera está más disponible que nunca, pero para muchas personas sigue siendo inaccesible y opaca. Los programas de alfabetización financiera han estado históricamente ausentes de muchos planes de estudio escolares, lo que dificulta que las personas construyan una base sólida de conocimientos financieros.
Actualmente, solo el 33% de los adultos de todo el mundo tiene alfabetización financiera; además, esta es baja en las economías avanzadas con mercados financieros bien desarrollados. En Estados Unidos, apenas el 18,3% de las personas de entre 18 y 34 años puede responder correctamente a preguntas fundamentales sobre conocimientos financieros. En todo el mundo, aunque varían según el país, los niveles de alfabetización financiera se sitúan en torno al 35%. La información financiera puede estar llena de jerga y muchas personas señalan la confusión y el desconocimiento del mercado bursátil como una de las principales razones para no invertir.
Sin una base sólida de educación financiera, puede resultar difícil desenvolverse al invertir en bolsa, planificar la jubilación o gestionar las deudas. En los últimos años, los responsables de la formulación de políticas y las instituciones financieras han hecho esfuerzos por ampliar el acceso a la educación financiera; este impulso debe continuar.
La alfabetización financiera puede promover el bienestar financiero individual y ayudar a crear riqueza a largo plazo.
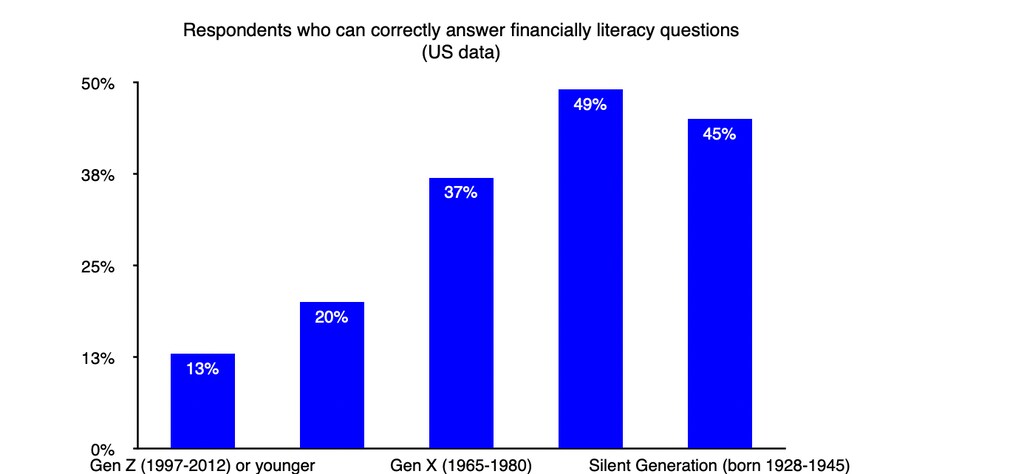
Se ha demostrado que la alfabetización financiera influye en el ahorro, el comportamiento inversor, la gestión de las deudas y las prácticas de endeudamiento. En el caso concreto de los inversores minoristas, también se ha observado que la alfabetización financiera se asocia con mayores rendimientos de las inversiones e inversiones en activos más complejos, como acciones, bonos u otros valores. Para muchos jóvenes que planifican su jubilación, puede ser muy importante entender conceptos como el interés compuesto, la diversificación del riesgo o la exposición a productos como una cuenta de ahorro de alto rendimiento o un fondo cotizado en bolsa. También es crucial conocer la planificación de la jubilación. Muchos estudios han concluido que la educación financiera puede ayudar a un trabajador con ingresos medianos a ahorrar más de 1.000 dólares al año en sus cuentas de jubilación.
Comprender el poder de la alfabetización financiera lleva a preguntarse: ¿cómo pueden colaborar las instituciones financieras tradicionales, los responsables de la formulación de políticas y otros actores para facilitar la educación financiera?
En primer lugar, además de reconocer la importancia de la alfabetización financiera, es fundamental admitir que las iniciativas de educación financiera son eficaces. Quienes participaron en módulos o cursos de educación financiera experimentaron cambios significativos en sus hábitos de planificación de la jubilación y tuvieron carteras de inversión con mejores resultados.
Los empleadores, las comunidades, los responsables de la formulación de políticas y otros actores pueden colaborar para ofrecer una educación financiera accesible y atractiva
Los cursos de educación financiera pueden impartirse en cualquier lugar: escuelas primarias, centros de educación superior, lugares de trabajo y otros espacios de encuentro comunitario. Los estudios han demostrado que los módulos, las presentaciones y los talleres de educación financiera son eficaces en todos estos entornos. En el caso de los empleadores, ofrecer educación financiera mediante cursos en línea o conversaciones presenciales puede ser decisivo. Así, las valiosas oportunidades de aprendizaje están al alcance de las personas en su rutina diaria, sin que tengan que buscar educación financiera en otros lugares. Algunas empresas emergentes innovadoras ya han empezado a colaborar con empleadores para ofrecer este tipo de iniciativas. Asimismo, en el caso concreto de los jóvenes, la educación financiera debería comenzar en la escuela. Esto puede ayudar a adquirir hábitos financieros saludables desde una edad temprana y animar a las personas a planificar los primeros hitos de su vida (el primer empleo, la educación superior, etc.) con conocimientos financieros.
Gracias a las innovaciones tecnológicas, la educación financiera puede ser más asequible y accesible que nunca. Por ejemplo, incorporar dinámicas de juego a la educación financiera puede hacerla atractiva y ofrecer un enfoque menos intimidante para una materia cargada de jerga. Además, cada vez es más popular la información financiera dirigida a los jóvenes. Se encuentra en medios de comunicación, pódcast, canales de YouTube y otras formas de medios. Es importante que esta información sea imparcial y precisa, pero el creciente interés y la mayor disponibilidad marcan el inicio de un camino hacia una educación financiera accesible.
Las instituciones financieras emergentes y tradicionales también tienen una gran oportunidad para integrar la educación financiera en los productos que ofrecen o habilitar espacios de conocimiento financiero en sus activos digitales, como páginas web o aplicaciones. Por ejemplo, una aplicación bancaria o de corretaje bursátil puede mostrar una ventana emergente con información financiera imparcial mientras la persona la utiliza, ya sea en una aplicación o un sitio web. Como muchas personas ya usan estas plataformas con frecuencia, integrar información contextual o módulos educativos opcionales directamente en ellas ofrece una oportunidad práctica para impartir educación financiera.

Un grupo multisectorial integrado por el sector privado, organizaciones comunitarias, responsables de la formulación de políticas y otros actores puede colaborar para proporcionar a las personas las mejores herramientas para crear riqueza a largo plazo y alcanzar el bienestar financiero.
Ante el auge de los jóvenes inversores minoristas, este es un momento crucial para que los sectores público y privado reflexionen sobre el plan actual de educación financiera y sobre nuevas formas de mejorar la alfabetización financiera. Este mundo financieramente complejo requiere una base sólida de conocimientos financieros. La educación financiera debe estar presente en las escuelas, los lugares de trabajo y los encuentros comunitarios. Las nuevas ideas tecnológicas brindan una gran oportunidad para ofrecer educación financiera atractiva a un coste asequible.
Las instituciones financieras, los responsables de la formulación de políticas y otros actores pueden ayudar a proporcionar a las personas las mejores herramientas y conocimientos para empezar a invertir, planificar la jubilación, elaborar presupuestos, ahorrar y participar en los mercados de capitales.




