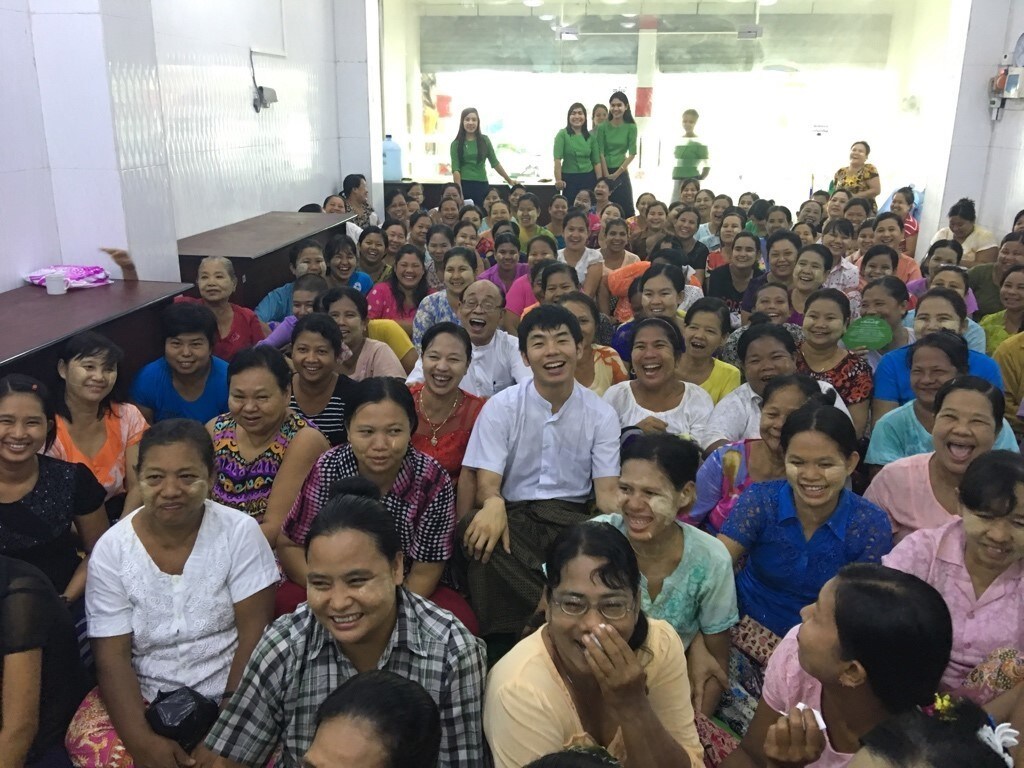
Taejun Shin fundó Gojo & Company para promover la inclusión financiera mediante la creación de «la versión del sector privado del Banco Mundial».
Hoy, Gojo & Company presta servicios a más de 1,2 millones de hogares.
La empresa ofrece a sus clientes productos financieros como seguros y préstamos para energía.
Taejun Shin nació y creció en Japón, hijo de inmigrantes coreanos que quedaron apátridas alrededor de la época de la rendición de Japón en la Segunda Guerra Mundial. Se encontró en la difícil situación de ser un empresario apátrida, pero finalmente fundó Gojo & Company, una organización sin ánimo de lucro centrada en promover la inclusión financiera mundial.
Aunque reconoce que la vida no siempre fue fácil, gracias al esfuerzo de sus padres pudo recibir una buena educación y, finalmente, trabajar en Morgan Stanley Capital en Tokio. Allí fundó la empresa y desarrolló el primer fondo de inversión en microfinanzas de Japón.
¿Qué le motivó a lanzar Gojo & Company?
Tuve la suerte de contar con un acceso adecuado a los servicios financieros, algo que sabía que no estaba al alcance de muchos emprendedores de países en desarrollo, y decidí que quería ayudar a crear un mundo más justo e igualitario.
Cuando asistí a la Reunión Anual del Foro Económico Mundial en Davos en 2012, se me ocurrió que podía crear una institución similar al Banco Mundial para ofrecer servicios financieros a las personas desfavorecidas. Han pasado ocho años desde su creación y Gojo ya se ha convertido en una empresa con 8.000 empleados que presta servicios a más de 1,2 millones de hogares en todo el mundo.
¿Qué es un Joven Líder Global?
¿Cómo mide el éxito?
Para mí, el éxito se alcanza cuando aquello en lo que creo, lo que digo y lo que hago es coherente y está alineado. Gojo aspira a tener un impacto positivo en sus clientes a través de sus servicios, ya sea mejorando sus ingresos, estabilizando su flujo de caja o fortaleciendo su resiliencia ante perturbaciones externas. Con más de 50 años de historia, hay muchas lecciones sobre cómo las instituciones de microfinanzas pueden mejorar la vida de las personas.
¿En qué proyectos está trabajando actualmente?
Hace poco creamos una nueva fundación para atender al segmento de menores ingresos, al que antes no podíamos apoyar. Cuando la fundación obtenga la condición que permite deducir las donaciones de impuestos, tengo previsto fortalecerla aún más donándole mis acciones de Gojo & Company.
La mayoría de nuestros clientes viven con menos de 5,5 dólares al día. No hemos podido ofrecer nuestros servicios al segmento de «pobreza extrema» —el grupo demográfico que vive con menos de 1,9 dólares al día— porque no encontramos una forma de ofrecerle servicios comercialmente viables.
Por eso, de ahora en adelante, el desarrollo de esta fundación para atender por fin al segmento de menores ingresos será un eje central.
Como uno de los Jóvenes Líderes Globales del Foro, ¿cómo ha influido la comunidad en su trabajo?
Mi vida sería inimaginable sin la comunidad de Jóvenes Líderes Globales, y mi trayectoria sin duda habría sido distinta si no me hubiera incorporado a la Reunión Anual de Davos en 2012. Mi esposa, Hiromi Ozaki, es Joven Líder Global. Además, Arnaud Ventura, también Joven Líder Global, se convirtió en socio director de Gojo. Juntos dirigimos la empresa. También he hecho innumerables amistades nuevas en la comunidad, a quienes aprecio como mentores y personas que me apoyan.
Más información sobre el Foro de Jóvenes Líderes Globales aquí.




