En la conferencia de Jackson Hole de agosto de 2019, el gobernador del Banco de Inglaterra, Mark Carney, defendió que ha llegado el momento de liberar al mundo de su dependencia del dólar estadounidense y sustituirlo por un nuevo sistema monetario internacional. Argumentó con elocuencia que debería reflexionarse más sobre la creación de una moneda electrónica global, que denominamos 'moneda mundial' (WWC), que podría actuar como una “moneda hegemónica sintética”, reduciendo así “la influencia dominante del dólar estadounidense en el comercio mundial” (Financial Times 2019).
Mark Carney: ¡cuidado con lo que deseas! Tu deseo podría hacerse realidad, y antes de lo que piensas y de una manera distinta. El auge de las criptomonedas, comenzando por Bitcoin, ha demostrado que la introducción y circulación de una WWC ya no requiere un banco central: también las entidades privadas pueden crearlas. Aunque muchos encuentran defectos en el diseño de Bitcoin y de otras primeras propuestas, la presión competitiva ha dado lugar a propuestas cada vez más atractivas. El último intento de entrada que ha causado un impacto considerable es Libra, una criptomoneda que emitiría un consorcio liderado por Facebook, y seguramente no será la última. Creemos que pronto tendremos una o varias criptomonedas globales emitidas por entidades privadas, bien consolidadas y muy apreciadas. ¿Cuáles son entonces las consecuencias para las políticas monetarias nacionales? ¿Cuáles son las consecuencias para los tipos de cambio?
Estas son las preguntas a las que pretendemos responder en un artículo reciente (Benigno et al. 2019). Una literatura reciente (Benigno 2019, Fernandez-Villaverde y Sanches 2019, Garratt y Wallace 2017, Schilling y Uhlig 2019) ha comenzado a investigar las implicaciones de las monedas en competencia. Avanzamos en la literatura al analizar los retos que supone para la economía mundial la adopción de una WWC. Imaginamos un mundo de dos países, en el que cada país tiene su propia moneda nacional y su propio banco central, pero en el que también hay en circulación una moneda global. El dinero es especial, ya que se utiliza como medio de pago y, por tanto, proporciona servicios de liquidez adicionales en comparación con, por ejemplo, los bonos que devengan intereses. La moneda global podría ofrecer potencialmente los mismos servicios de liquidez que el dinero tradicional en cada mercado nacional.
Figura 1
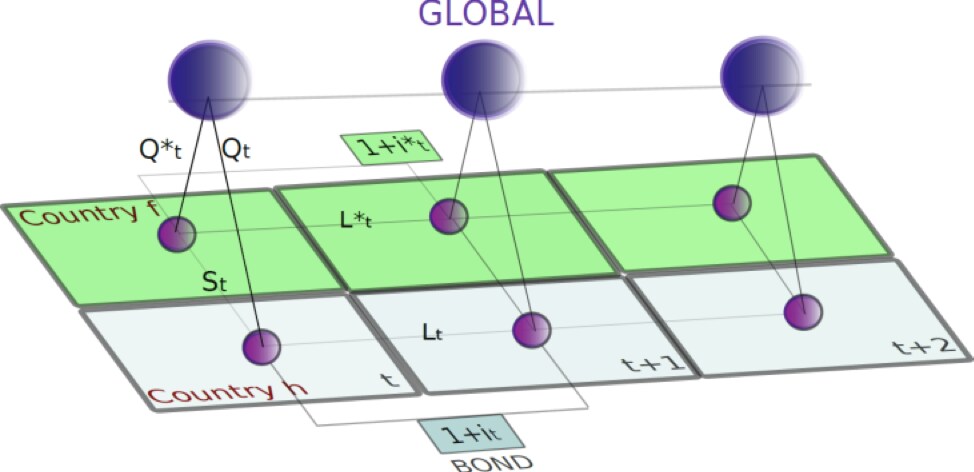
¿Cuáles son las consecuencias de que todas las monedas estén en circulación, es decir, las monedas nacionales en su país de origen y la moneda global en ambos? Demostramos que esto conduce a lo que denominamos una 'sincronización de la política monetaria impuesta por criptomonedas'. Esto significa que los tipos de interés nominales fijados por las autoridades monetarias de los dos países deben ser ahora iguales, y que la mejor previsión del tipo de cambio futuro entre las dos monedas nacionales es el tipo de cambio actual. ¡Las autoridades monetarias ya no son libres de seguir su propia política monetaria ni de fijar los tipos de cambio a su antojo!
Este resultado recuerda al clásico resultado de la 'trinidad imposible'. Según la 'trinidad imposible', no se pueden tener al mismo tiempo flujos de capital libres, tipos de cambio fijos y una política monetaria independiente. Pero aquí las cosas son aún más restrictivas: el tipo de cambio debe ser fijo o, al menos, poder predecirse mejor a partir de su valor actual, y la política monetaria debe estar sincronizada. La 'trinidad', que ya es imposible, se vuelve aún menos conciliable.
La lógica de este resultado se entiende más fácilmente si prescindimos de la incertidumbre. Consideremos el rendimiento nominal de mantener una unidad de la moneda nacional, expresado en esa moneda. Este rendimiento es cero y está por debajo del de los bonos nominales porque el dinero proporciona servicios de liquidez. Ahora podemos preguntarnos: ¿cuál es el rendimiento nominal de mantener una unidad de la moneda global? Una unidad de la moneda global hoy es una unidad de la moneda global mañana. Por tanto, expresado en unidades de la moneda global, el rendimiento también es cero. Pero ¿cuál es ese rendimiento expresado en unidades de la moneda nacional, dado que la moneda global se compra hoy al tipo de cambio global-nacional y se vende mañana al tipo de cambio vigente en ese momento? Este rendimiento es la variación del tipo de cambio entre hoy y mañana. Cuando tanto la moneda global como la local se utilizan en el país, significa que los hogares deben ser indiferentes entre cualquiera de las dos monedas. Dado que los servicios de liquidez proporcionados son (supuestamente) los mismos, debe ocurrir entonces que el rendimiento expresado en la moneda nacional también sea el mismo. De ello se deduce que la variación temporal del tipo de cambio entre la moneda nacional y la global debe ser cero y, por tanto, que su tipo de cambio es constante.
Se puede seguir la misma lógica en el país extranjero. Y, de nuevo, se deduce que el tipo de cambio entre la moneda extranjera y la moneda global debe ser constante. Juntando los resultados, debe ocurrir entonces que el tipo de cambio entre la moneda nacional y la extranjera es constante. Con un tipo de cambio constante, se puede demostrar que los tipos de interés nominales en el país y en el extranjero también deben ser iguales. Las dos políticas monetarias están sincronizadas, impuestas por esa criptomoneda global.
¿Realmente no hay opciones para las políticas monetarias nacionales? No realmente. Supongamos que la moneda global se utiliza en el extranjero junto con la moneda extranjera. El banco central nacional podría entonces buscar una política monetaria que hiciera su propia moneda más atractiva que la moneda global, impidiendo su adopción en el país. Tal política monetaria requeriría fijar el tipo de interés nominal nacional por debajo del del país extranjero. Aunque esto pueda sonar bien al principio, surgen de inmediato implicaciones preocupantes. Los bancos centrales del país nacional y del extranjero podrían intentar liberarse de las cadenas impuestas por la moneda global lanzándose a una carrera hacia el límite inferior cero. Al final, ambos acabarían allí, una situación que ha afectado a los principales bancos centrales de todo el mundo y que nadie pretende repetir.
¿Qué ocurre si el país nacional sube, en cambio, el tipo de interés nominal en su territorio, mientras la moneda global se utiliza en el extranjero junto con la moneda extranjera? En ese caso, la moneda nacional resulta demasiado cara para usarla en el país y solo circulará allí la moneda global. El banco central nacional anula efectivamente su propia razón de ser y podría adentrarse en territorios desconocidos.
Si todo esto ya suena bastante limitante para los bancos centrales nacionales, las cosas se vuelven aún más restrictivas si la criptomoneda global es emitida por un consorcio privado respaldado por una cesta de bonos que devengan intereses. Esencialmente, esta es la idea de Libra: cualquiera puede canjear una moneda Libra por los bonos subyacentes y viceversa, fijando así el tipo de cambio de Libra frente a esa cartera de bonos. Si el consorcio no cobra una comisión de gestión, sus activos y pasivos deberían crecer al mismo ritmo, es decir, al tipo de interés de la cartera de bonos. Esto significa que la moneda Libra debería revalorizarse al mismo tipo de interés. Al final del día, el consorcio transforma activos menos líquidos en dinero muy líquido, ambos con el mismo rendimiento. El primer resultado es que todas las primas de liquidez se erradicarán hasta cero y la economía quedará saturada en sus necesidades de liquidez. El segundo resultado es que el dinero del gobierno, con rendimiento cero, quedará completamente desplazado por una moneda Libra que tiene el mismo valor de liquidez pero paga un rendimiento positivo. La única salida para que los bancos centrales nacionales consigan que su moneda circule es volver a quedar atrapados en el límite inferior cero.
Presumiblemente, no obstante, el consorcio cobrará una comisión de gestión por el esfuerzo de administrar la cartera de bonos, por lo que las cosas se relajan un poco. Pero si esa comisión de gestión es pequeña, esta relajación también es pequeña: los tipos de interés nominales aplicados en estos dos países quedan ahora acotados superiormente por esa comisión (pequeña).
Se podría argumentar que una criptomoneda respaldada por bonos no es más que un fondo del mercado monetario disfrazado. ¿No se puede también convertir una participación de un fondo del mercado monetario en los bonos subyacentes y viceversa? ¿Dónde está la diferencia, y por qué esto aún no ha dado lugar a una sincronización de la política monetaria? Consideramos que la distinción es una cuestión de grado. Las criptomonedas son precisamente eso: monedas. Las monedas son los tokens utilizados como medio de cambio, mientras que los fondos del mercado monetario suelen necesitar todavía el rodeo de la conversión a la moneda nacional, por lo que podrían ser menos líquidos. Además, es difícil encontrar un fondo del mercado monetario que se utilice ampliamente a escala mundial con fines transaccionales. Sin embargo, la distinción principal se refiere directamente a la esencia de lo que es el dinero, definido por sus propiedades: una reserva de valor y una unidad de cuenta, además de un medio de cambio. Si el consorcio logra ofrecer un buen dinero, es probable que también veamos que los contratos de deuda se liquiden en unidades de Libra y, por tanto, una mayor emisión de valores similares al dinero en esa moneda. Pero es poco probable que esta emisión esté totalmente respaldada por bonos seguros, ya que la realiza el consorcio. Una WWC sin respaldo llevará entonces consigo todos los problemas de control de su valor, de su tipo de cambio y de la estabilidad del sistema financiero que produce el cuasidinero. Parece que queda un largo camino por recorrer, pero los bancos centrales y las instituciones internacionales deberían empezar a pensar seriamente en las consecuencias que aquí hemos subrayado: tipos de interés bajos o cercanos a cero, y la pérdida del papel de medio de cambio de sus monedas, o incluso de los papeles de reserva de valor y unidad de cuenta. La regulación es una alternativa, pero no una alternativa sencilla, como ha ocurrido con el comercio y la recopilación de información en la World Wide Web. Impedir la creación de una moneda mundial, o regularla, también podría resultar complicado.
¿Estará entonces contento Mark Carney? Quizás; solo el tiempo lo dirá.




