Una emisión de 500 millones de dólares del primer bono social de inclusión digital del mundo está creando un nuevo modelo en el que el capital privado puede utilizarse para ampliar el acceso a los servicios financieros digitales en los mercados emergentes.
Si bien el acceso a los servicios digitales favorece el empleo, la inclusión financiera y el crecimiento económico, la financiación se ha canalizado históricamente a través de programas de desarrollo e iniciativas más amplias.
Al respaldar los servicios financieros digitales, en particular en los mercados emergentes, el capital puede ayudar a las comunidades desatendidas y a las pequeñas empresas a acceder más rápidamente al capital de trabajo.
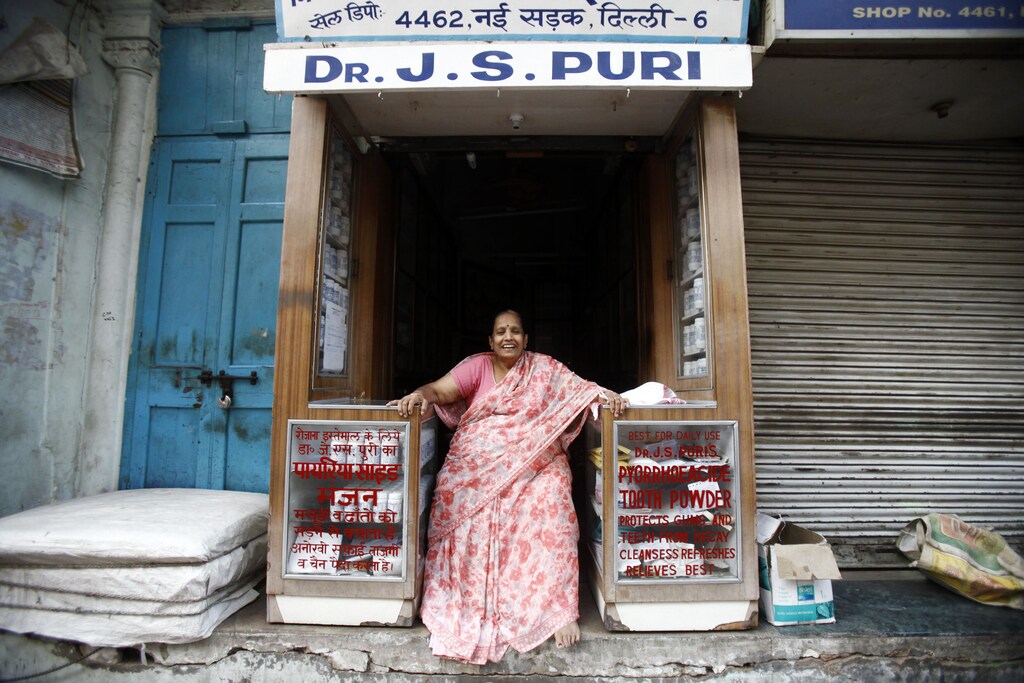
Para un pequeño empresario de Bombay, la diferencia entre reponer existencias antes de una temporada de mucha actividad y perderla puede depender de una sola cuestión: que el crédito a corto plazo llegue a tiempo. Un préstamo digital aprobado durante la noche, y dispuesto antes de que se levanten las persianas del comercio, puede resultar decisivo.
Para millones de micro, pequeñas y medianas empresas (mipymes) en los mercados emergentes, el acceso a las finanzas digitales se ha convertido en una necesidad, algo que los mercados de capitales apenas empiezan a hacer posible a gran escala.
Ese cambio dio un paso concreto en febrero de 2026, cuando la Corporación Financiera Internacional (IFC) y Sumitomo Mitsui Financial Group (SMFG) emitieron el primer bono social de inclusión digital del mundo.
La emisión de 500 millones de dólares atrajo una demanda de inversores superior a 2.100 millones de dólares y tiene como objetivo respaldar proyectos elegibles de inclusión digital en el marco del Marco de Financiación Social de SMBC Group, incluidos los servicios financieros digitales para las mipymes en los mercados emergentes.
Más allá de su tamaño, el bono es relevante porque incorpora un nuevo ámbito de la inclusión digital en un modelo de financiación que históricamente se ha centrado en otros aspectos.
Los bonos sociales permiten a los emisores recaudar fondos para proyectos con beneficios sociales claros, como la vivienda asequible, la sanidad o la educación. Los inversores aportan capital con la expectativa de que los fondos se destinen a objetivos sociales acordados.
Hasta ahora, la inclusión digital, pese a su importancia para el empleo y la oportunidad económica, ha quedado en gran medida fuera del foco de los bonos sociales.
Qué ocurre cuando una prioridad de desarrollo se encuentra con una brecha de financiación
Durante años, la inclusión digital ha sido ampliamente reconocida como esencial para el crecimiento inclusivo, pero rara vez se ha considerado en sí misma una oportunidad para los mercados de capitales.
El desafío era la falta de estructuras claras y susceptibles de inversión que el capital privado pudiera respaldar.
En respuesta, el Foro Económico Mundial publicó la Guía sobre financiación mediante bonos de inclusión digital en 2021, un marco práctico que sostiene que la inclusión digital es susceptible de inversión y que debería financiarse a gran escala a través de los mercados de capitales.
La guía se concibió como un punto de partida, no como un punto final. La verdadera prueba era si sus recomendaciones podían traducirse en soluciones de financiación viables para los emisores, los inversores y las comunidades desatendidas.
Ese proceso comenzó en 2023, cuando el Foro, a través de la Alianza EDISON, una iniciativa para proporcionar servicios digitales asequibles a 1.000 millones de personas marginadas, reunió a la IFC y la Autoridad Monetaria de Singapur.
En el Festival FinTech de Singapur de 2023, las organizaciones firmaron un Memorando de Entendimiento para explorar formas de movilizar financiación que permitiera hacer los servicios digitales más asequibles y accesibles para las comunidades desatendidas y las mipymes.

Qué significa un bono social de inclusión digital para las personas desatendidas
Se prevé que los ingresos del bono respalden los servicios financieros digitales para las mipymes en los mercados emergentes, incluidas las iniciativas elegibles en India, donde SMFG tiene operaciones de inclusión financiera, sujetas a los procesos aplicables de asignación y presentación de informes.
Existen más de 60 millones de mipymes en mercados emergentes como India, por lo que el acceso a capital de trabajo oportuno y asequible sigue siendo un obstáculo importante para el crecimiento y la creación de empleo.
Los procesos de préstamo tradicionales pueden ser lentos, costosos o inaccesibles para los prestatarios que solicitan crédito por primera vez y para las empresas más pequeñas con historiales crediticios limitados. Y en estos mercados, las mipymes afrontan una brecha de financiación estimada de 5,7 billones de dólares.
Para las empresas dirigidas por mujeres, los empresarios rurales y los prestatarios que solicitan crédito por primera vez, el crédito digital puede aumentar la capacidad de comprar existencias, contratar personal, invertir en equipos y resistir las crisis económicas.
En términos prácticos, esto puede ayudar a las mipymes a mantener y crear empleo, estabilizar los ingresos y participar de forma más plena en la economía digital a lo largo del tiempo, en beneficio de personas que históricamente han quedado excluidas de los sistemas financieros.
Cómo podemos catalizar más capital privado
El bono es un ejemplo de colaboración multisectorial que pasa de la fase conceptual, debatida en publicaciones y a través de alianzas, a mecanismos de financiación con aplicaciones en el mundo real.
También demuestra que la inclusión digital puede estructurarse de manera que se ajuste a los principios establecidos de los bonos sociales, atrayendo al mismo tiempo una fuerte demanda de inversores. Sentar este precedente reduce la barrera para otros.
La relevancia de la emisión, por tanto, puede trascender una única operación al crear un modelo sobre el que otros puedan construir o que puedan seguir.
Si más instituciones financieras adoptan marcos similares en distintas regiones y sectores, los bonos de inclusión digital podrían pasar de ser una novedad a convertirse en la norma, movilizando volúmenes de capital significativamente mayores hacia las mipymes, que se sitúan en el centro de la creación de empleo y la resiliencia económica en los mercados emergentes.
Sin embargo, ampliar la escala más allá de una única emisión no es automático. Replicar el modelo requerirá métricas estandarizadas que permitan medir la inclusión digital con el rigor que esperan los inversores; de lo contrario, el mercado correría el riesgo de ser acusado de maquillar el impacto.
Los emisores también necesitan una cartera de proyectos bancables, mientras que el riesgo cambiario y regulatorio en muchos mercados emergentes puede elevar el coste del capital. Cerrar estas brechas requerirá una colaboración sostenida entre las instituciones financieras de desarrollo, los reguladores y los inversores privados.
A medida que las tecnologías digitales configuran cada vez más las oportunidades económicas y la prestación de servicios públicos, los mecanismos de financiación innovadores serán esenciales. Esta primera emisión sugiere que la inclusión digital puede ser tanto una prioridad de desarrollo como, cuando se estructura de forma responsable, un ámbito de financiación social susceptible de inversión.




