Este artículo se publica en colaboración con Project Syndicate.
Cuando se habla de deuda soberana, el término «impago» suele malinterpretarse. Casi nunca implica la repudiación completa y permanente de todo el stock de deuda; de hecho, incluso algunos bonos rusos de la época zarista acabaron siendo reembolsados (aunque solo en parte) tras la revolución de 1917. Más bien, el impago —que, según las agencias de calificación crediticia, constituye un «default» cuando involucra a acreedores privados— suele dar pie a una conversación sobre la reestructuración de la deuda, que puede incluir ampliaciones de plazos, recortes en los pagos de cupones, períodos de gracia o reducciones del valor nominal (los llamados «haircuts»).
Si la historia sirve de guía, es probable que este tipo de conversaciones se multipliquen en 2016.
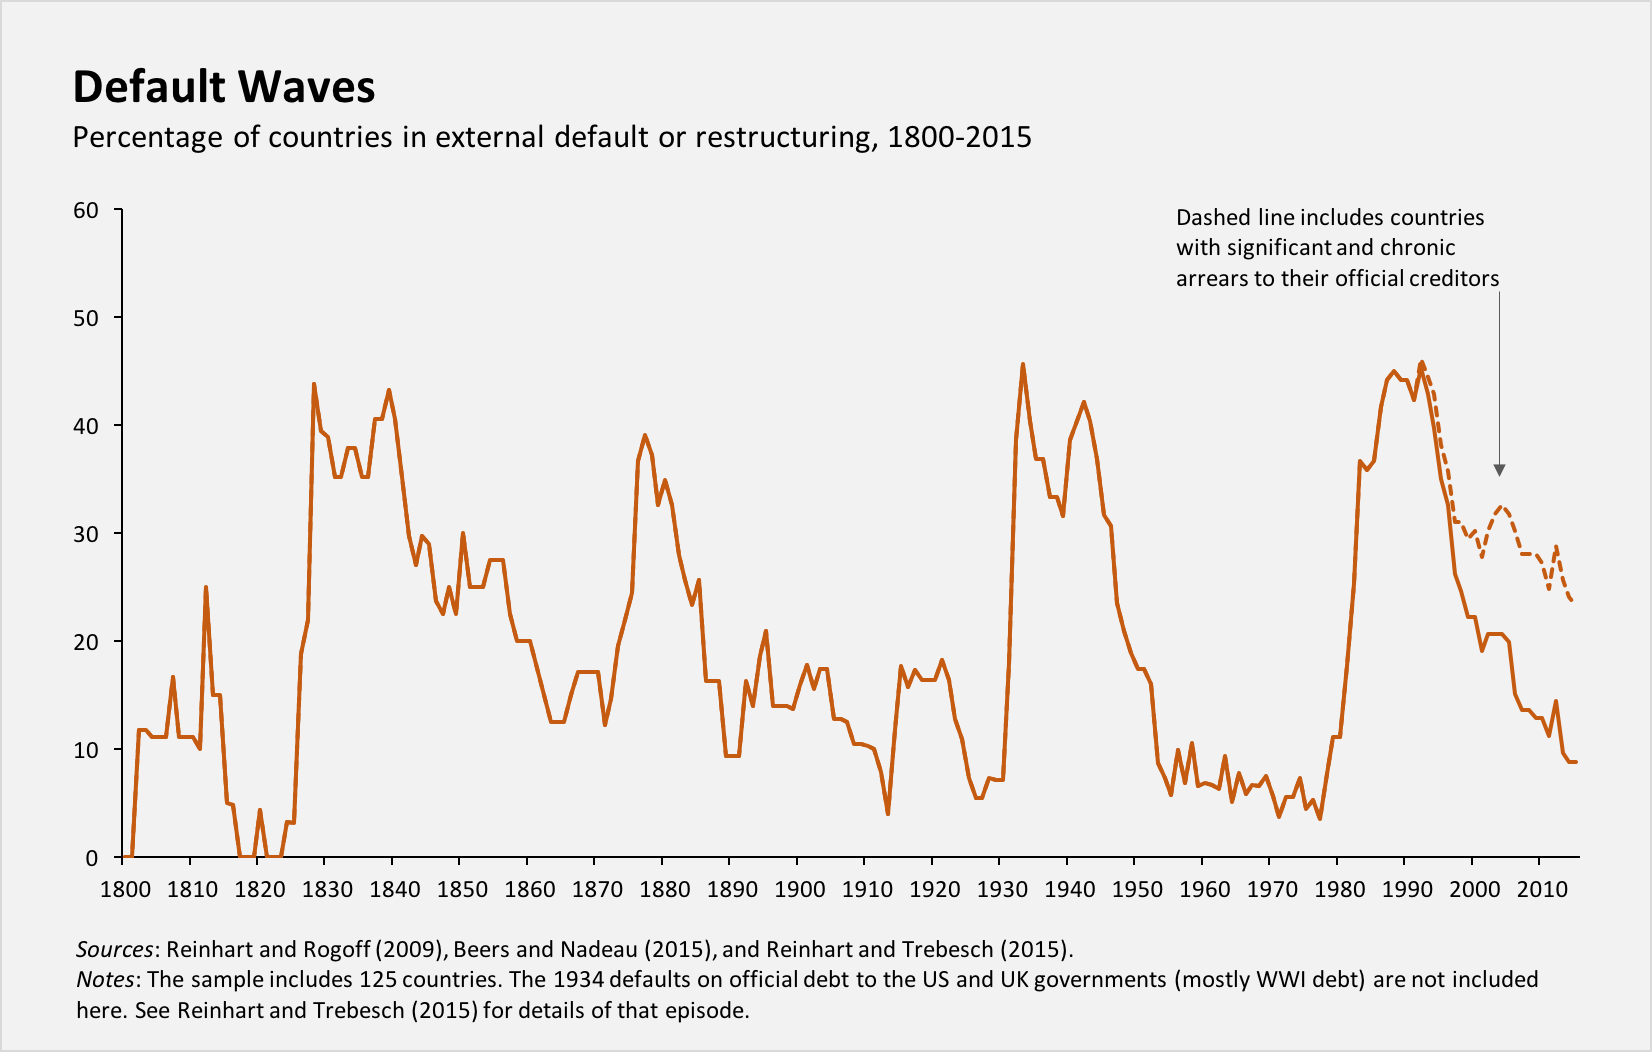
Al igual que tantos otros rasgos de la economía mundial, la acumulación de deuda y los impagos tienden a producirse en ciclos. Desde 1800, la economía mundial ha atravesado varios de estos ciclos, con una proporción de países independientes que reestructuran su deuda en un año determinado que oscila entre cero y el 50 % (véase la figura). Si bien los periodos de calma de una o dos décadas sin impagos no son infrecuentes, cada uno de ellos ha sido invariablemente seguido por una nueva oleada de impagos.
El ciclo de impagos más reciente incluye las crisis de deuda de los mercados emergentes de las décadas de 1980 y 1990. La mayoría de los países resolvió sus problemas de deuda externa hacia mediados de los años noventa, pero una parte considerable de los países del grupo de menores ingresos sigue en mora crónica con sus acreedores oficiales.
Al igual que el impago total o la reestructuración de deudas con acreedores oficiales, estos atrasos suelen pasarse por alto, posiblemente porque tienden a afectar a deudores de bajos ingresos y a montos en dólares relativamente pequeños. Pero eso no anula su eventual capacidad para contribuir a desencadenar una nueva ronda de crisis, cuando los Estados soberanos que nunca lograron controlar del todo sus deudas se enfrentan, por ejemplo, a condiciones globales desfavorables.
Y, de hecho, las condiciones económicas globales —como las fluctuaciones de los precios de las materias primas y los cambios en los tipos de interés de grandes potencias como Estados Unidos o China— desempeñan un papel fundamental en el desencadenamiento de crisis de deuda soberana. Como revela mi reciente trabajo con Vincent Reinhart y Christoph Trebesch, los picos y valles del ciclo internacional de flujos de capital son especialmente peligrosos, y los impagos proliferan al final de una gran oleada de entrada de capitales.
Al comenzar 2016, hay señales claras de graves turbulencias de deuda e impagos en el horizonte. Ya podemos ver las primeras olas con crestas blancas.
Para algunos Estados soberanos, el problema principal procede de la dinámica interna de su deuda. La situación de Ucrania es, sin duda, precaria, aunque, dadas sus causas singulares, probablemente sea mejor no extraer conclusiones más generales de su trayectoria.
La situación de Grecia, en cambio, nos resulta muy familiar. El Gobierno siguió acumulando deuda hasta que la carga dejó de ser sostenible. Cuando las pruebas de estos excesos se volvieron abrumadoras, el nuevo crédito dejó de fluir, lo que hizo imposible atender las deudas existentes. El pasado julio, en unas negociaciones muy tensas con sus acreedores oficiales —la Comisión Europea, el Banco Central Europeo y el Fondo Monetario Internacional—, Grecia incumplió sus obligaciones con el FMI. Eso convierte a Grecia en la primera economía avanzada —y, hasta ahora, la única— que lo ha hecho.
Pero, como ocurre con tanta frecuencia, lo sucedido no fue tanto un impago completo como un paso hacia un nuevo acuerdo. Los socios europeos de Grecia acabaron aceptando proporcionar apoyo financiero adicional, a cambio de que el Gobierno del primer ministro griego, Alexis Tsipras, se comprometiera a aplicar difíciles reformas estructurales y recortes presupuestarios profundos. Por desgracia, parece que estas medidas no tanto resolvieron la crisis de deuda griega como la aplazaron.
Otra economía en grave peligro es el Estado Libre Asociado de Puerto Rico, que necesita urgentemente una reestructuración integral de su deuda soberana, de 73 000 millones de dólares. Los acuerdos recientes para reestructurar parte de esa deuda son solo el comienzo; de hecho, ni siquiera bastan para descartar un impago total.
Cabe señalar, no obstante, que, aunque tal «evento de crédito» sería sin duda un gran problema, es posible que los acreedores estén exagerando sus posibles repercusiones externas. Advierten de que, aunque Puerto Rico es un Estado Libre Asociado y no un estado, su incapacidad para atender sus deudas sentaría un mal precedente para los estados y municipios de EE. UU.
Pero ese precedente se sentó hace mucho tiempo. En la década de 1840, nueve estados de EE. UU. dejaron de pagar su deuda. Algunos acabaron saldándola por su valor nominal completo; otros lo hicieron con descuento, y varios más repudiaron por completo una parte de su deuda. En la década de 1870, otra oleada de impagos afectó a 11 estados. El episodio de impago y reestructuración de Virginia Occidental se prolongó hasta 1919.
Algunos de los mayores riesgos se concentran en las economías emergentes, que sufren principalmente un cambio radical en el entorno económico mundial. Durante el auge de la inversión en infraestructuras de China, este país importaba enormes volúmenes de materias primas, lo que elevaba sus precios y, a su vez, el crecimiento de los exportadores mundiales de materias primas, incluidas grandes economías emergentes como Brasil. A ello se sumaron el aumento de los préstamos chinos y las enormes entradas de capital impulsadas por los bajos tipos de interés de Estados Unidos, y las economías emergentes prosperaban. La crisis económica mundial de 2008-2009 interrumpió, pero no frenó, este rápido crecimiento, y las economías emergentes disfrutaron de una década inusualmente libre de crisis hasta comienzos de 2013.
Pero el movimiento de la Reserva Federal estadounidense para subir los tipos de interés, junto con la desaceleración del crecimiento (y, en consecuencia, de la inversión) en China y el desplome de los precios del petróleo y de las materias primas, ha puesto fin a la gran oleada de entrada de capitales. Recientemente, muchas divisas de mercados emergentes se han depreciado bruscamente, lo que encarece el servicio de la deuda externa denominada en dólares. Los ingresos por exportaciones y del sector público han disminuido, dando paso a la ampliación de los déficits por cuenta corriente y fiscales. El crecimiento y la inversión se han desacelerado en casi todos los ámbitos.
Desde una perspectiva histórica, las economías emergentes parecen encaminarse hacia una crisis importante. Por supuesto, podrían demostrar ser más resilientes que sus predecesoras. Pero no deberíamos dar eso por sentado.
La publicación no implica la aprobación de las opiniones del Foro Económico Mundial.
Para estar al día de la Agenda suscríbase a nuestro boletín semanal.
Autor: Carmen Reinhart es catedrática de Sistema Financiero Internacional en la Kennedy School of Government de la Universidad de Harvard.
Imagen: Vista de la sede de una empresa. REUTERS.




