Un informe del Fondo Monetario Internacional concluye que los elevados niveles de deuda de los hogares profundizan y prolongan las recesiones.
La deuda de los hogares estadounidenses se encuentra en niveles previos a la Gran Recesión.
La deuda de los hogares aumentó en más de 500.000 millones de dólares en el segundo trimestre, hasta alcanzar los 12,84 billones de dólares.
Bajo la aparente estabilidad de la economía estadounidense se esconde un pequeño dato inquietante: los niveles de deuda de los consumidores superan con creces los registrados antes de la Gran Recesión.
En junio, los hogares estadounidenses tenían más de medio billón de dólares adicionales de deuda que un año antes, según las últimas cifras de la Reserva Federal. La deuda total de los hogares asciende ya a 12,84 billones de dólares, lo que equivale, además, aproximadamente a dos tercios del producto interno bruto.
La proporción de la deuda total que estaba en mora se mantuvo en el 4,8% en el segundo trimestre, pero la Reserva Federal de Nueva York advirtió que las transiciones de los saldos de tarjetas de crédito a la morosidad habían «aumentado notablemente».
La cuestión es esta: a diferencia de la deuda pública, que puede refinanciarse continuamente, los préstamos al consumo sí deben devolverse. Y, aunque los tipos de interés oficiales de la Reserva Federal sean bajos, esos tipos no suelen trasladarse a productos financieros como las tarjetas de crédito y los préstamos a pequeñas empresas.
Michael Lebowitz, cofundador de la firma de análisis de mercados 720 Global, afirma que la economía estadounidense ya está peligrosamente cerca del límite.
«La mayoría de los consumidores, en especial los que pertenecen al 80% de menores ingresos, ya han agotado su capacidad de endeudamiento», declaró a Business Insider. «Han pedido prestado prácticamente todo lo que pueden. El servicio de esta deuda actuará como una losa sobre el crecimiento económico durante años. Hasta que los salarios no crezcan más rápido que nuestros verdaderos costes de la inflación, este problema no hará más que empeorar».
El Fondo Monetario Internacional dedica dos capítulos de su último Informe sobre la estabilidad financiera mundial a la cuestión de la deuda de los hogares. Concluye que, como cabría esperar, los elevados niveles de deuda tienden a hacer que las contracciones económicas sean más profundas y prolongadas.
«Los aumentos de la deuda de los hogares señalan sistemáticamente mayores riesgos cuando los niveles iniciales de deuda ya son elevados», afirma el FMI.
Sin embargo, los resultados indican que los umbrales a partir de los cuales los aumentos de la deuda de los hogares se asocian con resultados macroeconómicos negativos son relativamente bajos: alrededor del 30% del PIB.
Está claro que Estados Unidos ya ha superado ampliamente ese punto. Según el FMI, a medida que los hogares se endeudan más, disminuyen el crecimiento futuro del PIB y el consumo, mientras que el desempleo aumenta con respecto a sus valores medios.
«Los cambios en la deuda de los hogares tienen una relación contemporánea positiva con el crecimiento del PIB real y una asociación negativa con el crecimiento futuro del PIB real», señala el informe.
En concreto, el FMI afirma que un aumento del 5% de la deuda de los hogares en relación con el PIB durante un período de tres años provoca una caída del 1,25% en el crecimiento del PIB real tres años después.
El siguiente gráfico ayuda a visualizar cómo se produce este proceso:
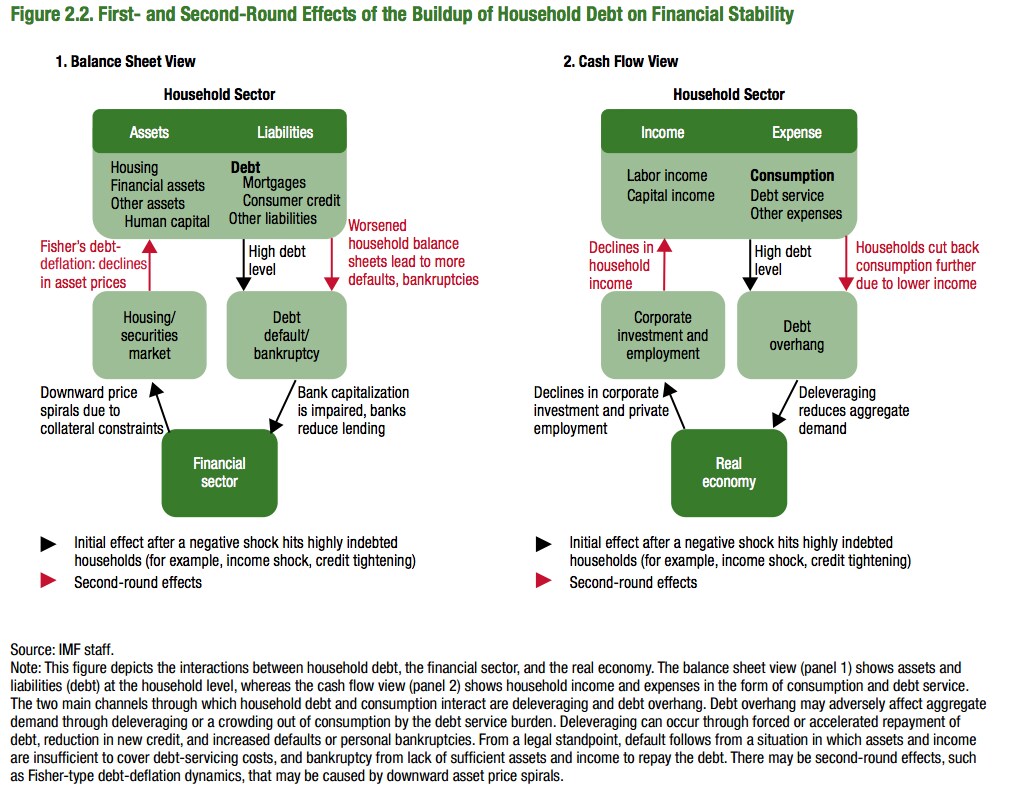
«Las crisis inmobiliarias y las recesiones precedidas por aumentos más pronunciados de la deuda de los hogares tienden a ser más graves y prolongadas», afirmó el FMI.
¿Hay alguna solución? Si se llega a un punto crítico, sí, afirma el FMI: siempre cabe la condonación de la deuda. Incluso los acreedores pueden salir beneficiados.
«Concluimos que las políticas gubernamentales pueden ayudar a evitar contracciones prolongadas de la actividad económica si abordan el problema del endeudamiento excesivo de los hogares», señala el informe.
El FMI cita como precedentes históricos «programas ambiciosos de reestructuración de la deuda de los hogares, como los aplicados en Estados Unidos en la década de 1930 y los que se llevan a cabo hoy en Islandia».
«Por tanto, estas políticas pueden ayudar a evitar ciclos que se refuerzan a sí mismos de impagos de los hogares, nuevas caídas de los precios de la vivienda y contracciones adicionales de la producción».
No es casualidad que la deuda de los hogares se disparara en muchos países justo antes de la última recesión mundial. Las cifras son bastante sorprendentes: en los cinco años hasta 2007, la proporción entre la deuda de los hogares y sus ingresos aumentó una media de 39 puntos porcentuales, hasta el 138%, en las economías avanzadas. En Dinamarca, Islandia, Irlanda, los Países Bajos y Noruega, la deuda llegó a superar el 200% de los ingresos de los hogares, según el FMI.
En otras palabras: ya hemos visto esta película.




