El rápido aumento de la esperanza de vida mundial está creando un importante cambio estructural en la sociedad.
Vivir más años abre la posibilidad de una mayor prosperidad, pero solo si la sociedad se adapta en consecuencia.
Si logramos adaptarnos con suficiente rapidez, la longevidad puede convertirse en un poderoso motor de crecimiento sostenible e inclusivo entre generaciones.
El rápido aumento de la esperanza de vida mundial está generando un importante cambio estructural. Entre 2000 y 2019, la esperanza de vida media mundial pasó de 67 a 73 años y las proyecciones sugieren que superará los 77 años en 2050. Es una ganancia monumental. Pero, como ocurre con muchos grandes avances en la vida, trae consigo efectos de segundo orden. Las vidas más largas abren la posibilidad de una mayor prosperidad, pero solo si la sociedad se adapta en consecuencia.
En el centro de este cambio hay una divergencia creciente entre cuánto tiempo viven las personas y cuán bien viven. Mientras que la esperanza de vida total aumentó notablemente, la esperanza de vida con buena salud se quedó atrás, lo que genera un déficit de casi dos años. Esto ejerce presión al alza sobre los costes sanitarios, tensiona las estructuras familiares y reduce la productividad.
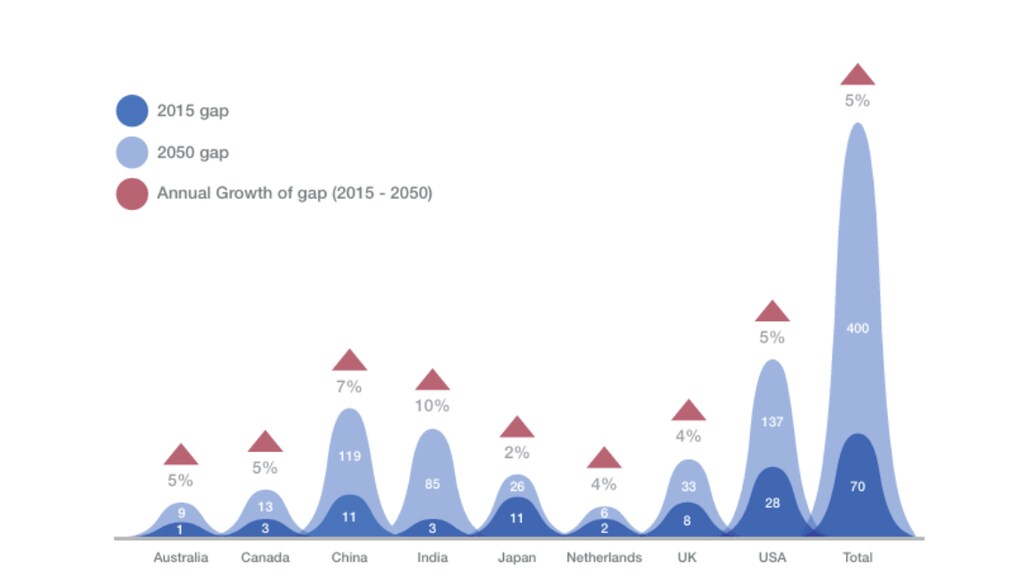
Mientras tanto, la arquitectura financiera que sustenta la vida posterior no ha seguido el ritmo. Muchas personas inician jubilaciones que duran entre 20 y 30 años sin los medios para sostenerlas, lo que conduce a una brecha mundial proyectada de ahorro para la jubilación de 400 billones de dólares para 2050. Esta divergencia puede generar desequilibrios estructurales en cascada. Lo que debería ser un dividendo demográfico corre el riesgo de convertirse en una bomba de relojería fiscal, ya que las instituciones diseñadas para trayectorias vitales más cortas y lineales tienen dificultades para adaptarse y responder a las exigencias de la longevidad.
La triple hélice del riesgo de capital humano
Estamos presenciando el lento desmoronamiento de tres sistemas interconectados: salud, riqueza y trabajo. Cada uno está bajo presión y cada uno agrava las vulnerabilidades de los demás. En conjunto, forman una tríada de riesgo sistémico que amenaza la prosperidad a largo plazo.
La crisis del capital sanitario
Las enfermedades no transmisibles representan ya más de el 50 % de la carga mundial de enfermedades en adultos. Las implicaciones van más allá de los sistemas de salud. Menor productividad, una salida acelerada de la fuerza laboral y un aumento desorbitado del gasto en cuidados de larga duración, que se agravan de forma exponencial. A medida que la salud se deteriora, disminuye la capacidad de un país para mantener una fuerza laboral funcional.
La paradoja del capital laboral
Aunque muchas personas conservan la capacidad y el deseo de seguir trabajando mucho más allá de las edades de jubilación tradicionales, los marcos institucionales obsoletos siguen provocando salidas binarias del mercado laboral. La tasa de participación laboral en el grupo de 55 a 64 años sigue siendo alta (66,6 % en mujeres; 80,8 % en hombres en los países de la OCDE ), pero el potencial económico completo de los trabajadores mayores se ignora en gran medida. Se trata de una ineficiencia sistémica: justo cuando la experiencia acumulada alcanza su mayor valor, la desechamos.
El déficit del capital de riqueza
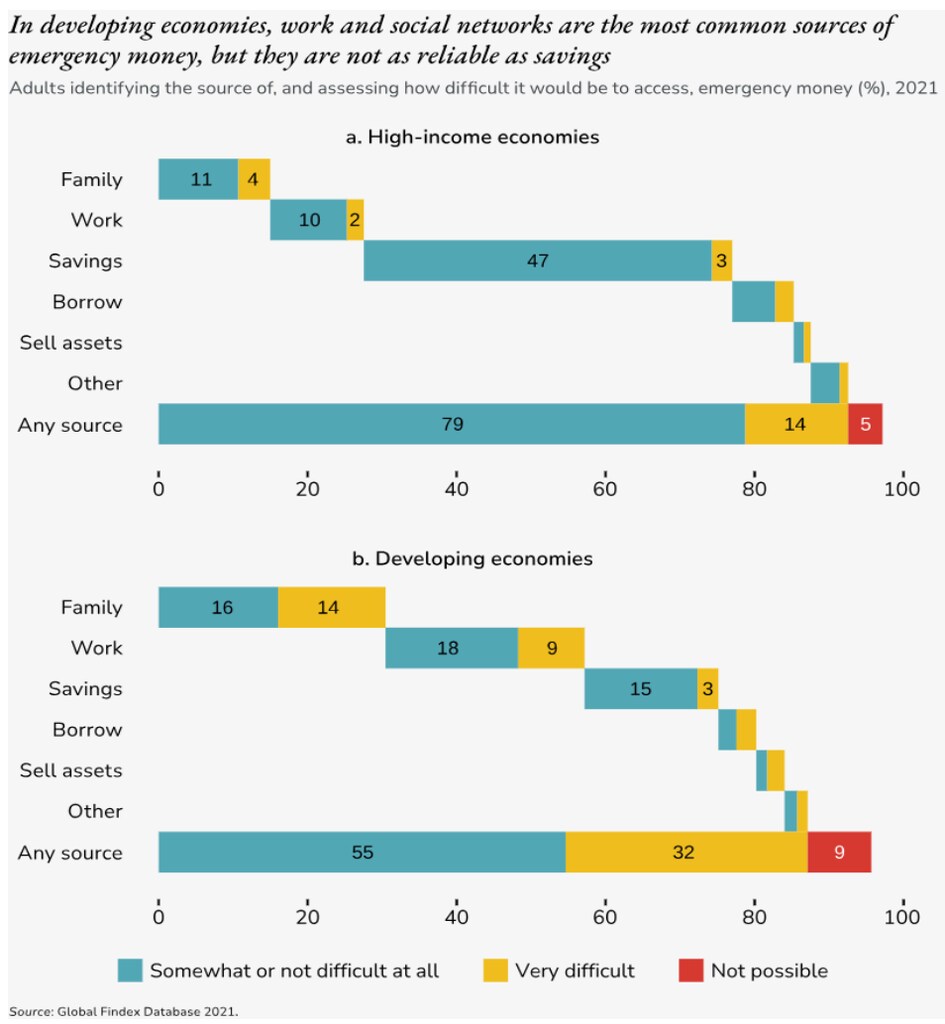
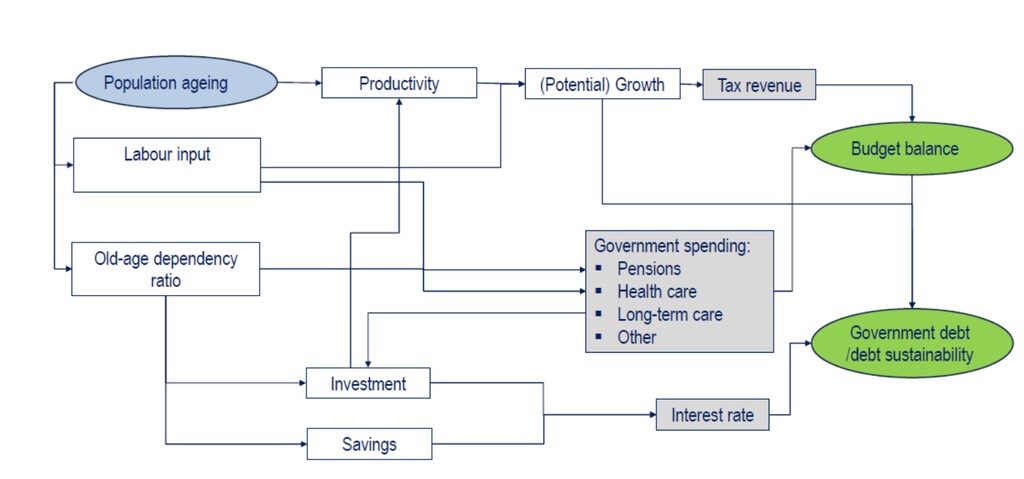
Solo el 55 % de los adultos de las economías en desarrollo puede movilizar fondos de emergencia en un plazo de 30 días. Esta fragilidad también se agrava. Para 2060, se prevé que los sistemas de pensiones no reformados, por sí solos, aumenten la presión fiscal en 3-4 puntos porcentuales del PIB. Si esto se materializa, podría derivar en poblaciones mayores con ahorros insuficientes, gobiernos que enfrenten obligaciones de transferencia insostenibles y márgenes de reforma cada vez más estrechos antes de que los impagos o la austeridad se vuelvan inevitables.
Estos desafíos no son aislados. Forman un sistema de vulnerabilidad que se refuerza mutuamente. La mala salud acelera el agotamiento financiero. El ahorro insuficiente restringe el acceso a la atención sanitaria. La jubilación prematura y binaria amplifica ambas dinámicas. El resultado es la expansión de las «zonas de vulnerabilidad», donde las poblaciones sobreviven a su salud y a su riqueza.
Para resolverlo, debemos construir un ciclo de resiliencia en el que reinterpretemos estos puntos de tensión como puntos de apalancamiento estratégico. Esto implica reducir las brechas de salud, profundizar la resiliencia financiera y ampliar la productividad inclusiva por edad mediante un diseño coordinado de los sistemas.
Reorientar el capital sanitario: del tratamiento a la prevención
Los años de vida saludable, y no la longevidad, serán el factor determinante de la prosperidad del siglo XXI. La carga mundial de enfermedades en la vejez podría retrasarse o prevenirse mediante intervenciones conductuales y ambientales, lo que reduciría gran parte de la presión sobre los sistemas sanitarios.
Los sistemas evolucionan hacia una prevención de precisión: integrar datos conductuales, ambientales y biométricos en una evaluación dinámica del riesgo, incentivos en tiempo real y productos financieros vinculados a la salud. Los modelos de seguro de valor compartido recompensan el bienestar constante, mientras que el reembolso basado en resultados sustituye a la atención basada en volumen. Los países que integran la prevención en la cobertura universal ya reducen la morbilidad y la carga de costes.
En algunos casos, un solo año de buena salud vale más que el doble del PIB per cápita. Los rendimientos de la prevención son tanto personales como nacionales.
Rediseñar el capital laboral: hacia la productividad inclusiva por edad
Sin embargo, asegurar por sí solo una vida más larga y saludable no basta si los sistemas económicos no logran aprovechar el potencial de la edad plateada. Las normas institucionales siguen tratando los 65 años como un punto final. No obstante, el subsidio de jubilación gradual y de ajuste laboral en Japón y las edades de jubilación vinculadas a la longevidad en Dinamarca demuestran lo contrario: el empleo entre las personas de 65 a 69 años puede superar el 50 % cuando los sistemas se adaptan.
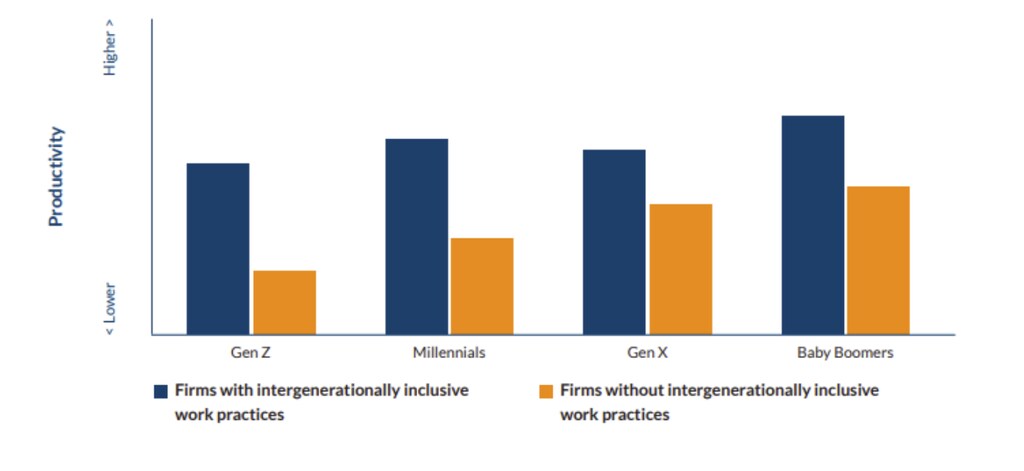
El futuro exige carreras adaptativas: protección de ingresos para las pausas por cuidados, microcredenciales portables para el reciclaje profesional y monederos de aprendizaje que crezcan con el tiempo. Estas herramientas prolongan la participación productiva, reducen la dependencia fiscal y desbloquean todo el potencial de los equipos multigeneracionales, cuyo efecto ya se ha demostrado en un aumento de la productividad del 10–12 %.
Reorientar el capital financiero: construir resiliencia a lo largo de la vida
Las vidas más largas requieren sistemas financieros que sostengan la independencia funcional. Un enfoque más sólido vincula la generación de ingresos, la salud y el ahorro a lo largo del ciclo vital. Esto incluye aportaciones de jubilación con aumento automático, cuentas integradas de salud y riqueza, y estímulos conductuales que orienten la planificación financiera de mitad de carrera. De manera crucial, las herramientas financieras deben recompensar las acciones positivas. Los productos de crédito de valor compartido, los baby bonds que se consolidan al alcanzar hitos de salud o educación y los bonos de impacto en la salud que reembolsan a los inversores en función de las ganancias en salud de la población pueden atraer capital y alinear incentivos.

Un nuevo paradigma para prosperar en la economía de la longevidad
Estos sistemas no funcionan de forma aislada. La estabilidad financiera favorece decisiones más saludables. Una buena salud permite contribuir a la sociedad durante más tiempo. El trabajo significativo genera una resiliencia duradera.
Pero para alcanzar esta visión necesitamos métricas claras y políticas coordinadas. Indicadores como la esperanza de vida saludable, la resiliencia financiera y la participación inclusiva traducen las aspiraciones en objetivos medibles que orientan las estrategias nacionales y corporativas. Un marco de políticas multisectorial debe reemplazar los esfuerzos fragmentados, alineando la salud, el empleo y las finanzas para reforzar los avances en healthspan, workspan y wealthspan.
El capital debe movilizarse a través de vehículos innovadores e instrumentos específicos que recompensen la creación de valor a largo plazo, lo que permitirá reconfigurar los sistemas, las regulaciones y las normas de inversión hacia los cambios estructurales necesarios para una economía preparada para la longevidad. Esto exige cultivar el apetito por el impacto intergeneracional y el compromiso con una resiliencia sostenida y sistémica, sentando las bases de una economía que promueva el bienestar individual y la prosperidad colectiva.
La cuestión ya no es si las poblaciones envejecen y si la demografía está cambiando, sino si nos adaptamos con suficiente rapidez. Si lo hacemos, la longevidad puede convertirse en un poderoso motor de crecimiento sostenible e inclusivo entre generaciones.




