La introducción de las monedas digitales de los bancos centrales podría trastocar el orden económico mundial.
Esta tecnología podría aportar múltiples beneficios, como un comercio más eficiente, un mayor acceso financiero para millones de personas y una reducción de la delincuencia.
Pero también existen todavía barreras tecnológicas que superar.
El descenso del uso del efectivo en las economías occidentales se ha acelerado debido a la COVID-19. Mientras tanto, las monedas digitales de los bancos centrales están surgiendo y podrían trastocar la jerarquía económica mundial existente.
Los confinamientos limitan las interacciones físicas y reducen de forma natural el uso del efectivo físico. Pero también existen preocupaciones creíbles de que el papel moneda pueda transmitir el virus. Las investigaciones han demostrado que el billete europeo medio alberga alrededor de 26 000 colonias de bacterias. El virus de la gripe humana puede sobrevivir en un billete hasta 17 días; y, dado que los billetes de uno y cinco dólares cambian de manos más de 100 veces al año de media, el riesgo durante una pandemia mundial es considerable.
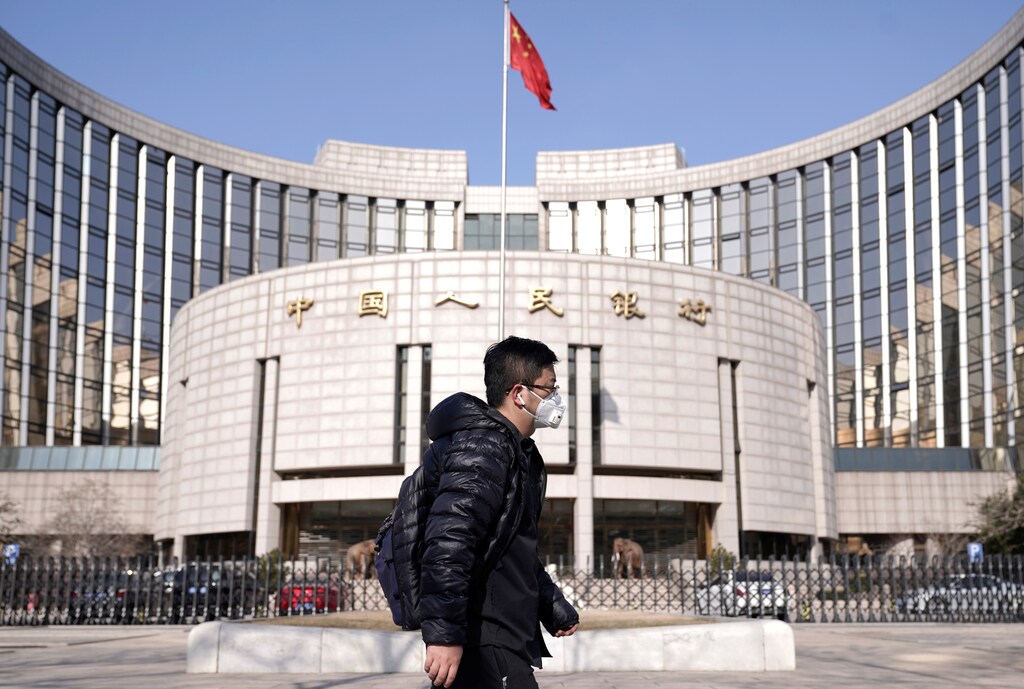
¿Quién puede, entonces, culpar al Banco Popular de China (PBOC) cuando anunció en febrero que iba a destruir el efectivo recogido en entornos de alto riesgo, como el transporte público, los mercados o los hospitales?
En línea con esta decisión, el PBOC también intensificó sus planes para sustituir el efectivo por una moneda digital de banco central (CBDC): el e-RMB. En abril, comenzaron las pruebas del e-RMB en varias grandes ciudades, entre ellas Shenzhen, Suzhou, Chengdu y una nueva zona al sur de Pekín denominada Xiong’an. Según los medios estatales, el e-RMB ya se ha adoptado formalmente en estas ciudades, y algunos empleados públicos recibieron sus salarios en la moneda digital ya en mayo. Se espera que estos proyectos piloto se extiendan al recinto de los Juegos Olímpicos de Invierno de Pekín 2022.
China no está sola. Deutsche Bank Research ha identificado casi 20 proyectos de monedas digitales liderados por bancos centrales en todas las regiones del mundo. Mientras tanto, el sector bancario privado también ha puesto en marcha múltiples iniciativas, como el consorcio R3 o, en India, Blockchain Infrastructure Company.
El objetivo de la mayoría de estas iniciativas es la eficiencia y la eficacia. Las monedas digitales podrían eliminar el engorroso aparato operativo y de seguridad que rodea a las formas convencionales de transmisión de dinero. Reducir el «coste de la fricción» puede contribuir a la inclusión financiera de las personas, al tiempo que hace que el comercio mundial sea más eficiente y menos arriesgado. Aumentar la transparencia y la trazabilidad puede proteger frente al blanqueo de capitales y otras formas de delincuencia financiera.
Para los bancos centrales, el beneficio más importante es la capacidad de mejorar el cumplimiento normativo y la eficacia de la política monetaria. Esto es especialmente importante en la actualidad. Resulta difícil, por no decir imposible, saber si la política monetaria está teniendo el efecto previsto en la economía y cuándo lo tiene. Si estos estímulos se ejecutaran a través de una moneda digital de banco central, su flujo por la economía podría supervisarse con precisión, lo que serviría de base para futuras medidas monetarias.
También existen beneficios políticos y sociales. Como demuestra una investigación de Deutsche Bank, los pioneros en este ámbito podrían obtener una ventaja geopolítica a largo plazo. El potencial de China en este sentido es inmenso. Si el e-RMB se adopta de forma generalizada como sistema para agilizar el comercio y reducir el riesgo, China podría convertirse en el banquero comercial del mundo, además de en su fábrica. Sin embargo, el objetivo más amplio de China es, en realidad, más local y está relacionado con la inclusión financiera. La digitalización del RMB permitirá el acceso a servicios financieros a cientos de millones de ciudadanos, incluidos algunos de los más desfavorecidos. Este beneficio puede aplicarse a cualquier país del mundo.
Dicho esto, antes de que cualquier CBDC se convierta en realidad deben superarse importantes barreras técnicas y estructurales. Descrito como un «trilema», el desafío es que la arquitectura blockchain subyacente de muchas criptomonedas puede diseñarse para ser altamente descentralizada, segura o escalable, pero no las tres cosas a la vez. La escalabilidad y la seguridad son fundamentales para la eficacia de cualquier CBDC, pero perder la descentralización corre el riesgo de crear otros cuellos de botella e ineficiencias.
Estos desafíos técnicos están siendo abordados por empresas como Infosys, junto con numerosos socios del sector financiero y tecnológico. Lo que está claro es que cualquier solución debe ser a la vez rápida, barata, eficiente desde el punto de vista energético e infranqueable. La privacidad y la identidad deben gestionarse de una manera aceptable para los gobiernos, los ciudadanos y las empresas. Necesitamos suficiente transparencia para hacer posibles los anhelados avances en eficiencia y eficacia, al tiempo que protegemos los derechos individuales y corporativos a la privacidad.
Es una tarea ardua, pero en un mundo en el que la digitalización ya está transformando nuestras vidas, no es en absoluto imposible. Si el último siglo nos ha enseñado algo, es a no subestimar el potencial transformador de la innovación tecnológica.
Quedan preguntas importantes. ¿Cómo gestionamos la disrupción que una CBDC podría provocar al replicar, y potencialmente canibalizar, la estructura bancaria actual? ¿Qué ocurre si algunos países migran a una CBDC y otros no? ¿Qué nuevos desequilibrios de poder podrían surgir?
Las respuestas no son sencillas, pero las oportunidades para fortalecer la gestión fiscal, la transparencia y la eficiencia son considerables. Lo que está claro es que la crisis de la COVID-19 plantea muchos desafíos, pero también una oportunidad única para repensar cómo se gestiona y utiliza el dinero en nuestra sociedad.




