Las monedas digitales de banco central (CBDC) existen principalmente en dos formas: minoristas y mayoristas.
Una CBDC minorista es la que usa el público general, mientras que una CBDC mayorista se utiliza para las transacciones entre bancos y otras instituciones financieras.
Un nuevo informe destaca el potencial transformador de la CBDC mayorista para modernizar los mercados financieros: Modernizar los mercados financieros con monedas digitales de banco central mayoristas (wCBDC).
El siglo XXI se ha descrito como el periodo de cambios más rápidos de la historia. A medida que el mundo cambia, nosotros cambiamos con él, y esperamos que las empresas a las que compramos y los servicios públicos que utilizamos sigan el mismo ritmo.
Por ello, la evolución continua de las formas de relacionarse con los clientes ha sido la única opción para mantenerlos satisfechos. La banca en línea, el pago automático con tarjeta de crédito y los sistemas de pago entre particulares son solo tres ejemplos de ello, y el mismo impulso de adaptarse a los consumidores es el motivo por el que los bancos centrales de todo el mundo estudian ahora las monedas digitales de banco central (CBDC).
Las CBDC aún están en sus primeras etapas, y muchos bancos centrales están conociendo las posibles ventajas y riesgos antes de decidir si siguen adelante con proyectos piloto. Parte de su reflexión consiste en analizar la diferencia entre las CBDC mayoristas y las minoristas, y decidir si adoptar una de ellas, ambas o ninguna.
¿Cuál es la diferencia entre las CBDC mayoristas y minoristas?
Una CBDC minorista es una forma de moneda digital de banco central que utiliza el público general.
Una CBDC mayorista, en cambio, se utiliza entre bancos y otras instituciones financieras autorizadas para pagos interbancarios y operaciones con valores.
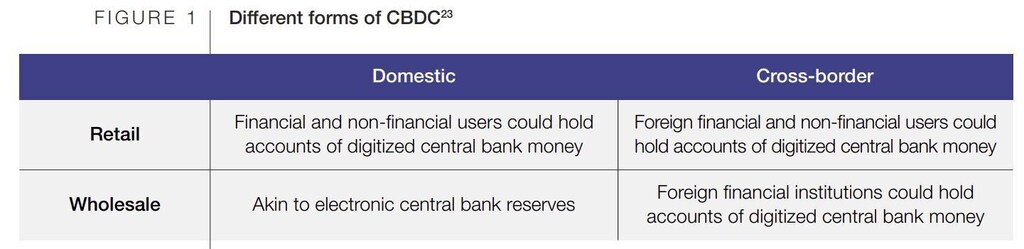
Cada jurisdicción podría tener una CBDC emitida por su banco central respectivo. Tanto las CBDC minoristas como las mayoristas podrían utilizarse a nivel nacional o transfronterizo, según señala el documento técnico sobre los principios de interoperabilidad global de las monedas digitales de banco central del Foro Económico Mundial.
¿Por qué usar CBDC minoristas?
Las CBDC minoristas son las más exploradas. Ya se utilizan en 11 países, entre ellos Bahamas, Jamaica, Nigeria y la Unión Monetaria del Caribe Oriental.
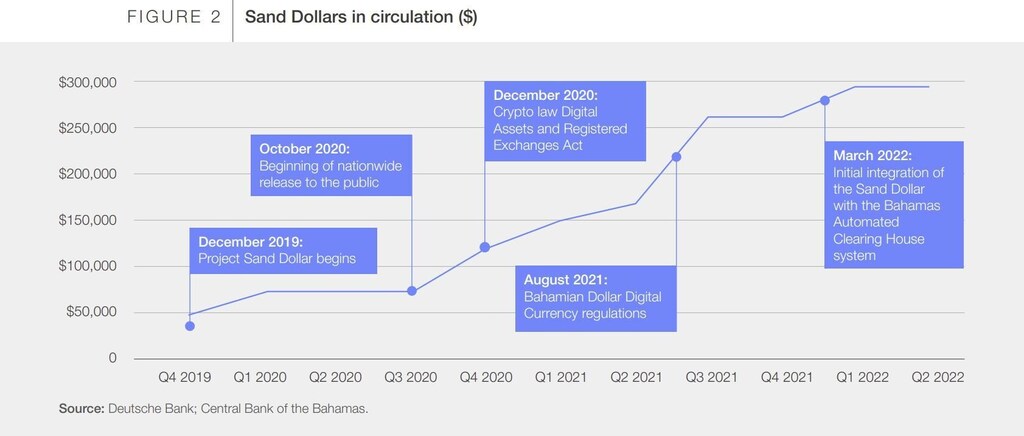
La primera CBDC minorista entró en uso en las Bahamas en 2019. El Sand Dollar está vinculado al dólar estadounidense y tiene como objetivo mejorar el acceso financiero de la población bahameña, de la que el 18 % no tiene cuenta bancaria, así como la resiliencia del sistema de pagos del país.
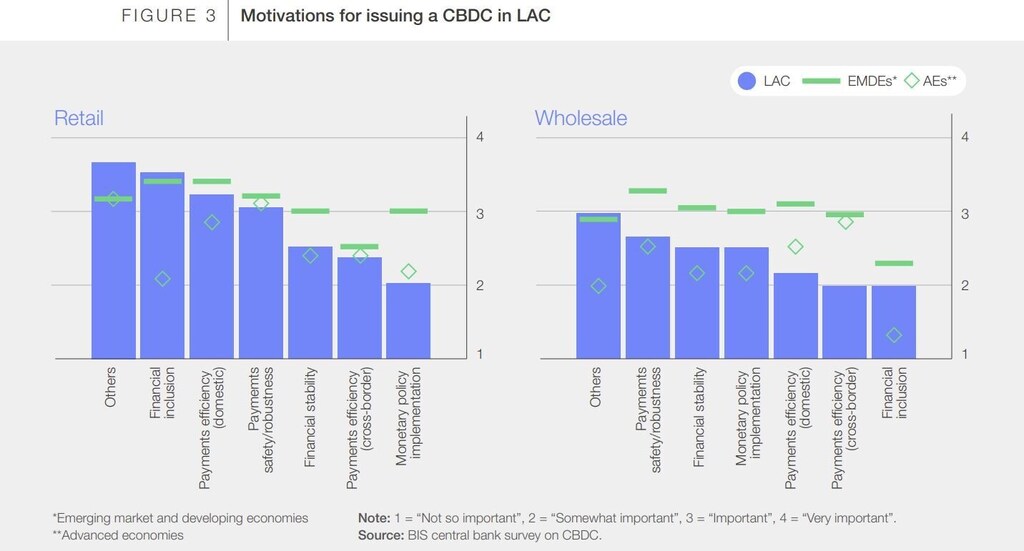
«La mayoría de los bancos centrales de América Latina y el Caribe dan prioridad a la investigación y el desarrollo de CBDC minoristas, y tienen algunos motivos clave para una posible futura emisión de una CBDC», según el documento técnico sobre los Principios de interoperabilidad global de las monedas digitales de banco central del Foro.
Al igual que en las Bahamas, impulsar la inclusión financiera es una razón clave por la que estos países consideran las CBDC. Otros factores destacados incluyen la mejora de la eficiencia y la seguridad de los pagos, aspectos que se abordan con más detalle en nuestro artículo explicativo ¿Qué son las monedas digitales de banco central y qué podrían significar para el ciudadano medio?
En Asia-Pacífico, la creciente demanda de pagos digitales es el principal impulso detrás de la exploración de las CBDC minoristas. La región cuenta con un próspero mercado de comercio electrónico y un fuerte uso de los pagos móviles.
China, con su e-CNY, ha puesto a prueba un gran número de pagos minoristas. Cabe destacar que el e-CNY se promocionó por primera vez entre extranjeros durante los Juegos Olímpicos de Invierno de febrero de 2022, cuando se utilizó en transacciones por un valor aproximado de 315 000 dólares al día.
El Banco de Tailandia también está probando una CBDC minorista. Lo hace porque considera necesario seguir el ritmo de las tendencias de digitalización que están transformando drásticamente la infraestructura financiera.
Por otro lado, el Banco Central Europeo (BCE), el Banco de Inglaterra y el Banco de Japón están trabajando en prototipos y celebrando consultas sobre posibles cuestiones de privacidad y estabilidad financiera, según el centro de estudios CBDC Tracker del Atlantic Council, aunque el avance en el desarrollo de una CBDC minorista en Estados Unidos se encuentra actualmente en fase de investigación.
¿Por qué usar CBDC mayoristas?
Las CBDC mayoristas suponen un cambio menor respecto a la forma actual de hacer las cosas que las CBDC minoristas, según el Banco de Pagos Internacionales (BPI). Esto se debe a que las CBDC mayoristas nacionales funcionan de forma muy similar a las cuentas de reserva que los bancos comerciales suelen mantener hoy en día en los bancos centrales, según el documento técnico sobre los Principios de interoperabilidad global de las monedas digitales de banco central del Foro.

No obstante, las CBDC mayoristas podrían abrir nuevas oportunidades para agilizar los pagos transfronterizos, las operaciones de divisas y las transacciones de valores entre países en el contexto transfronterizo. En 2021, el Centro de Innovación del BPI, el Banco de Francia, el Banco Nacional Suizo y Accenture demostraron la viabilidad de lograr la compensación de divisas mediante una CBDC mayorista como parte de Proyecto Jura.
Varios países han avanzado en la experimentación en el ámbito de las CBDC mayoristas. Algunos de los primeros experimentos fueron llevados a cabo por el Banco de Canadá y el Proyecto Jasper. El Banco de la Reserva de Sudáfrica también ha centrado sus esfuerzos en pruebas piloto mayoristas y no en minoristas. En Europa, se ha producido una experimentación exitosa en el Banco Nacional Suizo, que emitió bonos liquidados con una CBDC mayorista. Y entre los bancos centrales que estudian adoptar esta tecnología para utilizar CBDC mayoristas figura el Banco de la Reserva de Australia, que llevó a cabo una prueba de concepto en 2021 y un programa piloto este año.
El BPI reúne a bancos centrales de China, Hong Kong, los Emiratos Árabes Unidos y Tailandia para probar una moneda digital múltiple de banco central (m-CBDC). Ha llevado a cabo un piloto exitoso que, según indica, sugiere que las nuevas tecnologías podrían ofrecer «pagos y liquidaciones transfronterizos más rápidos, económicos y seguros».
El BCE está explorando el uso de la tecnología de registro distribuido, y la Reserva Federal de Nueva York ha completado una prueba de 12 semanas con un prototipo de CBDC mayorista. «Las transacciones transfronterizas de moneda digital mayorista respaldadas por la tecnología blockchain pueden ofrecer pagos rápidos y seguros,» afirmó tras la prueba.
Creación de interoperabilidad de las CBDC
Decidir si seguir adelante con CBDC minoristas o mayoristas es solo la primera parte del proceso. Garantizar la interoperabilidad con otras CBDC y otros sistemas de pago, tanto a nivel nacional como transfronterizo, es esencial para que resulten cómodas para los consumidores y para contribuir a incorporar normas internacionales.
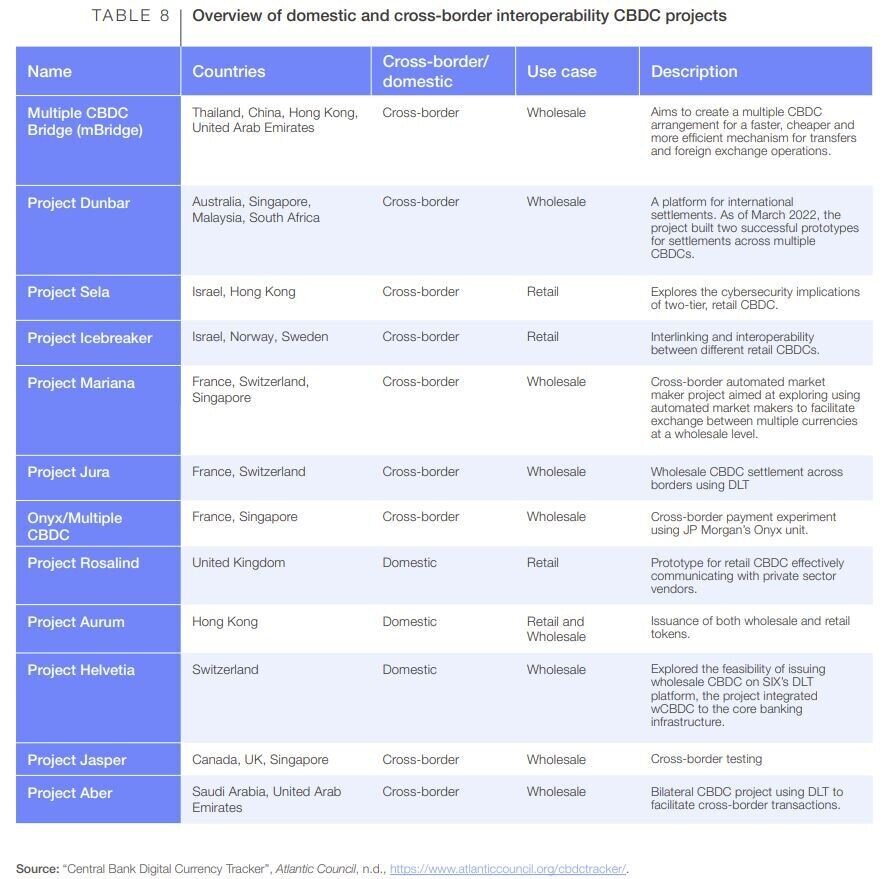
En última instancia, este tipo de interoperabilidad es lo que se necesita para que las CBDC minoristas tengan éxito entre los consumidores y las CBDC mayoristas, entre los bancos. Al igual que ocurre con la banca en línea, el pago automático con tarjeta de crédito, los sistemas de pago entre particulares y todas las demás innovaciones del siglo XXI, la gente solo querrá utilizar las CBDC si demuestran ser útiles, fiables y facilitan su vida.




