Crece la preocupación por que las empresas obtengan cada vez más capital de los mercados privados, con un impacto negativo en la democratización del capitalismo y la creación de riqueza.
Una mayor contracción de los mercados públicos entrañaría riesgos, como la limitación de las opciones de los inversores minoristas, la pérdida de transparencia y un acceso reducido al capital líquido.
Las soluciones que garanticen que los mercados públicos y privados se complementen permitirán que empresas e inversores obtengan lo mejor de ambos mundos.
Durante gran parte del siglo XX, los mercados de capitales públicos han sido el motor de un enorme crecimiento económico, la creación de empleo, la innovación y la generación de riqueza personal. El acceso a un amplio y líquido volumen de capital ha permitido a las empresas financiar su crecimiento de forma rentable, lo que ha posibilitado que los equipos directivos inviertan en nuevos productos y tecnologías, creen millones de empleos y alcancen todo el potencial de la empresa.
El atractivo de una oferta pública inicial y el potencial de ganancias futuras han atraído a empleados hacia empresas emergentes que, de otro modo, podrían carecer de talento. Asimismo, invertir en activos cotizados ha sido una fuente excepcional de acumulación de riqueza para particulares y familias, sobre todo a través de sus fondos de pensiones.
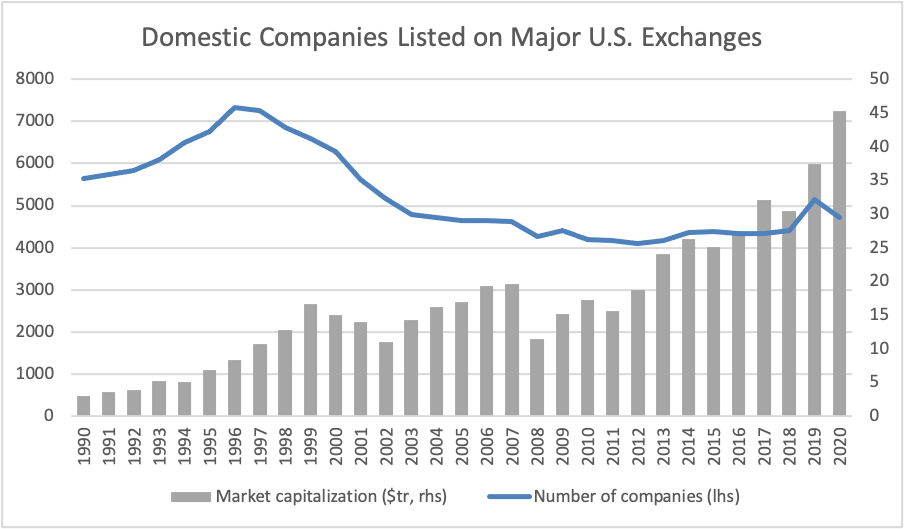
Más recientemente, se ha planteado la preocupación de que las empresas y los inversores puedan estar eludiendo los mercados públicos para captar fondos mediante capital privado, capital riesgo en fase avanzada o préstamos directos. Considérese que el número de empresas nacionales cotizadas en las bolsas estadounidenses, que desde un máximo de unas 7.500 en 1996 ha disminuido desde entonces en casi un 40 %, como se muestra a continuación, es un descenso brusco, a pesar de que existen algunos indicios de un crecimiento renovado recientemente.
El claro aumento de la capitalización bursátil en los últimos años está impulsado por un grupo relativamente reducido de grandes empresas del sector tecnológico, lo que incrementa aún más la preocupación por la concentración. En este mismo sentido, los activos gestionados en mercados privados a escala mundial (incluidos capital privado, capital riesgo, bienes inmuebles, deuda privada e infraestructuras) alcanzaron los 6,5 billones de dólares en 2019, el nivel más alto registrado.
Capital de crecimiento y acceso a opciones de inversión
Como han señalado diversos líderes empresariales y expertos académicos, si las empresas siguen captando fondos a través de mecanismos privados, las consecuencias serán importantes para la democratización del capitalismo y la creación de riqueza. Como Consejo Global de Futuro sobre Inversión, no podemos pasar por alto este importante tema.
Sin duda, hay sólidos argumentos a favor del capital privado. Permite a las empresas financiar su crecimiento sin las presiones del «cortoplacismo» trimestral que puede afectar a las compañías cotizadas. También se ha sugerido que los «costes de agencia» podrían reducirse en las empresas privadas, ya que los intereses de los equipos directivos y de los inversores están estrechamente alineados. Sin embargo, una mayor contracción de los mercados públicos entrañaría algunos riesgos:
Limitación de las opciones de los inversores minoristas: Por definición, los mercados privados no están disponibles para el público en general. Así, el inversor minorista medio se ve privado del acceso a inversiones potencialmente atractivas en algunas de las empresas de mayor crecimiento del mundo. Esto supone una carga especialmente pesada para quienes invierten por su cuenta o a través de planes de jubilación de aportación definida, que normalmente no pueden acceder a inversiones privadas que, de otro modo, podrían estar disponibles para constituir activos de jubilación.
Pérdida de transparencia: Los requisitos de divulgación regulatoria impuestos a las empresas cotizadas, así como el escrutinio de los inversores externos, proporcionan un nivel bastante elevado de transparencia en cuanto a estrategias empresariales, rendimiento operativo y financiero, gobierno corporativo y exposición al riesgo. Operar a la vista del público, aunque sin duda resulte oneroso, aporta a los equipos directivos y a los consejos un grado adicional de disciplina.
Acceso reducido al capital líquido: Los mercados públicos han sido durante mucho tiempo una fuente importante de capital para financiar empresas en crecimiento o para que las compañías refuercen sus balances en tiempos difíciles. Permitir que los mercados públicos se contraigan significativamente eliminaría una fuente importante de capital, lo que podría convertirse en un problema grave si los mercados privados se «secan» en una recesión.
Un nuevo enfoque para el capital privado
El propósito de esta publicación no es sugerir que los mercados públicos sean intrínsecamente mejores que los privados, sino señalar que ambos tipos de capital presentan ventajas. Existen diversas soluciones posibles que pueden explorarse para garantizar que las ventajas de los mercados públicos, como el acceso de los inversores y la transparencia, no se pierdan por completo en los mercados privados.
1. Democratizar los mercados privados. Dado que actualmente no existe una vía viable para que la mayoría de los inversores minoristas participen en financiaciones privadas, los grandes inversores institucionales públicos podrían ofrecer una solución a corto plazo emitiendo valores respaldados por activos de mercados privados presentes en sus carteras. Dichos valores respaldados por activos privados podrían tener una liquidez limitada (es decir, solo podrían venderse al final de un trimestre). En el caso de los inversores institucionales, ya observamos un fuerte aumento de los mercados secundarios de capital privado, que podría constituir un primer paso para hacer esos instrumentos más líquidos.
Las directrices de Estados Unidos sobre la inclusión de inversiones ilíquidas, como el capital privado, en los planes de pensiones minoristas constituyen otro avance alentador. Una solución a más largo plazo podría ser desarrollar fondos cotizados (ETF) vinculados a deuda o capital de mercados privados. Por último, el reciente aumento de las emisiones de SPAC crea un puente entre los mercados públicos y privados que, en teoría, combina la profundidad de los mercados públicos con la propiedad especializada habitual en los mercados privados; aunque todavía está por ver si los volúmenes son sostenibles, sin duda es un avance interesante. Como ocurre con todas las formas de innovación, una regulación pragmática y sensata que proteja los intereses de los inversores minoristas será un mecanismo de apoyo necesario.
2. Fomentar una disciplina similar a la de las empresas cotizadas. Los inversores deben desempeñar un papel activo en el fomento de políticas y prácticas de buen gobierno por parte de las empresas privadas de sus carteras. Muchos inversores de mercados privados ya lo persiguen, conscientes de que el buen gobierno es una vía clara para crear valor. Asimismo, la inversión y el compromiso a largo plazo podrían incrementarse mediante un sistema en el que los derechos de voto por acción estuvieran vinculados al periodo de tenencia de las acciones.
3. Inculcar una mentalidad de sostenibilidad. Los factores ambientales, sociales y de gobernanza (ESG) han cobrado más importancia para los inversores en empresas cotizadas. Los propietarios de activos deberían adoptar un enfoque similar en materia de ESG y considerar la inclusión de indicadores de sostenibilidad en la evaluación y selección de los socios comanditarios de mercados privados. Las recientes iniciativas en este sentido del Foro Económico Mundial y ILPA son alentadoras.
Financiar el desarrollo sostenible
Desde Ford e IBM hasta Apple y Google, las empresas han recurrido a los mercados públicos para financiar la innovación, el crecimiento y el empleo, mientras que los inversores han obtenido los beneficios de participar en la propiedad pública. No creemos que los mercados públicos vayan a desaparecer. Pero sí consideramos que los mercados privados se beneficiarían de adoptar algunos de los principios de inclusión, transparencia y disciplina que durante mucho tiempo han sido características de los mercados públicos.
Esta publicación forma parte de una serie escrita por miembros actuales y anteriores del Consejo Global de Futuro sobre Inversión.




