Las monedas digitales de los bancos centrales (CBDC) son un tipo de dinero digital emitido por un banco central, pero no son criptomonedas y no sustituirían al efectivo.
Las CBDC ofrecen posibles beneficios para la inclusión financiera, pero existen inquietudes que deben tenerse en cuenta, como señala la serie de Libros Blancos del Consorcio de Gobernanza de Monedas Digitales del Foro Económico Mundial.
Los gobiernos y los bancos centrales deben ser transparentes y honestos sobre las posibles ventajas y riesgos de las monedas digitales para generar confianza pública en las CBDC.
El dinero ha adoptado muchas formas a lo largo de los siglos. De hecho, ni siquiera siempre ha sido dinero. Evolucionó gradualmente desde mercancías objeto de trueque hasta piezas de metal, antes de convertirse en dinero en papel y, finalmente, en tarjetas de débito y crédito. El siguiente paso en esta evolución podrían ser las monedas digitales de los bancos centrales (CBDC).
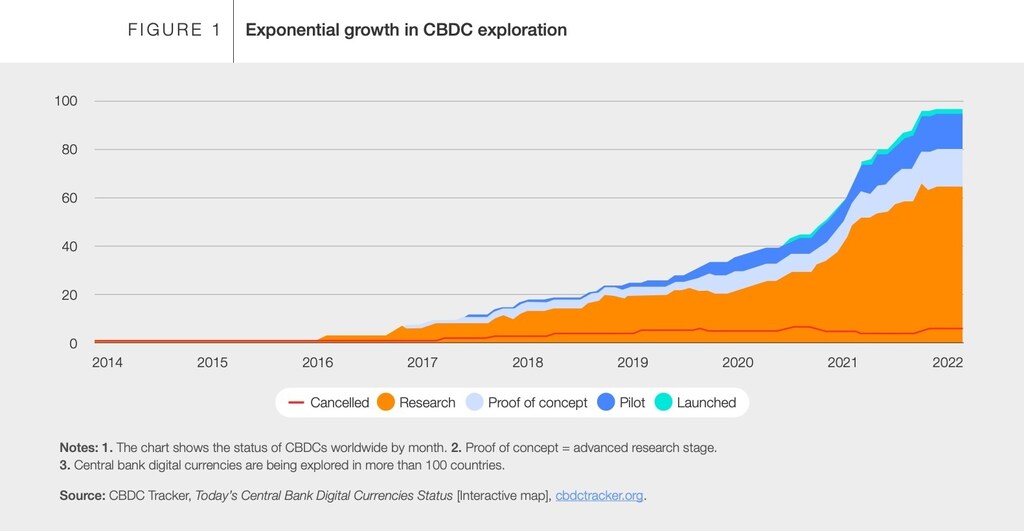
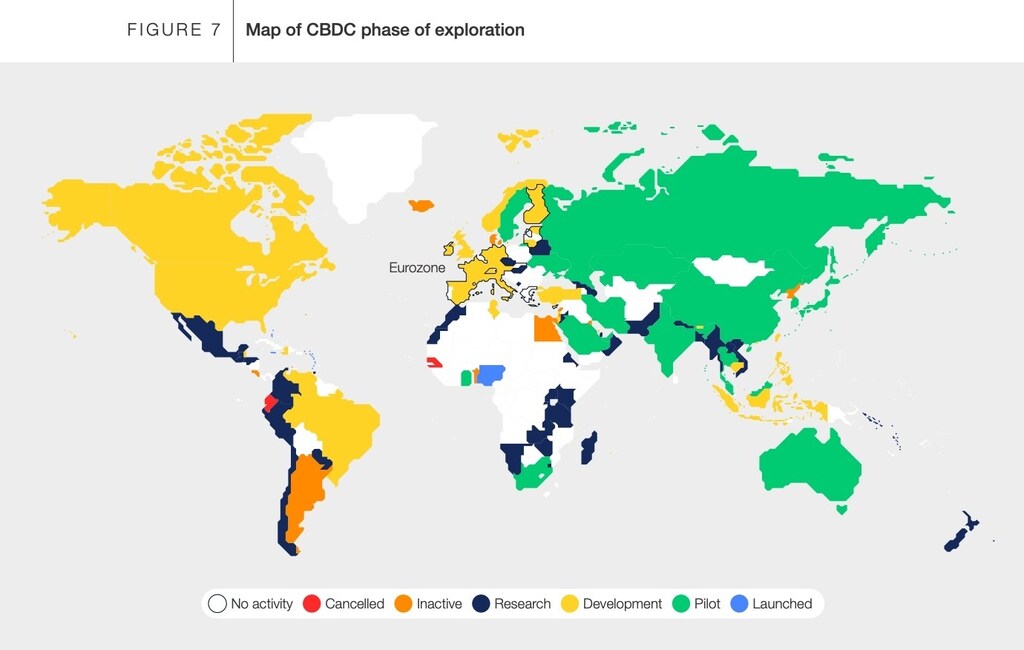
Las CBDC ya están en uso hoy en día. En total, 11 países han lanzado una, y otros 21 tienen programas piloto, según el CBDC Tracker del Atlantic Council. Otros 79 están desarrollando o investigando una moneda digital.
Hoy en día, más del 90 % del dinero en circulación ya es digital, según la Harvard Business Review (HBR), con una rápida disminución del uso del efectivo que se ha acelerado a causa de la pandemia.
Pero el hecho de que más pagos se realicen de forma digital, ¿significa que necesitamos que los bancos centrales adopten monedas digitales?
¿Qué son las CBDC?
Una CBDC es dinero digital emitido por un banco central. No sustituiría al efectivo sino que lo complementaría. “En un mundo de CBDC, el código digital de cada unidad de moneda virtual se almacenará en una cartera digital y el titular de la cartera la transferirá sin problemas a las carteras digitales de otras personas”, afirma la HBR.
Una CBDC se diferenciaría de las criptomonedas en que sería emitida por un banco central, y no por una moneda privada como Bitcoin. Esto significa que la moneda estaría respaldada por el gobierno emisor, lo que garantizaría que su valor sea estable, a diferencia de los criptoactivos, cuyo valor puede experimentar grandes oscilaciones por diversos motivos.
¿Por qué los países quieren emitir CBDC?
Los países podrían obtener varios beneficios esperados al modernizar los sistemas financieros existentes e introducir las CBDC:
Las CBDC pueden reducir los costes y los tiempos de las transacciones
Cuando los migrantes envían dinero a las personas de su país de origen, se enfrentan a un cargo medio por transacción del 6,25 %, según afirma el Banco Mundial. Esto está socavando las remesas, que brindan un apoyo fundamental a las economías en desarrollo.
Las CBDC podrían reducir los costes de estas transacciones transfronterizas al eliminar la necesidad de operadores de transferencia de dinero, según indica el Banco de Pagos Internacionales (BPI).
Las CBDC también podrían acelerar las transacciones transfronterizas. Los pagos internacionales suelen tardar uno o dos días, aunque algunos pueden tardar cinco. Con las CBDC, los pagos digitales podrían realizarse en segundos a cualquier hora del día.
Existe un argumento en contra: ya se están desarrollando sistemas que podrían permitir pagos internacionales casi instantáneos, como señala la investigación del BPI. Dicho esto, los actuales métodos de pago en tiempo real presentan problemas de interoperabilidad debido al conjunto fragmentado de sistemas de pago no estandarizados que se han ido desarrollando gradualmente en todo el mundo, según el proveedor de pagos Swift.
Las CBDC pueden ayudar a las personas a acceder al dinero en situaciones de emergencia
Las Bahamas fueron el primer país en adoptar una CBDC. Lanzó el Sand Dollar en 2020 porque quería aumentar la inclusión financiera de sus ciudadanos, que viven repartidos en una serie de 700 islas, algunas de las cuales ofrecen un acceso limitado a cajeros automáticos y servicios bancarios.
“No partimos de la idea de una moneda digital de banco central”, afirma John Rolle, gobernador del Banco Central de las Bahamas. “Nos centramos en eliminar en la medida de lo posible los obstáculos para que las personas con acceso al equivalente de una cuenta de depósito o de una cuenta de monedero móvil puedan realizar transacciones.”
El Sand Dollar surgió poco después de el peor desastre natural de la historia de las Bahamas, el huracán Dorian. Las monedas digitales se consideraron una forma de que el gobierno enviara ayuda financiera inmediata a los ciudadanos tras estos sucesos, cuando las sucursales bancarias o los cajeros automáticos podrían haber resultado dañados o haber quedado inaccesibles.
Las CBDC también podrían haber ayudado a los gobiernos de todo el mundo con los recientes pagos de apoyo a las facturas de energía provocados por el disparo de los precios del gas, según el economista global de HSBC James Pomeroy. Algunos de estos pagos de apoyo adoptaron la forma de descuentos aplicados a las facturas de energía, pero esto corría el riesgo de excluir a las personas que tienen contadores de prepago (que se utilizan con frecuencia en zonas de menores ingresos).
“En un mundo en el que cada persona … tenga una cuenta de CBDC, lo que básicamente se podría hacer es ingresar pagos en las cuentas de las personas,” declaró Pomeroy al pódcast Poundcast.
Las CBDC pueden impulsar la inclusión financiera
Aumentar la inclusión financiera fue una de las razones por las que Nigeria introdujo su CBDC, el eNaira, en 2021. Alrededor de un tercio de las personas en Nigeria no tiene cuenta bancaria.
Los beneficios de la inclusión financiera incluyen ayudar a erradicar la pobreza, crear empleo, mejorar la igualdad de género y elevar los estándares sanitarios, según el Banco Mundial.
Se han registrado fuertes descensos de la pobreza en las zonas rurales de la India gracias a las medidas para incorporar a las personas al sistema bancario. Y un mejor acceso financiero para los agricultores de Malaui les está ayudando a invertir en equipos, lo que a su vez está aumentando sus rendimientos y sus posibles ingresos por cultivos en más de una quinta parte.
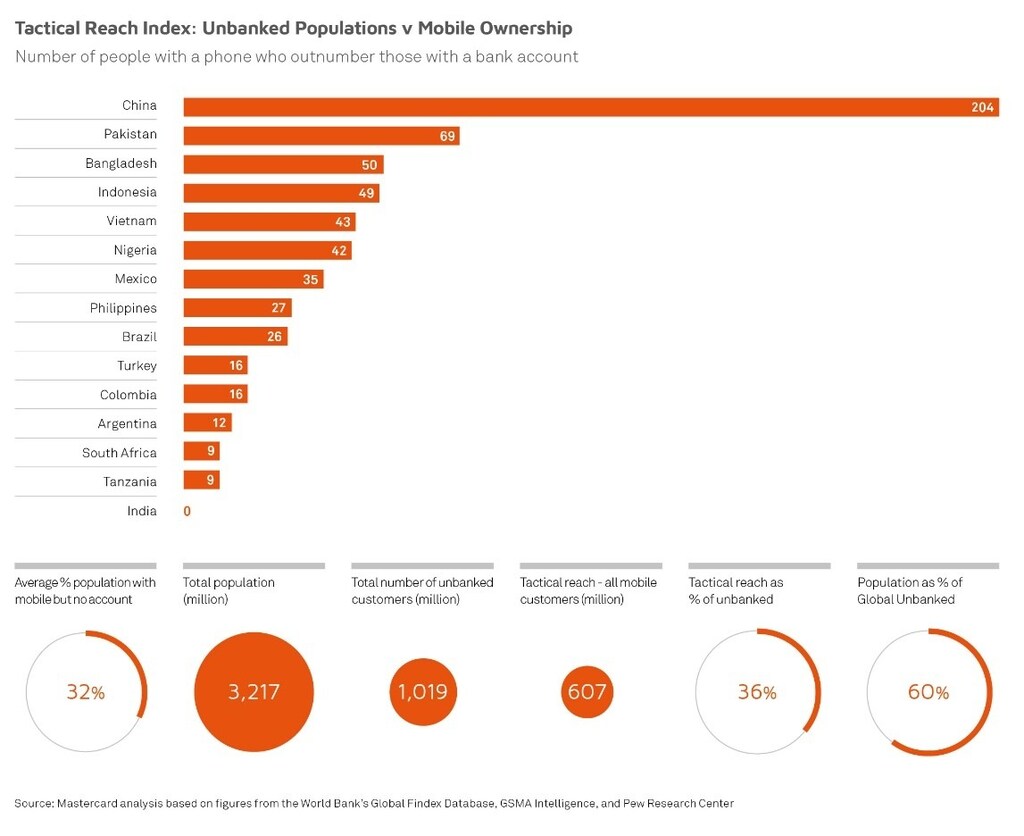
Facilitar el acceso de las personas a los servicios financieros se considera clave para alcanzar los Objetivos de Desarrollo Sostenible de la ONU. Las CBDC podrían transformar la inclusión financiera, ya que pueden utilizarse directamente a través de un teléfono móvil, lo que podría beneficiar a a más de 600 millones de personas en todo el mundo que tienen acceso a un móvil, pero no a una cuenta bancaria.
Las CBDC pueden contrarrestar la actividad delictiva
Las CBDC permitirían crear registros y trazas digitales, lo que podría facilitar la lucha contra el blanqueo de capitales y los flujos de dinero destinados a financiar el terrorismo, según el BPI.
Dicho esto, existe la posibilidad de que la mayor trazabilidad de las CBDC aleje este tipo de transacciones de los sistemas bancarios formales y conduzca a que los delincuentes busquen otras formas de eludir la normativa.
La posible trazabilidad de las CBDC también da lugar a una de las mayores objeciones a las monedas digitales.
Objeciones a las CBDC
La privacidad es una de las preocupaciones más citadas en relación con las CBDC, como señala la serie de Libros Blancos del Consorcio de Gobernanza de Monedas Digitales del Foro Económico Mundial señala.
Se trata de una preocupación legítima, dada la creciente importancia de la protección de datos y los problemas de privacidad en línea en nuestro mundo cada vez más digital. Sin embargo, al igual que los gobiernos de todo el mundo han aprobado nueva legislación para abordar estas preocupaciones, tendrán que introducir normas sobre las CBDC, como la aplicación de tecnologías que mejoren la privacidad y la garantía de la protección del consumidor, según señala el Foro.
Este tipo de normas también será necesario para proteger los datos personales frente a los inevitables riesgos de ciberseguridad que conlleva la digitalización de información financiera sensible.
Bancos como el Banco Central Europeo (BCE) ya estudian detenidamente cómo incorporar el anonimato en las CBDC. “Aunque la cuestión de si emitir o no una CBDC sigue siendo principalmente una cuestión de política, no puede responderse sin una comprensión profunda de las diversas características de diseño específicas que podría tener una CBDC”, señala el BCE.
La Reserva Federal de Estados Unidos también afirma que la seguridad sería una consideración clave antes de cualquier decisión de avanzar con las CBDC. Pero señala que muchas de las tecnologías subyacentes que podrían utilizarse ya existen en los sistemas de pago digitales actuales. Las CBDC también se beneficiarían de las ventajas adicionales en materia de seguridad de la cadena de bloques y la criptografía, según la Fed.
Generar confianza en las CBDC
Cada vez que el dinero ha cambiado de forma, la gente ha tardado en aprender a confiar en él.
Fue un enorme salto para las personas pasar de un sistema en el que los bienes se intercambiaban directamente unos por otros a uno en el que se entendía que una pequeña pieza de metal representaba el valor de esos bienes.
Incluso hace una década, gran número de personas no confiaba en los nuevos pagos con tarjeta sin contacto. Ahora, los chips de estas tarjetas se consideran más seguros que sus predecesoras, que había que pasar por un lector.
También se necesitará tiempo para generar confianza en las CBDC, y esa confianza solo se logrará si los gobiernos y los bancos centrales son transparentes y honestos sobre las posibles ventajas y riesgos de las monedas digitales, sobre las razones para impulsar las CBDC y sobre la lógica que subyace a sus decisiones tecnológicas.
Las normativas y la cooperación internacionales también serán piezas fundamentales del muro que garantizará una fe y una confianza públicas sólidas y duraderas en las CBDC.
Otro paso clave para generar confianza será garantizar que haya información precisa y accesible sobre las CBDC. La educación y la sensibilización serán fundamentales para contrarrestar cualquier desinformación sobre el tema y para impulsar la confianza y la adopción de posibles CBDC futuras.
La gente solo llegó a confiar en el dinero porque vio que no solo funcionaba, sino que también les facilitaba y mejoraba la vida. Las CBDC tendrán que demostrar que pueden hacer lo mismo.




