El «efecto riqueza» es la noción de que, cuando los hogares se enriquecen como consecuencia de un aumento del valor de activos, como los precios de las acciones de las empresas o el valor de las viviendas, gastan más y estimulan la economía en su conjunto. Aunque está bien fundamentado en la teoría, siempre ha sido difícil estimar la magnitud del efecto riqueza, porque los cambios en los precios de los activos rara vez se producen sin otros cambios macroeconómicos.
En La riqueza bursátil y la economía real: un enfoque del mercado laboral local, (documento de trabajo NBER n.º 25959), Gabriel Chodorow-Reich, Plamen T. Nenov, y Alp Simsek concluyen que, por cada dólar de aumento de la riqueza bursátil, el gasto de los consumidores aumenta 2,8 centavos al año.
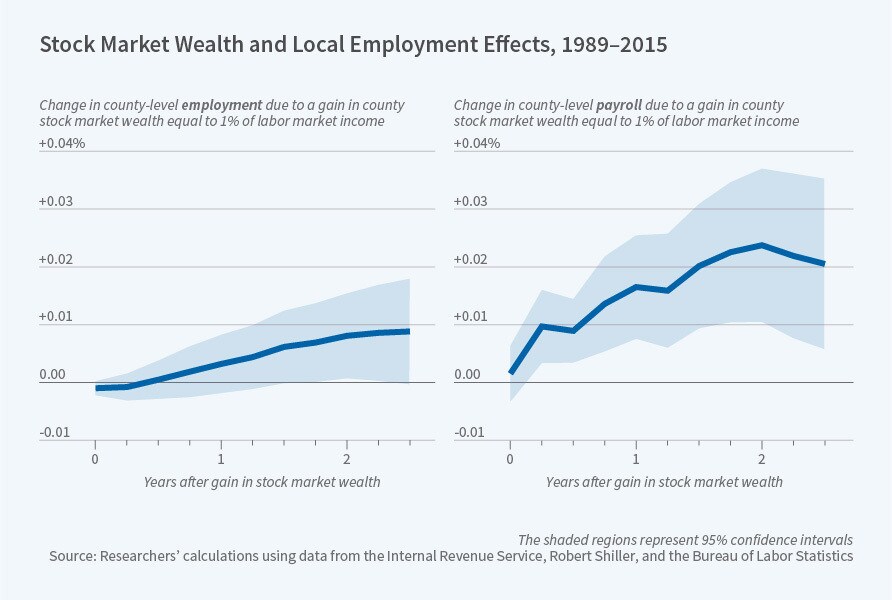
Los investigadores resuelven el problema de medir el efecto riqueza aprovechando la variación geográfica en las tenencias bursátiles dentro de Estados Unidos. Estiman la riqueza bursátil de cada condado utilizando datos anonimizados de ingresos por dividendos de las declaraciones de impuestos. Vinculan esa información con los rendimientos del índice S&P 500 para estimar un shock trimestral de riqueza bursátil a nivel de condado, que luego combinan con los datos de nóminas y empleo de la Encuesta Trimestral de Empleo y Salarios (Quarterly Census of Employment and Wages).
Los investigadores constatan que, además de un mayor gasto de los consumidores, un aumento de la riqueza bursátil de un condado se asocia con incrementos del empleo local y de las nóminas. Para comprender con mayor claridad los canales a través de los cuales opera el efecto de la riqueza bursátil, desglosan los efectos sobre el empleo en sectores que denominan «comerciables» —sectores productores de bienes, como la agricultura, la pesca, la minería, la extracción de petróleo y la manufactura— y «no comerciables», como los servicios de alimentación y las ventas minoristas. En línea con la teoría económica, constatan que tanto el empleo como las nóminas aumentan en los sectores no comerciables, pero que no hay respuesta del empleo en los sectores comerciables. También constatan que el sector de la construcción residencial responde en gran medida al aumento de la riqueza bursátil.
Los investigadores descomponen los efectos del aumento de los valores bursátiles sobre la actividad económica en el producto de la propensión marginal a consumir de los accionistas —es decir, cuánto gastan de cada dólar adicional de riqueza— y el multiplicador keynesiano de la economía local. Este multiplicador mide cuánto aumentará finalmente la actividad económica un incremento de un dólar en el gasto; reconoce que el nuevo gasto induce gasto posterior por parte de quienes se benefician del impulso inicial.
Los investigadores señalan que el impacto agregado, o nacional, de los shocks de riqueza bursátil podría ser mayor de lo que sugieren sus estimaciones para la economía local, porque es probable que el multiplicador keynesiano sea mayor en el conjunto de la economía que a nivel local.




