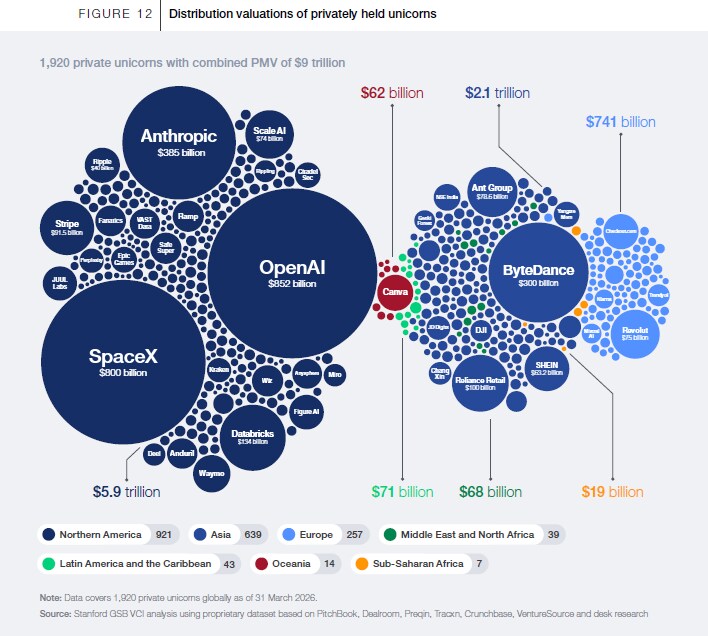
Con cerca de 3,5 billones de dólares en activos bajo gestión, el capital riesgo ha evolucionado de un mecanismo de financiación de nicho a un pilar central de la economía global de la innovación.
Las empresas permanecen privadas durante más tiempo y las salidas tradicionales se han ralentizado, lo que inmoviliza inversiones que deberían destinarse a la próxima generación de startups.
Un nuevo informe del Foro Económico Mundial y la Stanford Graduate School of Business analiza tanto los retos a los que se enfrenta el sector como las soluciones concretas para afrontarlos.
Piense en las 10 empresas más valiosas del mundo. Siete de ellas —Nvidia, Apple, Alphabet, Microsoft, Amazon, Meta y Tesla— fueron financiadas en su día por capitalistas de riesgo dispuestos a apostar por una idea no probada. Solo en Estados Unidos, las empresas que recibieron financiación temprana de capital riesgo antes de salir a bolsa representan ahora el 42 % del valor total de mercado bursátil y el 94 % de todo el gasto en I+D de las empresas que cotizan en bolsa y que fueron fundadas en los últimos 50 años.
Desde 2008, los activos bajo gestión del capital riesgo a nivel mundial se han multiplicado por más de siete, pasando de 500 000 millones de dólares a cerca de 3,5 billones de dólares. Solo en 2025, el valor de las operaciones a nivel mundial alcanzó un estimado de 530 000 millones de dólares en casi 21 000 inversiones, y más de 250 000 empresas han recibido financiación de capital riesgo en todo el mundo durante las últimas dos décadas.
Un ciclo bajo presión
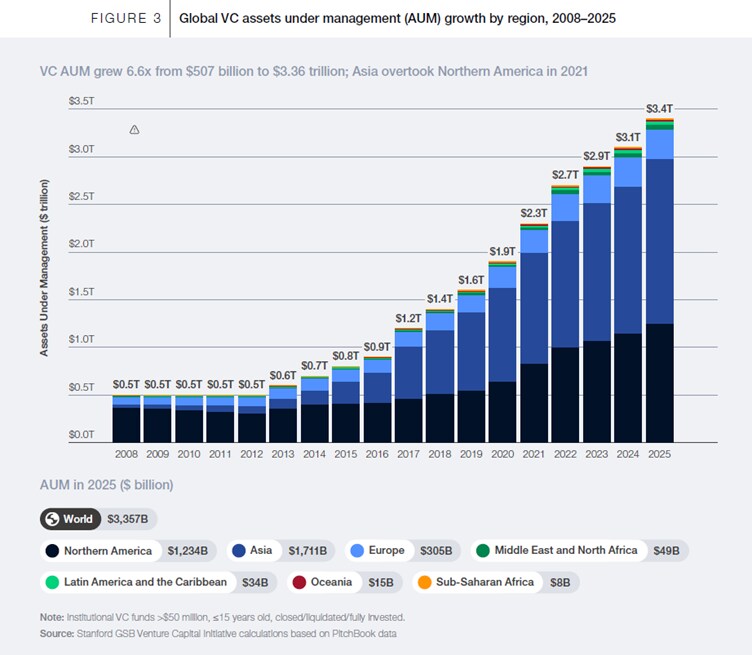
El modelo de capital riesgo depende de un ciclo continuo: los inversores apoyan a empresas jóvenes, las ayudan a crecer y, finalmente, venden sus participaciones mediante una salida a bolsa o una adquisición.
Los ingresos regresan a los socios limitados que financiaron las inversiones originales, quienes luego reinvierten ese capital en nuevos fondos que apoyan a la próxima generación de startups. Ese ciclo está sometido a una presión real. Las distribuciones a los socios limitados han caído a mínimos históricos, los plazos de los fondos se han alargado mucho más allá de sus horizontes originales y el capital que debería reinvertirse en la próxima generación de startups sigue inmovilizado.
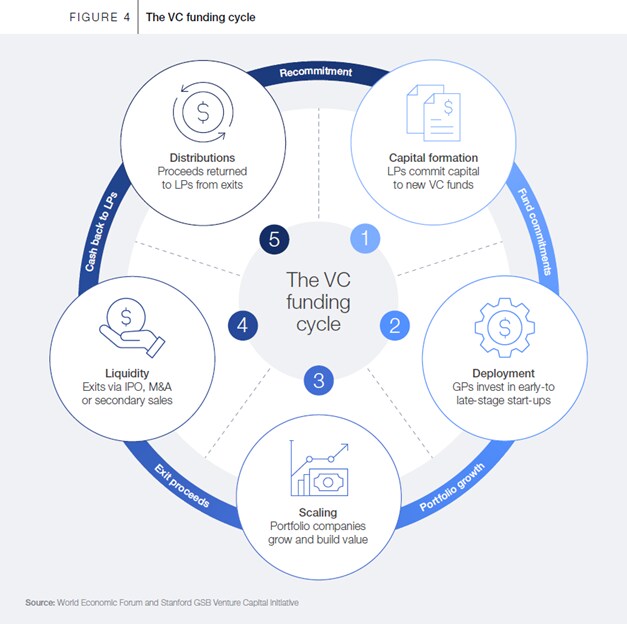
Hoy, alrededor de 1.920 unicornios respaldados por capital riesgo siguen siendo de propiedad privada en todo el mundo, con una valoración colectiva superior a 9 billones de dólares. Se estima que 3,2 billones de dólares de valor no realizado se encuentran en las carteras de los fondos de capital riesgo, incluidos 1,7 billones de dólares en fondos lanzados en 2019 o antes. Liberar incluso una parte de este valor devolvería un capital significativo a los socios limitados, dándoles la oportunidad de invertir en nuevas cosechas y de apoyar a la próxima generación de empresas.
Las empresas permanecen privadas durante más tiempo porque los mercados privados pueden ahora respaldar sus ambiciones a gran escala. La última ronda de OpenAI recaudó 110 000 millones de dólares, cuatro veces el tamaño de la mayor salida a bolsa de la historia. Las rondas en fases avanzadas de fondos crossover, fondos soberanos y firmas de capital de crecimiento igualan o superan habitualmente los ingresos de grandes salidas a bolsa.
Mercados secundarios: un nuevo pilar del ecosistema
Uno de los desarrollos estructurales más significativos del capital riesgo actual es el rápido crecimiento de los mercados secundarios, que permiten a los inversores existentes en empresas privadas recuperar su inversión vendiendo sus participaciones a otros inversores, sin esperar a una salida a bolsa o a una adquisición. Lo que en su día fue un instrumento de nicho se ha convertido en una característica central de la clase de activo. En 2025, el volumen de operaciones secundarias alcanzó 106 300 millones de dólares, aproximadamente un tercio del valor de las salidas de capital riesgo en Estados Unidos, frente a solo un 3 % hace una década.
Este crecimiento se ha concentrado de forma natural donde la liquidez es mayor. Hoy, las 20 empresas más negociadas representan el 86,4 % del volumen de operaciones secundarias. Que los mercados secundarios puedan ampliarse más allá de estos nombres principales determinará si se convierten en una verdadera fuente de liquidez para la clase de activo en su conjunto. Nuevos marcos regulatorios, entre ellos la iniciativa PISCES del Reino Unido, cuya primera operación se completó en la Bolsa de Londres en marzo de 2026, y la Ley DEAL de Estados Unidos, están sentando las bases jurídicas para mercados privados más profundos y accesibles.
IA y nuevo capital: una convergencia histórica
La inteligencia artificial avanza más rápido, atrae más capital y reúne una combinación de inversores más compleja que cualquier ciclo tecnológico anterior. En 2025, la IA representó más de la mitad del valor de las operaciones de capital riesgo a nivel mundial, y esta concentración se intensifica. En el primer trimestre de 2026, cuatro de las cinco mayores rondas de capital riesgo jamás registradas fueron cerradas por solo cuatro empresas, que en conjunto recaudaron 188 000 millones de dólares, lo que representa el 65 % de toda la inversión mundial de capital riesgo en el trimestre. La cartera de salidas refleja esta concentración: las posibles salidas a bolsa de SpaceX, OpenAI y Anthropic por sí solas podrían generar más valor de salida que todas las salidas a bolsa de empresas respaldadas por capital riesgo en Estados Unidos desde 2000 juntas.
Rondas de financiación que antes habrían quedado en manos de los mercados públicos se están cerrando ahora de forma privada. Las fronteras entre el capital riesgo, el capital de crecimiento, los fondos soberanos y la inversión corporativa se están desplazando, lo que aporta al ecosistema más capital, más capital paciente y más capital motivado estratégicamente que nunca.
Una agenda diseñada para el momento
Un nuevo informe del Foro Económico Mundial y la Stanford Graduate School of Business, El futuro del capital riesgo: desbloquear liquidez y crecimiento, identifica cinco prioridades para la acción coordinada de los responsables políticos y los inversores institucionales con el fin de desbloquear liquidez y crecimiento en toda la clase de activo.
Mejorar la infraestructura de los mercados secundarios. Los mercados secundarios han crecido rápidamente, pero la liquidez sigue concentrada en un pequeño número de empresas conocidas. Ampliar las plataformas tecnológicas, mejorar el descubrimiento de precios mediante un mejor intercambio de datos y referencias de precios, y modernizar la regulación pueden extender los beneficios de liquidez al ecosistema más amplio de empresas e inversores que más los necesitan.
Movilizar el capital institucional. Desbloquear incluso una pequeña parte del capital a largo plazo que mantienen inversores institucionales, como fondos de pensiones y aseguradoras, ampliaría de forma significativa la base del capital riesgo, y para ello es necesario modernizar los marcos prudenciales y regulatorios que actualmente limitan estas asignaciones en varias regiones. Los fondos de pensiones europeos asignan actualmente solo un 0,12 % de sus activos totales bajo gestión al capital riesgo y al capital de crecimiento; aumentar esta asignación a un modesto 1-2 % generaría flujos de capital transformadores hacia la financiación de la innovación.
Reducir la fricción regulatoria. La complejidad transfronteriza es uno de los mayores obstáculos para los fundadores que buscan crear y escalar sus empresas en distintos mercados, y varias jurisdicciones están avanzando ahora para simplificar y armonizar sus regímenes regulatorios. La iniciativa EU-Inc, respaldada por más de 13 000 firmas y convertida ahora en una propuesta legislativa formal, permitiría a las startups constituirse una sola vez y operar en los 27 Estados miembros de la UE.
Fortalecer los ecosistemas de talento. La reutilización del talento procedente de empresas de éxito es una de las fuerzas acumulativas más poderosas en los ecosistemas de innovación. Los fundadores y los primeros empleados que abandonan una empresa suelen crear o respaldar la siguiente, generando un círculo virtuoso de capital, conocimiento y redes. Un tratamiento competitivo de las ganancias de capital, una tributación de las opciones sobre acciones bien diseñada y los programas de visados para startups son elementos básicos esenciales para las regiones que buscan hacer crecer y retener su base de talento.
Permitir una participación estratégica del gobierno. La evidencia muestra que el capital público bien diseñado, ya sea desplegado a través de estructuras de fondos de fondos o de vehículos soberanos, puede acelerar de forma significativa el desarrollo del ecosistema cuando se dirige a carencias del mercado, refuerza en lugar de distorsionar la asignación eficiente y está diseñado para evolucionar a medida que maduran los mercados privados. Los programas más eficaces actúan como catalizadores, multiplicando los compromisos privados y retirándose a medida que los ecosistemas alcanzan una escala autosostenible.
La industria del capital riesgo ha demostrado lo que es posible cuando el capital, el talento y la ambición están alineados. Pero la próxima década se definirá menos por la capacidad de la industria para desplegar capital que por su capacidad para reciclarlo, liberando los más de 3 billones de dólares de valor no realizado inmovilizados en las carteras actuales para que puedan financiar la próxima ola de innovación. Las economías que actúen primero sobre esta agenda definirán dónde se construirán, financiarán y escalarán las próximas generaciones de empresas líderes.
Cómo el Foro ayuda a los líderes a comprender el cambio en los sistemas financieros mundiales
El Centro para los Sistemas Financieros y Monetarios reúne a líderes para entender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al fomentar la cooperación y la perspicacia, el Centro ayuda a sus socios a alinear los sistemas financieros con la estabilidad económica a largo plazo y la prosperidad compartida.




