El dólar estadounidense se encuentra en un máximo casi histórico, pero su papel futuro como moneda de reserva mundial sigue cuestionándose debido a la fragmentación financiera y a las preocupaciones por la deuda global.
Las tendencias de endeudamiento de Estados Unidos, los desafíos de otras monedas –tradicionales y digitales– y la carga de la deuda denominada en dólares para los países en desarrollo suscitan interrogantes sobre el dominio continuado del dólar.
Un panel de expertos en la Reunión Anual 2025 del Foro Económico Mundial en Davos prevé que la primacía del dólar estadounidense continúe en el futuro previsible, pero una diversificación gradual podría requerir una mayor colaboración mundial en los años venideros.
La "relación de amor-odio" del mundo con el dólar estadounidense fue el eje de un debate con destacados economistas durante el Foro Económico Mundial Reunión Anual 2025. En una sesión titulada Situación actual: el dólar estadounidense, el panel analizó la condición del dólar como principal moneda mundial y las perspectivas para su futuro.
Aunque muchos economistas prevén que el dólar estadounidense siga siendo la principal moneda de reserva en los próximos años, persisten interrogantes sobre si el endeudamiento de Estados Unidos es sostenible, de qué manera otras monedas podrían desafiar al dólar y cuán resistente será el sistema basado en el dólar para responder a shocks económicos, geopolíticos y climáticos.
Los panelistas también examinaron los desafíos asociados al dominio continuado del dólar estadounidense, entre ellos la carga que supone para los países en desarrollo gestionar la deuda y acceder a liquidez.
El 'privilegio exorbitante' del dólar estadounidense
Los economistas del panel, procedentes de distintos países del mundo, plantearon interrogantes sobre la trayectoria fiscal de Estados Unidos.
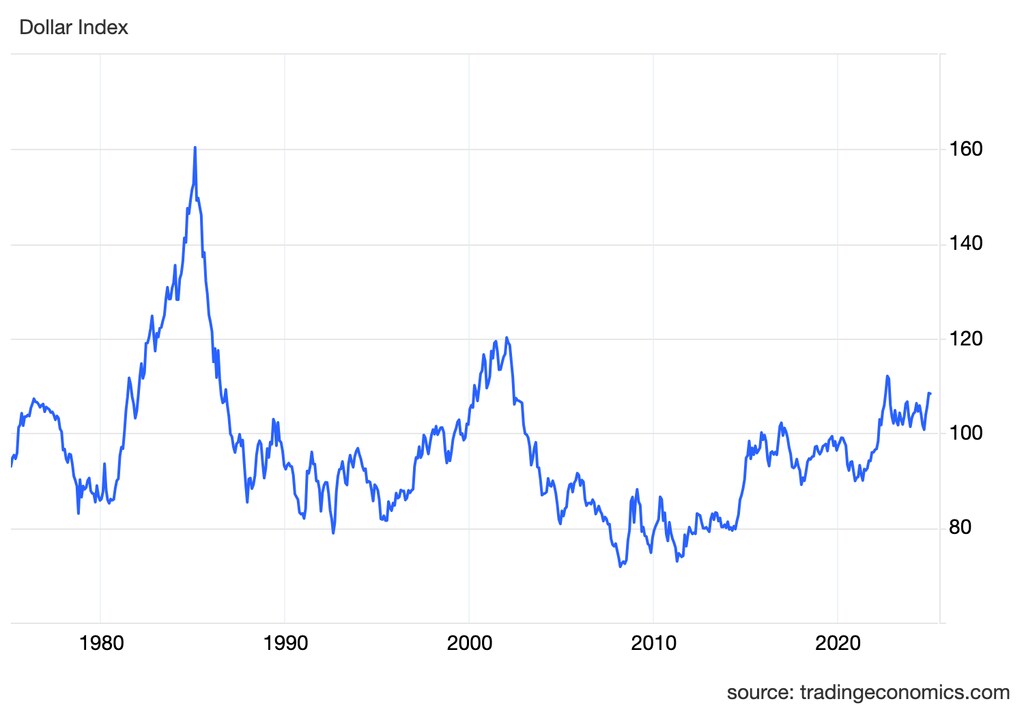
"Ambos partidos en Estados Unidos parecen pensar que la deuda es un almuerzo gratis", señaló el economista de Harvard Kenneth Rogoff, al destacar que los pagos de intereses de la deuda federal ya superan el presupuesto de defensa completo de Estados Unidos. Mientras tanto, el dólar se mantiene en máximos casi históricos frente a otras monedas: niveles no vistos desde 1985 y 2002. En ambos casos anteriores, Rogoff señaló que la moneda cayó significativamente en un plazo de uno o dos años.
Hasta ahora, Estados Unidos ha priorizado seguir siendo la principal moneda mundial y mantener su "privilegio exorbitante" – término que usan los economistas para referirse a la combinación de menores costos de endeudamiento y beneficios de señoreaje de los países que emiten la moneda de reserva mundial.
Raghuram Rajan, exgobernador del banco central de la India y actualmente catedrático de finanzas en la Booth School of Business de la Universidad de Chicago, señaló que este privilegio depende en parte del deseo de los inversores globales de mantener activos estadounidenses. "Si se pregunta: '¿Dónde pondría su dinero para activos seguros?' Casi con toda seguridad la respuesta es Estados Unidos", afirmó. No obstante, Rajan añadió: "Todo lo que se mantiene sin ninguna restricción tarde o temprano tiene que detenerse."
¿Una nueva infraestructura financiera?
En lugar de un desplazamiento drástico del dólar estadounidense, una trayectoria futura podría implicar una diversificación gradual de los países mediante la creación de nuevos vínculos e infraestructuras financieras. China ha establecido alrededor de 40 líneas bilaterales de canje de divisas con países en desarrollo, señaló la economista Jin Keyu, catedrática de la Escuela de Negocios y Gestión de la Universidad de Ciencia y Tecnología de Hong Kong.
Estos esfuerzos, explicó, forman parte de una estrategia a largo plazo para reducir la dependencia del dólar. "La proporción del comercio facturado en renminbi de China ha crecido de un 20 % hace una década a un 56 % en la actualidad", afirmó Jin, al subrayar el rápido ritmo del cambio. Mientras que la Reserva Federal de Estados Unidos mantiene líneas de swap de crédito con muchas economías avanzadas, el sistema actual a menudo no atiende suficientemente a las naciones en desarrollo, explicó Jin.
"Hay que ser amigo de la Fed en estas situaciones", afirmó Rogoff, y señaló que la Reserva Federal se ha convertido cada vez más en el proveedor de liquidez mundial en tiempos de crisis. "La Fed ha sido bastante generosa, pero de ningún modo todo el mundo es amigo de la Fed."
El doble papel cada vez mayor de la Fed –como banco central de Estados Unidos y prestamista de última instancia de facto para gran parte del mundo– también plantea desafíos para la fijación de la política monetaria. Rajan destacó las tensiones que enfrentan los banqueros centrales de los mercados emergentes al responder a las políticas de la Fed.
Pese a las agresivas subidas de tipos de la Fed, las condiciones financieras de Estados Unidos siguen siendo sorprendentemente laxas en muchos ámbitos, como los mercados de crédito y de renta variable. Esto genera una paradoja: los mercados emergentes se ven obligados a intervenir en sus propios mercados internos para mantener la estabilidad. "Esto crea lo que yo llamo 'intervenciones cuando no deberían'", explicó Rajan, en referencia a los efectos colaterales de las decisiones de la Fed a escala mundial. Estas tensiones ayudan a explicar el creciente interés de algunos países no solo en la diversificación, sino también en tecnologías de pago alternativas y en infraestructuras financieras.
Aunque las criptomonedas y los sistemas de pago digitales transparentes podrían ofrecer ventajas en algunas transacciones y mercados, pocos economistas prevén que monedas privadas como el bitcóin sustituyan al dólar estadounidense u otras divisas respaldadas por el Estado en el corto o medio plazo. Diversificarse hacia otras monedas no es cuestión simple de cambiar dólares por euros o yuanes, por ejemplo. Requiere fortalecer los vínculos entre bancos y cámaras de compensación, así como otros cambios institucionales que podrían tardar años, cuando no décadas, en desarrollarse.
Un cambio gradual del dominio del dólar estadounidense
Una evolución gradual puede ser preferible a cambios abruptos, porque los cambios repentinos en la arquitectura financiera o la fragmentación geopolítica del sistema financiero entrañan riesgos considerables. Nuevo análisis económico del Foro Económico Mundial proyecta que una fragmentación extrema del sistema financiero podría reducir el PIB mundial en aproximadamente un 5 %, más que los retrocesos provocados por la crisis financiera de 2008.
El reto que se avecina reside menos en predecir si el dominio continuado del dólar estadounidense se mantendrá o caerá, y más también en gestionar la transición hacia un sistema financiero más multipolar, uno que preserve la estabilidad mundial y que sirva mejor al mundo en desarrollo. El dólar puede seguir siendo la principal moneda, pero mantener esa posición probablemente generará más restricciones, modificará las relaciones institucionales y exigirá una mayor colaboración.
Vea la sesión completa «Situación actual: el dólar estadounidense» a continuación:
Vea también a continuación el discurso especial de Donald J. Trump, presidente de los Estados Unidos de América:




