La inversión empresarial en Estados Unidos ha ido en aumento. Desde la aprobación de la Ley de Reducción de Impuestos y Empleo a finales de 2017, las empresas estadounidenses han comprado más maquinaria, desarrollado software y creado nueva propiedad intelectual.
Algunos creen que la clave de este crecimiento de la inversión empresarial ha sido la reducción que introdujo la Ley en el tipo del impuesto de sociedades, del 35 % al 21 %, lo que redujo el coste del capital. Un menor coste del capital podría, al menos en teoría, animar a los propietarios de empresas a aumentar la inversión.
Sin embargo, nuestro reciente estudio sugiere una razón más sencilla: la inversión empresarial ha aumentado porque la demanda interna y las ventas han aumentado. También constatamos que el creciente poder de mercado—es decir, la capacidad de las empresas para cobrar precios por encima de los costes de producción— ha reducido el impacto de los recortes del impuesto de sociedades en las decisiones de inversión empresarial.
Factores que impulsan la inversión
El crecimiento de las ventas y el optimismo sobre las perspectivas de ventas futuras son fuerzas centrales que llevan a las empresas a invertir más.
Por ejemplo, si una propietaria de empresa prevé que seguirá teniendo buenas ventas el próximo trimestre, es más probable que aumente la inversión en su negocio y eleve la producción.
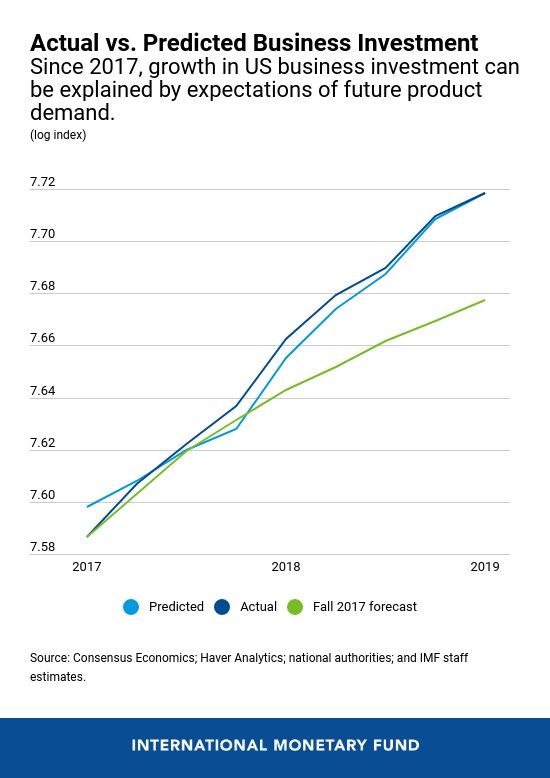
Según nuestro estudio, publicado en vísperas de nuestra reciente evaluación económica de Estados Unidos, prácticamente todo el crecimiento de la inversión empresarial desde 2017 puede explicarse por las expectativas del sector privado sobre la demanda futura de productos.
Para medir las expectativas sobre la demanda futura de productos, utilizamos las previsiones del sector privado sobre el crecimiento de Estados Unidos en el consumo interno y las exportaciones netas, es decir, la parte de la producción que no corresponde a la inversión.
Dado que las perspectivas de ventas futuras desempeñaron un papel clave a la hora de animar a los propietarios de empresas a invertir más, ¿qué llevó a los consumidores a gastar más?
Los factores que impulsaron la demanda en 2018 incluyeron el aumento de la renta disponible de los hogares debido a la reducción de los impuestos personales previstos en la ley fiscal, así como el aumento del gasto público debido a la Ley Presupuestaria Bipartidista de 2018. Otros factores, como la reducción del coste del capital derivada de las disposiciones fiscales empresariales más bajas, parecen explicar poco el aumento de la inversión.
Aumento del poder de mercado de las empresas
Entonces, ¿qué podría explicar esta respuesta relativamente atenuada de la inversión ante una reducción del tipo impositivo efectivo de sociedades?
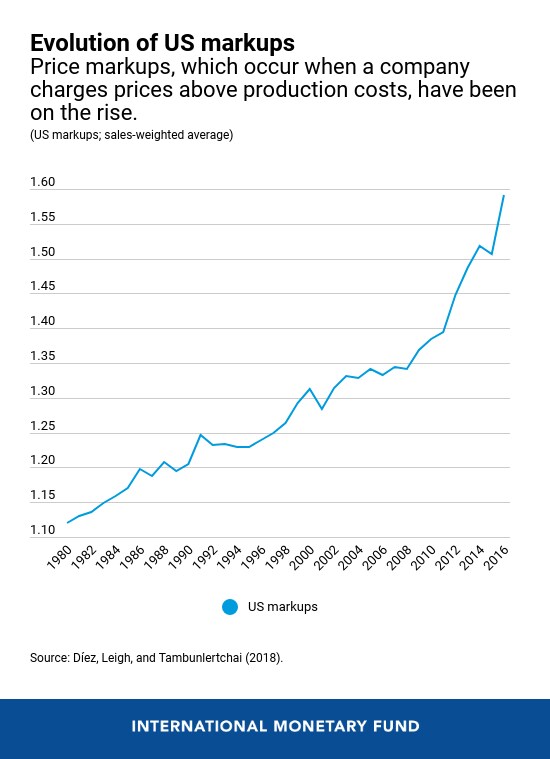
Nuestro análisis sugiere que la sensibilidad de la inversión a los cambios fiscales puede haber disminuido en los últimos 30 años debido al aumento del poder de mercado de las grandes empresas, que,según otros estudios, se ha producido en toda la economía, desde las aerolíneas hasta las farmacéuticas y las empresas de alta tecnología.
A medida que las empresas ganan poder de mercado y sus respectivos sectores se concentran más, sus beneficios adoptan cada vez más la forma de rentas de monopolio, muy por encima de los beneficios normales que prevalecen cuando hay más competencia.
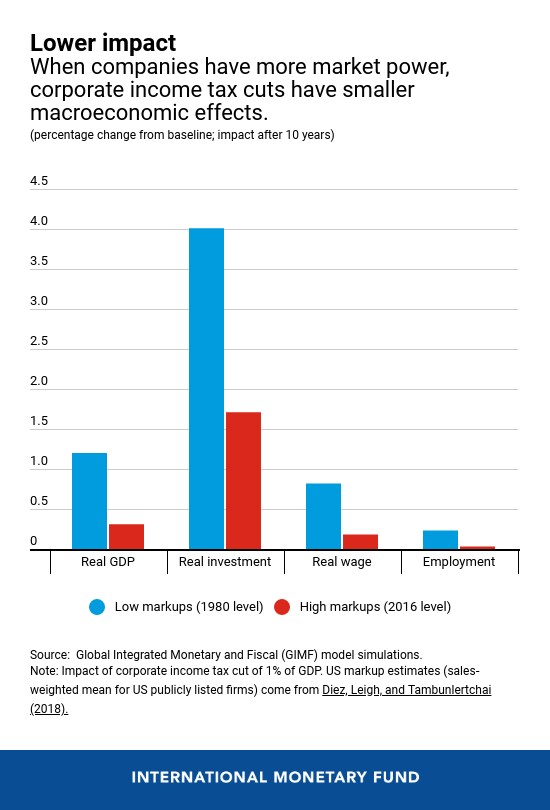
En este entorno, un recorte del tipo del impuesto de sociedades debería aumentar los beneficios de monopolio después de impuestos, pero provocar una respuesta de comportamiento menor en las decisiones de producción e inversión de las empresas.
Por lo tanto, como muestra el gráfico, cabe esperar que una rebaja fiscal actual tenga un impacto menor que en décadas pasadas debido a la evolución de la naturaleza del panorama empresarial estadounidense.
Decisiones de inversión
Los datos a nivel empresarial de 2018 también respaldan la idea de que el aumento del poder de mercado reduce la sensibilidad de las empresas a los cambios fiscales. En el caso de las empresas cotizadas de una serie de sectores estadounidenses diferentes,
su aumento de la inversión en 2018 fue menor en las empresas que tenían márgenes comerciales más altos (la diferencia entre precios y costes marginales) antes de las rebajas fiscales.
Otros factores que han frenado aún más el crecimiento de la inversión desde 2017 incluyen, según nuestras conclusiones, la incertidumbre de la política económica, que se ha producido en el contexto de la escalada de tensiones comerciales entre Estados Unidos y otros países.
En resumen: la fuerte demanda desde la aprobación de la Ley de Reducción de Impuestos y Empleo ha sido el principal motor de las decisiones de inversión empresarial, y no la reducción del coste del capital derivada de los propios recortes del impuesto de sociedades.
Además, el aumento del poder de mercado de las empresas en las últimas décadas parece haber reducido la eficacia de los recortes del impuesto de sociedades como medio para impulsar la inversión empresarial.
Por último, los responsables de la formulación de políticas pueden apoyar un mayor crecimiento de la inversión empresarial reduciendo la incertidumbre de la política económica, incluso resolviendo las tensiones comerciales.




