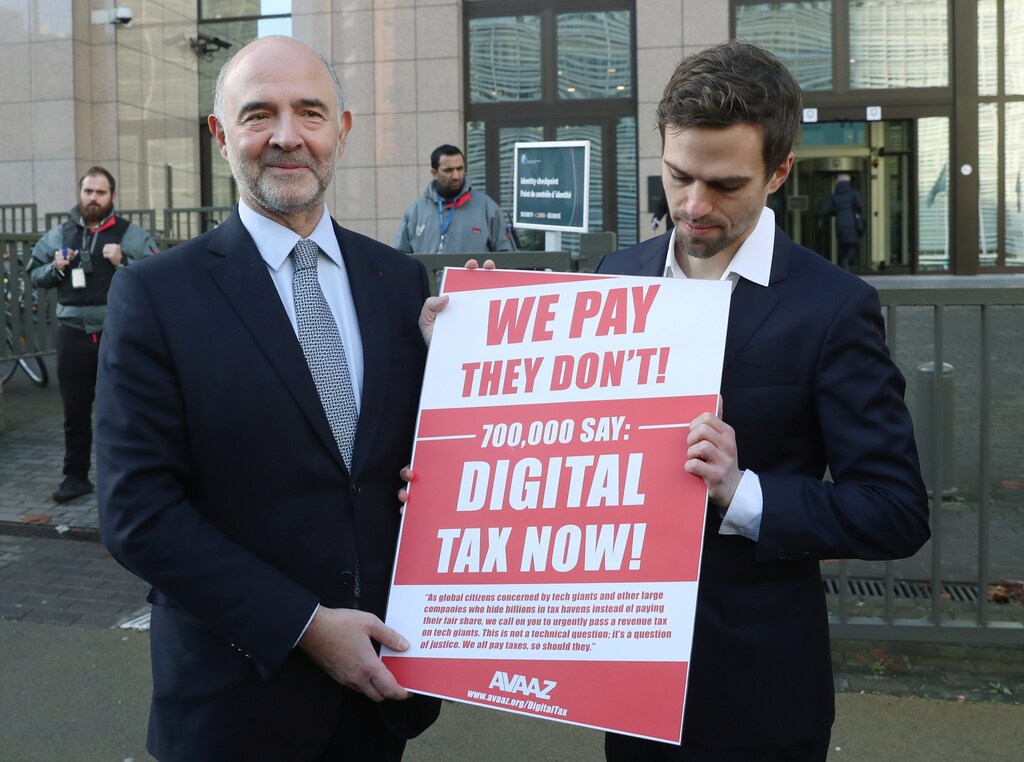
Una de las consecuencias no deseadas más complicadas que ha provocado el auge de la economía digital ha sido la cuestión de gravar a las grandes empresas multinacionales que dominan el sector.
Pero la Organización para la Cooperación y el Desarrollo Económicos (OCDE) tiene grandes esperanzas de alcanzar un consenso internacional antes de que termine el próximo año.
Aunque gran parte de la atención de estas reformas fiscales previstas se ha centrado en cómo afectarán a gigantes tecnológicos mundiales como Amazon, Facebook y Google, el cambio podría modificar la forma en que las grandes empresas multilaterales son gravadas por las mayores economías del mundo.
En su intervención en la Reunión Anual del Foro Económico Mundial en Davos, celebrada el mes pasado, Reunión Anual del Foro Económico Mundial en Davos, José Ángel Gurría, Secretario General de la OCDE, expuso algunos de los desafíos y explicó por qué confía en que la comunidad internacional los superará.
«2019 va a ser crucial», afirma. «Todos los elementos de la fórmula final de éxito se pondrán en marcha en 2019 y vamos según lo previsto para elaborar una hoja de ruta de 2020 (para) su implementación».
Nueva economía, nuevos desafíos
El año pasado, Google pagó 64 millones de dólares en impuestos al Reino Unido, con unos beneficios de 262 millones de dólares. Amazon pagó 6 millones de dólares al Reino Unido en 2017 y 9,6 millones de dólares en 2016. Starbucks pagó 5,9 millones de dólares en impuestos en el Reino Unido por unos beneficios de 213 millones de dólares en 2017. Pero en 2012, la cadena de cafeterías fue acusada de «elusión fiscal» después de que se supiera que la cadena había pagado solo 11,1 millones de dólares en impuesto de sociedades en el Reino Unido durante un periodo de 14 años.
Los planes propuestos por la OCDE armonizarán las normas fiscales en sus 34 países miembros y crearán un marco coherente para gravar a las organizaciones con operaciones complejas y transfronterizas.
El crecimiento de la economía digital ha creado modelos de negocio que van más allá del alcance de amplios sectores de la legislación fiscal. Esto se debe en parte a que esta nueva economía se basa en una serie de activos intangibles, como los datos, incluidos los datos personales. Pero también existe la cuestión de las estructuras operativas de las grandes organizaciones.
La OCDE describe cómo un «número significativo de empresas multinacionales han adoptado medidas proactivas para alinear sus acuerdos fiscales con su actividad económica real, ya sea reconsiderando sus posiciones de precios de transferencia o trasladando y relocalizando activos valiosos, como los intangibles».
En resumen, cambian sus estructuras de información y contabilidad de acuerdo con el perfil fiscal más favorable que pueden adoptar. Esto no siempre refleja la relación entre el lugar donde se generaron los ingresos y el lugar donde posteriormente se gravan los beneficios.
Los distintos tipos impositivos entre países son parte del desafío, pero, fundamentalmente, se trata de una cuestión de definir qué constituye la renta imponible y, no menos importante, dónde.
«Es necesario que todos los gobiernos del mundo acuerden cuáles son los fundamentos, cuáles son las definiciones y cuál es el tratamiento común que debe aplicarse a las distintas empresas en este mundo cada vez más digitalizado», explica Gurría.

Donde hay discordia, ¿puede haber armonía?
En 2018, los planes para implementar un llamado impuesto digital en la Unión Europea (UE) se enfrentaron a la oposición de algunos Estados miembros.
Irlanda ha tenido especial éxito en atraer inversión extranjera de grandes empresas tecnológicas, entre ellas Apple, Facebook y Google. Es uno de los Estados miembros de la UE que han manifestado su preocupación por el plan de armonización y han anunciado su intención de bloquear su aplicación.
En enero, la Comisión Europea presentó una comunicación sobre cómo pasar de la votación por unanimidad a la votación por mayoría cualificada en la política fiscal de la UE.
Según la regla de la «doble mayoría», se alcanza una mayoría cualificada si el 55 % de los Estados miembros votan a favor y la propuesta cuenta con el apoyo de Estados miembros que representan al menos el 65 % de la población de la UE.
Según la Comisión, las decisiones aún pueden ser bloqueadas por una «minoría de bloqueo», pero esta minoría debe estar formada por al menos cuatro Estados miembros que representen más del 35 % de la población de la UE.
Sin embargo, para apartarse de la votación por unanimidad será necesario el consentimiento unánime de todos los Estados miembros. Algo que es poco probable que ocurra, sobre todo porque Irlanda ya ha insinuado que utilizará su derecho de veto si fuera necesario.
La OCDE ha afirmado que, en lo que respecta a la armonización fiscal, la consulta es preferible a la coerción, y está claramente interesada en no verse arrastrada a una serie de situaciones cada vez peores.
La mayoría de los posibles objetivos de impuestos más estrictos para la era digital son grandes empresas estadounidenses, muchas de las cuales han sido criticadas en diversas ocasiones por los importes de impuestos que pagan en jurisdicciones extranjeras.
No se puede predecir si Estados Unidos interpretará estas medidas como los primeros disparos de una guerra comercial entre EE. UU. y la UE. Pero este es un posible resultado según algunos observadores preocupados.
Cuando se debatía la armonización fiscal en 2015, el entonces presidente del Comité de Medios y Arbitrios de Estados Unidos, Paul Ryan, declaró: «[El programa de reforma de la OCDE] pretende básicamente apropiarse de una base fiscal de nuestras sociedades nacionales [de EE. UU.]. Por eso queremos asegurarnos de que nuestro Tesoro mantenga un frente unido contra esta tendencia».
Según Gurría, uno de los mayores desafíos es simplemente que este es un territorio nuevo para las autoridades fiscales. «No existe un único modelo de negocio y el problema es que las soluciones tradicionales no son aplicables, porque no hay otras empresas como Facebook, no hay otras empresas como Google o Amazon. Son únicas en su género.
«Realmente necesitamos encontrar nuevos enfoques, y solo podremos encontrarlos mediante una consulta estrecha con las propias empresas».




