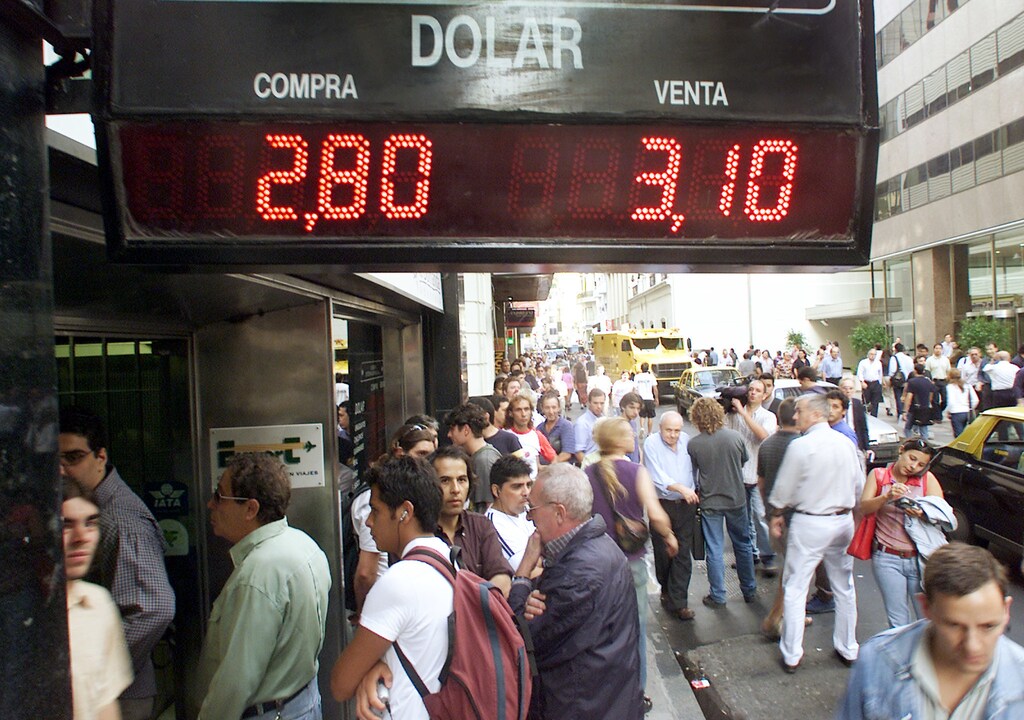
Desde que Turquía sufrió una crisis de confianza económica en agosto —cuando su moneda cayó alrededor de un 25 % ese mes—, los mercados emergentes de todo el mundo, desde Sudáfrica hasta Indonesia, también han experimentado desplomes de sus monedas y salidas de inversión extranjera.
Argentina, que se había estabilizado tras una crisis a principios de año, ha vuelto a una situación de emergencia y ha elevado los tipos de interés al 60 %. Su moneda, el peso, ha caído un 45 % en 2018 y un 24 % en agosto.
¿Por qué todos estos países distintos, en continentes diferentes, con situaciones económicas y liderazgos distintos, sufren los mismos síntomas?
La respuesta breve es la incertidumbre sobre la economía mundial provocada por la gestión económica de Estados Unidos.
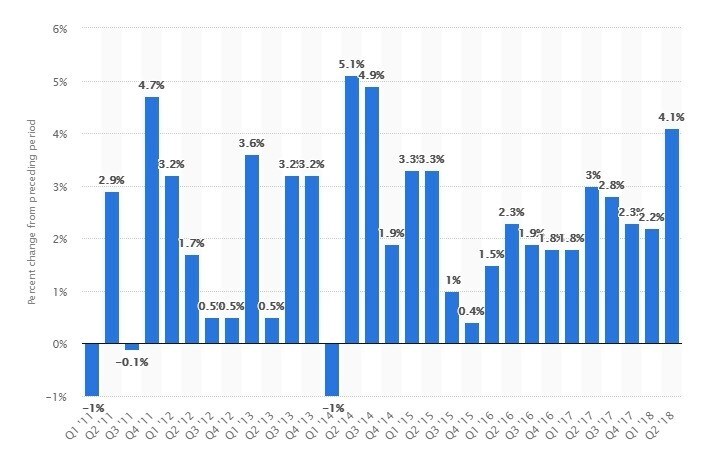
En primer lugar, la economía estadounidense está creciendo muy rápido en este momento. Impulsada por los recortes de impuestos aprobados por el Congreso el año pasado y por la reducción de las regulaciones ambientales y otras normas burocráticas por parte del presidente Donald Trump, la bolsa estadounidense ha alcanzado máximos históricos y la economía ha crecido a más del 4 %, una tasa extremadamente sólida para la mayor economía del mundo. Al mismo tiempo, la Reserva Federal de Estados Unidos está empezando a subir los tipos de interés, después de una década manteniéndolos lo más bajos posible.
Crecimiento trimestral del PIB real de Estados Unidos entre 2011 y 2018
La fortaleza de los mercados estadounidenses, combinada con el aumento de los tipos de interés, ha atraído a inversores que habían colocado su dinero en mercados emergentes de mayor crecimiento. Este flujo de fondos de inversión hacia Estados Unidos ha aumentado, a su vez, el valor del dólar estadounidense, lo que convierte al país en un destino aún más atractivo para los inversores.
A estos factores se suma la incertidumbre de una guerra comercial, con Estados Unidos imponiendo aranceles a productos extranjeros; los últimos informes indican que podrían afectar hasta a 200.000 millones de dólares en importaciones chinas, sin contar todos los aranceles sobre el acero, el aluminio y otros productos de otros países. Sea cual sea el resultado de una guerra comercial, es probable que los mercados más pequeños salgan peor parados que Estados Unidos. Esto también anima a los inversores a buscar lugares más seguros donde colocar su dinero: Estados Unidos.
Dependencia de la financiación extranjera
Mientras tanto, en cada uno de los distintos mercados emergentes se desarrollan historias económicas particulares de formas diferentes, pero con el mismo resultado: pérdida de confianza de los inversores, salida de fondos y caída del valor de sus monedas. Los factores que desencadenaron los desplomes monetarios en Argentina, Turquía, Sudáfrica e Indonesia fueron distintos, pero tienen algo en común: una dependencia desproporcionada de la financiación extranjera para el comercio y para cubrir los déficits públicos.
Argentina ya atravesaba dificultades a principios de año, después de que la peor sequía en 50 años afectara a la producción de maíz y soja, dos cultivos de exportación importantes. Sobre las debilidades económicas derivadas de las políticas de liberalización aplicadas en los últimos años, esto bastó para sumir al país en una crisis. Se recurrió al FMI, que en junio prometió un préstamo de 50.000 millones de dólares para ayudar al país a salir adelante.
Luego, en septiembre, Turquía se vio afectada cuando una disputa política con Estados Unidos por la detención de un sacerdote estadounidense derivó en aranceles a los productos turcos y sanciones contra algunos dirigentes turcos, lo que llevó a los inversores a replantearse sus estrategias en Turquía.
Indonesia, casi única entre los países de la ASEAN, tiene un gran déficit por cuenta corriente (superó los 2.000 millones de dólares en julio, su nivel más alto en cinco años) y la deuda externa más elevada de Asia, equivalente al 35 % del PIB. Estos factores la han hecho vulnerable; su moneda ha alcanzado su nivel más bajo desde la crisis financiera de hace más de una década y el banco central del país se ha visto obligado a subir los tipos de interés.
¿Y ahora qué?
Los mayores desafíos los afrontan los países con los niveles de deuda más altos. El endeudamiento total de todos los mercados emergentes se disparó de 21 billones de dólares en 2007 a 63 billones en 2017, más del 200 % del PIB. Según el analista Satyajit Das, entre los países cuya deuda representa entre el 20 % y el 50 % del PIB figuran China, India, Indonesia, Malasia, Sudáfrica, México, Chile, Brasil y algunos países de Europa del Este. Hay serias dudas sobre si estos países podrán pagar esas deudas, y los inversores se las están planteando.
Dicho esto, cada uno de estos países tiene su propia historia económica. Algunos sostienen que ya pasó la época en que los inversores consideraban los «mercados emergentes» como una única gran clase de activos. Los próximos meses pondrán a prueba esta tesis.




