La confianza influye en muchos aspectos de la vida económica.
La investigación muestra que los grandes choques negativos de oferta afectan a la producción, la inflación y la confianza.
Pero también demuestra que la historia importa: un contexto de estabilidad de precios permite recuperarse más rápidamente tras un choque de oferta.
La importancia de la confianza en la vida económica es generalizada. La confianza en la calidad de las instituciones, en el poder ejecutivo y judicial, y en un entorno estable regido por el Estado de derecho influye en el comportamiento de los agentes económicos y hace que estén más dispuestos a establecer acuerdos contractuales, planificar e invertir. Existe ya una amplia literatura que documenta la importancia de la confianza para el desarrollo y el crecimiento económicos.1
La confianza desempeña cierto papel en los modelos macroeconómicos estándar. Estos suelen incorporar ahora un banco central que anuncia un objetivo de inflación. La credibilidad de ese objetivo suele desempeñar un papel importante en la eficacia de las políticas monetarias y en la transmisión de los choques. Por tanto, puede decirse que la confianza en el banco central importa para la forma en que las políticas monetarias y los choques exógenos se transmiten a la economía.
En nuestro reciente artículo (De Grauwe y Ji, 2022), analizamos de forma más sistemática la confianza en la modelización macroeconómica. En primer lugar, ampliamos la definición de confianza y suponemos que tiene dos dimensiones. La primera es institucional: la confianza en el banco central que ha anunciado un objetivo de inflación. Por ello, usamos la confianza como corolario de la credibilidad del banco central. Un banco central que ha construido una sólida credibilidad en torno a su objetivo de inflación es una institución en la que se confía cuando promete estabilidad de precios. La segunda dimensión es la confianza en el futuro. La medimos mediante el grado de optimismo sobre la actividad económica futura. En este caso, confiar significa creer que la actividad económica futura será sólida. A la inversa, la falta de confianza implica pesimismo sobre la actividad económica futura.
En segundo lugar, usamos un modelo macroeconómico conductual (De Grauwe, 2012; De Grauwe y Ji, 2019) para analizar la confianza. Este modelo supone que los agentes tienen limitaciones cognitivas. Desconocen la estructura subyacente del modelo y tampoco conocen la distribución de los choques que afectan a la economía. En este tipo de modelos con información imperfecta, la confianza cobra gran importancia para entender cómo se transmiten los choques y cómo afectan las políticas monetarias a la economía.
Los modelos macroeconómicos conductuales generan dinámicas endógenas de auge y caída de la actividad económica. Estas dinámicas están impulsadas por movimientos de optimismo y pesimismo que se refuerzan a sí mismos (los espíritus animales). La razón fundamental por la que surgen estas dinámicas es que las limitaciones cognitivas impiden a las personas formular expectativas racionales. Esta falta de comprensión da lugar a un mecanismo en el que las personas consideran racional usar reglas sencillas de previsión, comprobar a posteriori qué tal han funcionado y experimentar con otras reglas cuando observan que dan mejores resultados. También ocurre que los cambios en las reglas de previsión a nivel individual generan un proceso colectivo de imitación, pues otras personas copian las reglas que tienen éxito. Este proceso colectivo está en el centro de las olas de optimismo y pesimismo que impulsan los movimientos del ciclo económico e influyen en la credibilidad del banco central. De ello se desprende también que la confianza se convierte en una variable endógena.
Nuestros principales resultados pueden resumirse así. Al centrarnos en los choques negativos de oferta, encontramos, en primer lugar, que cuando el choque negativo de oferta es lo bastante grande (tres desviaciones estándar o más), existen dos trayectorias posibles para la producción (véase la figura 1). La primera, una trayectoria «buena» (representada en verde), implica una caída relativamente pequeña de la brecha de producción y un retorno relativamente rápido al valor de estado estacionario; la segunda, una trayectoria «mala» (representada en negro), viene tras una caída profunda de la producción y va seguida de una recuperación más lenta. Se observa una bifurcación similar entre trayectorias buenas y malas en las respuestas de impulso de la inflación: una trayectoria buena, con descensos rápidos de la inflación, y una mala, caracterizada por un descenso más lento.
Figura 1 Respuestas de impulso a un gran choque de oferta (10 desviaciones estándar)
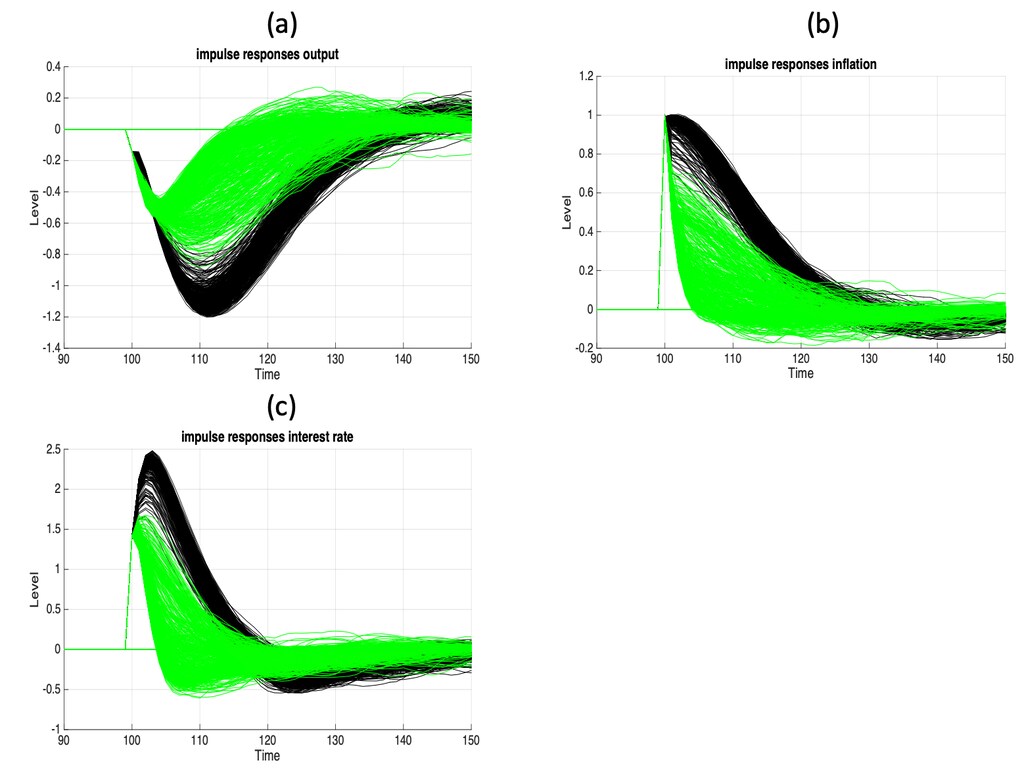
En segundo lugar, la confianza sigue trayectorias buenas y malas similares. Observamos que, en todas las trayectorias malas de la producción y la inflación, la credibilidad del banco central cae a cero. Así, cuando la economía sigue una trayectoria mala, esto coincide con un colapso de la credibilidad. Ningún agente confía ya en el banco central: la proporción de agentes que usan el objetivo de inflación como regla de previsión cae a cero y todos usan una regla extrapolativa para elaborar sus previsiones de inflación. Al mismo tiempo, la confianza en el futuro de la actividad económica (los espíritus animales) también cae a su valor mínimo (pesimismo extremo). Estas características no aparecen en las trayectorias buenas. Cuando la economía sigue una trayectoria buena de producción e inflación, nuestras dos medidas de confianza no disminuyen. Esto hace posible la trayectoria buena.
En tercer lugar, observamos que las condiciones iniciales importan mucho a la hora de determinar qué trayectoria se seguirá. Para quedar atrapado en una trayectoria mala, las condiciones iniciales deben ser desfavorables; es decir, debe haber expectativas de inflación elevadas y pesimismo sobre la producción futura. Estas malas condiciones iniciales permiten que el gran choque negativo de oferta empuje el sistema hacia los límites de credibilidad cero y pesimismo extremo. Como resultado, se desactivan los procesos de reversión a la media en la conducta de previsión de los agentes, y las previsiones se basan exclusivamente en extrapolaciones. Esto significa que, en esta trayectoria mala, las fuerzas que impulsan el retorno al equilibrio son débiles.
En cambio, cuando las condiciones iniciales son favorables (expectativas de inflación bajas y optimismo sobre la economía), el mismo choque negativo de oferta no lleva la credibilidad ni los espíritus animales a sus límites. En ese caso, los procesos de reversión a la media en la conducta de previsión siguen suavizando el impacto del choque de oferta y se acaba siguiendo una trayectoria buena. Así pues, las condiciones iniciales favorables actúan como un amortiguador que impide que los grandes choques alcancen los límites y que se desplome la confianza.
Al resumir estos tres resultados, puede concluirse que los grandes choques negativos de oferta que se producen en condiciones iniciales desfavorables provocan una pérdida de confianza, tanto en las instituciones (es decir, en el banco central) como en el futuro (pesimismo). Esta intensa pérdida de confianza amplifica los efectos negativos del choque de oferta. Por tanto, la confianza es fundamental para que la economía vuelva gradualmente al equilibrio. Permite que las dinámicas de reversión a la media hagan su trabajo y devuelvan la economía al equilibrio. A la inversa, la falta de confianza reduce la capacidad de la economía para absorber grandes choques exógenos. Cuando no hay confianza, la economía queda a la deriva, sin el ancla necesaria para estabilizarse tras un choque.
Los resultados obtenidos para los grandes choques negativos de demanda son similares a los de los grandes choques de oferta: aparecen trayectorias buenas y malas, existe una correlación con la confianza y las condiciones iniciales son importantes para determinar la naturaleza de las trayectorias posteriores. Sin embargo, hay una diferencia. En general, la pérdida de confianza en el banco central es menos pronunciada cuando se produce un choque negativo de demanda. Esto se debe a que, tras un choque negativo de demanda, el banco central no se enfrenta a una situación difícil de resolver (como sí ocurre tras un choque negativo de oferta). Por consiguiente, el banco central puede mantener la inflación más cerca de su objetivo con mayor eficacia y conservar gran parte de su credibilidad.
También realizamos un análisis de sensibilidad para averiguar cuán grandes deben ser los choques de oferta y demanda para generar trayectorias buenas y malas que puedan predecirse a partir de las condiciones iniciales y estén muy correlacionadas con la confianza. Encontramos que, para choques de tres desviaciones estándar o más, se dan las condiciones necesarias para generar bifurcaciones en las respuestas de impulso a esos choques. Cuando los choques son pequeños (menos de tres desviaciones estándar), no se produce esta bifurcación. Las condiciones iniciales siguen siendo muy importantes para determinar las trayectorias posteriores al choque, pero tienen poca capacidad predictiva.
Nuestros resultados ayudan a entender la experiencia de los grandes choques de oferta de la década de 1970 y el reciente choque de oferta provocado por la COVID-19. Antes de los choques de oferta de la década de 1970, la inflación y las expectativas inflacionarias habían ido en aumento. Nuestro modelo predice que, con estas condiciones iniciales, la recuperación tardaría mucho. Eso es también lo que ocurrió en muchos países con antecedentes de inflación considerable, sobre todo después del segundo choque petrolero de 1979. Según el Banco Mundial, la tasa de crecimiento del PIB mundial tardó cinco años en volver al nivel del 4,2 % anterior a 1979.2 Esa tasa de crecimiento no volvió a alcanzarse hasta 1984. La trayectoria de esta recuperación prolongada también se ajustó a la predicción de nuestro modelo: dado el entorno inflacionario, el choque de oferta de 1979 «obligó» a muchos bancos centrales, en particular a la Reserva Federal de Estados Unidos bajo la presidencia de Paul Volcker, a subir los tipos de interés, intensificando así la recesión económica. Bernanke et al. (1997) han demostrado que la mayor parte de los efectos negativos de los choques petroleros sobre la producción se debieron al aumento de los tipos de interés inducido por el choque.
El choque de oferta provocado por la COVID-19 en 2020 estuvo precedido por un período de baja inflación y bajas expectativas inflacionarias. Nuestro modelo predice que esto permitiría una recuperación rápida, principalmente porque los bancos centrales no tendrían que preocuparse demasiado por las consecuencias inflacionarias y, por tanto, podrían aplicar políticas monetarias expansivas. Hoy parece que eso es exactamente lo que ocurrió. La recuperación durante 2021 fue, en efecto, rápida. La Comisión Europea predijo que, a finales de 2022, la mayoría de los países de la UE habrían vuelto a la trayectoria de crecimiento del PIB anterior a la pandemia.3 Que esto ocurra dependerá, obviamente, del desenlace de la guerra de Putin en Ucrania, que ha provocado un nuevo choque negativo de oferta.
El análisis anterior implica que la historia importa. Un historial de inflación elevada y altas expectativas inflacionarias condiciona el impacto de un choque de oferta y probablemente dé lugar a resultados desfavorables. En cambio, un historial de estabilidad de precios permite que la economía siga una trayectoria más favorable tras el mismo choque de oferta.
Referencias
Acemoglu, D., S. Johnson, J. Robinson y Y. Thaicharoen (2003), «Causas institucionales, síntomas macroeconómicos: volatilidad, crisis y crecimiento», Revista de Economía Monetaria 50: 49–123
Algan, Y. y P. Cahuc (2010), «Confianza heredada y crecimiento», Revista Estadounidense de Economía 100 (5): 2060-92.
Arrow, K. (1972), «Regalos e intercambios», Filosofía y Asuntos Públicos (1): 343-362.
Bernanke, B., M. Gertler y M. Watson (1997), «Política monetaria sistemática y efectos de los choques en los precios del petróleo», Documentos de Brookings sobre Actividad Económica, Washington, DC.
De Grauwe, P. (2012), Lecciones de macroeconomía conductual, Princeton University Press.
De Grauwe, P. y Y. Ji (2019), Macroeconomía conductual: teoría y política, Oxford University Press.
De Grauwe, P. y Y. Ji (2022), «Confianza y política monetaria», documento de debate del CEPR 17087.
Comisión Europea (2021), https://ec.europa.eu/info/business-economy-euro/economic-performance-and...
Glaeser, E., D. Laibson, J. Scheinkman y C. Soutter (2000), «Medición de la confianza», Revista Trimestral de Economía 95: 811–846.
Guiso, L., P. Sapienza y L. Zingales (2004), «El papel del capital social en el desarrollo financiero», Revista Estadounidense de Economía 94(3): 526-556.
Knack, S. y P. Keefer (1997), «¿Tiene el capital social un rendimiento económico? Una comparación entre países», Revista Trimestral de Economía (112): 1251-1288.
Putnam, R. (1993), Hacer funcionar la democracia, Princeton University Press, Princeton, NJ.
Putnam, R. (2000), Solo en la bolera: el colapso y la revitalización de la comunidad estadounidense, Nueva York: Simon & Schuster.
Tabellini, G. (2010), «Cultura e instituciones: desarrollo económico en las regiones de Europa», Revista de la Asociación Económica Europea 8(4): 677–716.
Notas finales
1 Por ejemplo, Arrow (1972), Putnam (1993) y (2000), Knack y Keefer (1997), Guiso et al. (2000), Glaeser et al. (2000), Acemoglu et al. (2003), Tabellini (2010), Algan y Cahuc (2010).




