
En las instituciones financieras existe un acuerdo general en que la digitalización está transformando sus sectores de manera fundamental, pero muchas aún no han comprendido la magnitud y profundidad de estos cambios. Las tecnologías emergentes actuales no solo acelerarán las transacciones y reducirán su coste mediante la automatización. También impulsarán una reestructuración significativa de todo el sector financiero, alterarán el equilibrio de poder entre los actores establecidos y los recién llegados, y cambiarán la forma en que la gente corriente gestiona y gasta su dinero.
Tres tecnologías desempeñarán un papel especialmente influyente en esta transformación.
Avances en inteligencia artificial
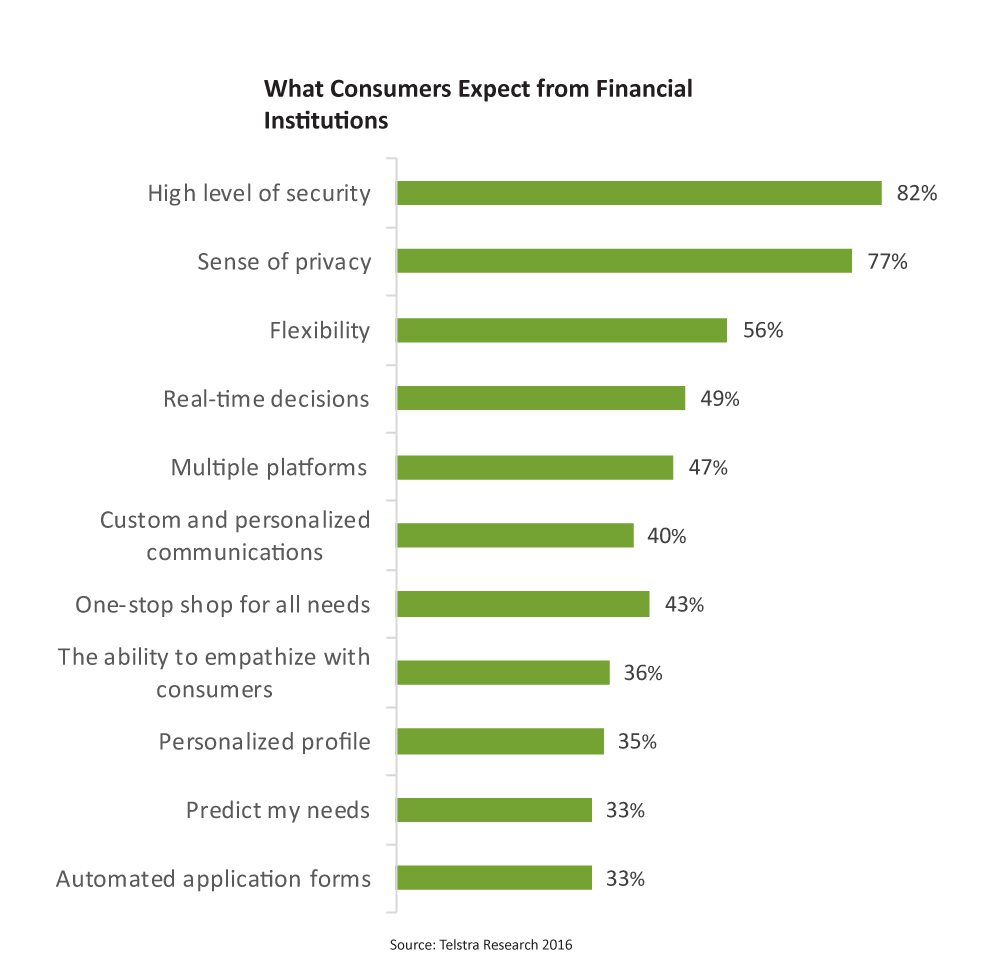
La revolución impulsada por la IA permitirá a las organizaciones de servicios financieros predecir mejor las necesidades de sus clientes y ofrecer niveles de personalización sin precedentes. La mayoría de los sectores, incluido el de los servicios financieros, han reconocido que las aplicaciones empresariales preparadas para la IA se están generalizando y ayudan a acelerar las iniciativas de transformación digital.
La capacidad de la IA para predecir resultados con un alto grado de precisión abre nuevas posibilidades en muchos ámbitos. En el sector de los préstamos, por ejemplo, las aplicaciones empresariales con plataformas de inteligencia basadas en datos e impulsadas por aprendizaje automático avanzado ayudan a las organizaciones a reducir las tasas de morosidad, aumentar las recuperaciones y mejorar la eficiencia operativa. Los bancos de Fortune 500 han ahorrado millones de dólares al automatizar de forma inteligente la conciliación de transacciones fraudulentas mediante bots de procesamiento de datos y tecnología de IA conversacional.
A medida que evoluciona la IA, su potencial para abrir nuevas vías de desarrollo económico es inmenso. Tradicionalmente, los consumidores que solicitan un préstamo son evaluados según su historial crediticio anterior, registrado por empresas como Equifax, Experian, TransUnion y otras. Gracias a los algoritmos de IA, la capacidad de predecir la solvencia crediticia mediante métodos alternativos de calificación crediticia podría ampliar el mercado y abarcar a más de 45 millones de personas solo en Estados Unidos que carecen de una calificación crediticia. A escala mundial, se estima que las necesidades de financiación insatisfechas de las pequeñas empresas sin datos crediticios ascienden a 5,2 billones de dólares.
Ventajas de la cadena de bloques
La cadena de bloques ha surgido como una posible alternativa para los pagos, las operaciones de compensación y liquidación, y muchas otras funciones financieras. Los detalles de esta tecnología son algo complejos, pero sus ventajas para los mercados financieros están muy claras:
• Desintermediación – En una red de cadena de bloques no hay intermediarios, y su eliminación supone un verdadero desafío para muchas empresas consolidadas.
• Transparencia – Todos los participantes de una red de cadena de bloques pueden consultar en tiempo real cada transacción, lo que permite que partes que no necesariamente confían unas en otras puedan hacer negocios con seguridad.
• Seguridad – Todas las transacciones están protegidas mediante criptografía.
• Imposibilidad de hackeo – Aunque no existe ningún sistema imposible de hackear, la cadena de bloques se acerca mucho a ello.
• Automatización – La cadena de bloques tiene otra característica importante llamada contratos inteligentes. Estos ejecutan acciones cuando se cumplen determinadas condiciones. Esta función puede utilizarse para automatizar procesos como la tramitación de reclamaciones de seguros, la gestión digital de pedidos y mucho más.
Aunque la cadena de bloques es una tecnología prometedora, su aceptación comercial generalizada aún tardará entre 3 y 5 años. Aun así, algunos de sus primeros usuarios ya están obteniendo buenos resultados. Por ejemplo, Infosys Finacle ha creado una red comercial basada en la cadena de bloques, India Trade Connect, que un grupo de bancos utiliza para gestionar una solución de financiación comercial basada en la cadena de bloques. Permitirá aumentar la automatización y la transparencia, al tiempo que ayudará a gestionar eficazmente los riesgos en las operaciones de financiación del comercio y de la cadena de suministro.
Se extiende la computación en la nube
A medida que la tecnología en la nube evoluciona y se vuelve más sofisticada, también cambia su papel en el sector financiero: pasa de reducir costes en sistemas periféricos, como los de recursos humanos, compras y cuentas por cobrar, a ser un motor empresarial capaz de aportar flexibilidad e innovación a sistemas que tradicionalmente se alojaban en las instalaciones. DBS Bank, el mayor banco del Sudeste Asiático, es un ejemplo de ello. El banco ha trasladado a la nube casi el 50 % de su carga de trabajo de cómputo.
La migración de los sistemas centrales a la nube está impulsada en parte por gigantes tecnológicos como Google, Amazon, Facebook y Alibaba. Todas estas empresas (y muchas otras) han desarrollado recursos propios en la nube, con ofertas de bases de datos, infraestructura y aplicaciones disponibles «como servicio». Los acuerdos de nivel de servicio sobre rendimiento y disponibilidad de estas ofertas basadas en la nube ya rivalizan con los de las soluciones alojadas en las instalaciones, mientras que la seguridad —esencial para generar y mantener la confianza de los consumidores— es equivalente o incluso superior.
Otro factor que mejora la viabilidad de la computación en la nube para las instituciones financieras es un entorno regulatorio más favorable. Muchos proveedores de servicios en la nube colaboran con organismos reguladores de todo el mundo para ayudar a aumentar su adopción entre sus miembros. Por ejemplo, Amazon Web Services cuenta con más de 70 centros de datos que ya cumplen la normativa en 18 regiones geográficas.
En conjunto, todos estos avances relacionados con la nube permitirán que los consumidores accedan más rápidamente a formas nuevas y cómodas de gestionar su dinero.
Al iniciar un diálogo mundial sobre cómo configurar nuestros sistemas financieros y monetarios para lograr un crecimiento sostenible y el bienestar social a largo plazo en la 49.ª Reunión Anual del Foro Económico Mundial, es importante que tengamos en cuenta estas tecnologías y comprendamos cómo podrían cambiar nuestra forma habitual de pensar sobre el funcionamiento de nuestros sistemas.




