Cada primavera, funcionarios internacionales acuden en masa a Washington D. C., con la misma regularidad que las golondrinas a Capistrano, para asistir a las reuniones anuales del Fondo Monetario Internacional y el Banco Mundial, donde intercambian información sobre sus economías locales y sus perspectivas de política económica. Como estos funcionarios participan en varios eventos a lo largo de la semana, se crea una cámara de eco de la que surge una percepción general del estado de la economía mundial. Esa percepción influye después en la formulación de políticas en todo el mundo.
Esta vez, la impresión fue positiva. Según el personal del FMI, tal como se recoge en sus Perspectivas de la economía mundial, el PIB real debería crecer alrededor de un 2 % en las economías avanzadas este año y el próximo. Esto hará que la tasa de desempleo baje del 6 %, un nivel no muy distinto del que tenía antes de la crisis financiera de 2008. Ahora la deflación o la desinflación indeseada parecen cosa del pasado, mientras la inflación de los precios al consumidor se estabiliza en torno al 2 %, el objetivo de la mayoría de los principales bancos centrales.
Pero, como sabe cualquier habitante de Nueva Inglaterra, los chaparrones de abril no siempre traen flores en mayo; a veces solo traen más chaparrones y más fríos. Sin ánimo de aguarles la fiesta a los funcionarios, tememos que se estén confiando demasiado en la estabilización de las condiciones económicas. Tras las cifras principales, hay pocas pruebas de que se hayan resuelto los problemas subyacentes.
No sería la primera vez. El historial posterior a 1945 incluye dos «décadas perdidas» anteriores, durante las cuales las economías que luchaban por recuperarse de graves crisis financieras —entre ellas, cerca de una docena de países de América Latina entre 1982 y 1992, y Japón entre 1992 y 2007— crecieron por debajo de su propia tendencia y de la de sus pares.
Por sombrío que parezca este historial, el crecimiento anual del PIB real per cápita fue positivo en el 60 % y el 75 % de esos años, respectivamente, en América Latina y Japón. De hecho, el PIB real per cápita creció más del 2 % en al menos una cuarta parte de esos años. Es decir, estos países vislumbraron rayos de sol entre lo que, en retrospectiva, resultó ser una cubierta de nubes casi continua.
La aceleración de la actividad económica puede despertar esperanzas entre los responsables políticos, pero los niveles también importan. En Europa, el crecimiento real del PIB apenas ha sido positivo, en promedio, desde la crisis financiera, y en 2016 su nivel se situaba alrededor de un 20 % por debajo del previsto por la tendencia de los diez años hasta 2007. Esta es la recuperación más lenta tras una grave crisis financiera en dos siglos. Además, los datos agregados ocultan multitud de problemas: Grecia e Italia, por ejemplo, no recuperarán su nivel de PIB real per cápita anterior a la crisis durante el periodo de previsión de Perspectivas de la economía mundial, que se extiende hasta 2022.
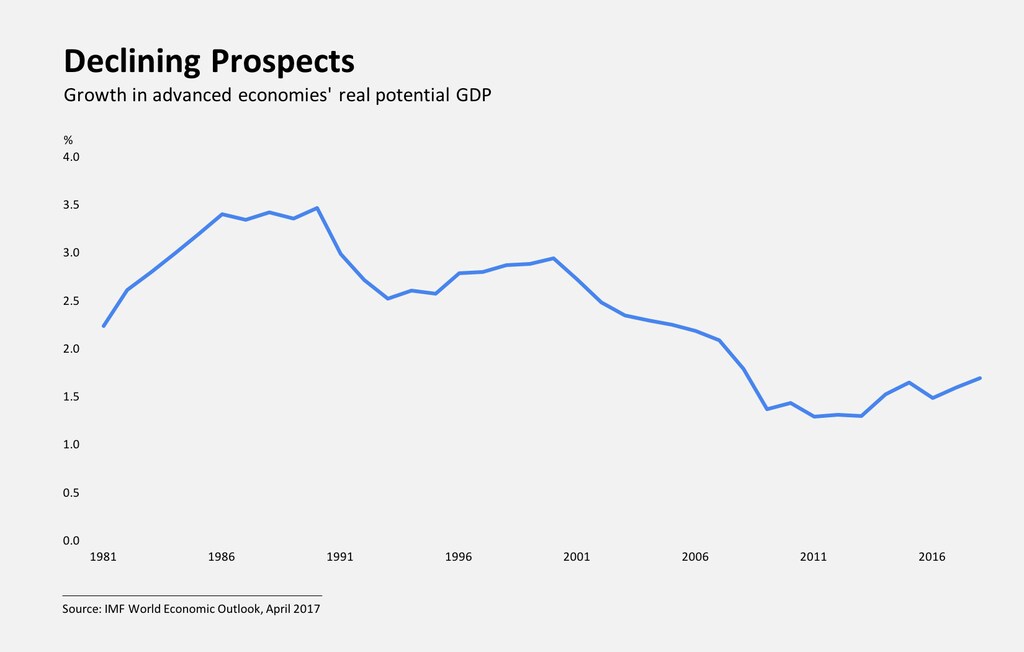
Sí, los obstáculos al gasto posteriores a la crisis son un impedimento importante para el crecimiento, en parte por su persistencia. Pero un factor central del desempeño económico durante este periodo es el estancamiento del crecimiento de la producción potencial. Según el FMI, el crecimiento del PIB potencial real de las economías avanzadas —que puede entenderse como la tendencia subyacente de la oferta agregada— se ha reducido a la mitad en lo que va de siglo: de un 2,71 % en 2001 a apenas un 1,28 % hace unos años. La situación es más sombría en Estados Unidos, donde, según la Oficina Presupuestaria del Congreso, la amplitud de la oscilación es el doble: de alrededor del 4 % al 1,5 %. Pero todas las economías del G7 comparten este fenómeno, porque sus poblaciones envejecidas crecen más lentamente, se retiran del mercado laboral y aportan muy poca producción adicional por cada hora trabajada de más.
Es difícil predecir si la productividad, o la producción por hora, seguirá languideciendo. Pero los datos son los datos y muestran con claridad que el crecimiento de la productividad lleva algún tiempo siendo lento.
El crecimiento de la producción potencial no es una mera abstracción de los economistas. Si, como parece ser el caso, la trayectoria prevista de los ingresos cambia de rumbo, tendremos menos recursos futuros para satisfacer nuestras necesidades. En la medida en que hayamos consumido y pedido préstamos ahora esperando ingresos más altos, nos espera una decepción.
Sin duda, las economías avanzadas tienen motivos para decepcionarse, si se considera que la deuda bruta de las administraciones públicas ronda el 106 % del PIB nominal y que los déficits fiscales se prolongan más allá del horizonte de previsión. Las cuentas presupuestarias se complican aún más a medida que los bancos centrales normalizan la política monetaria, aunque los tipos de interés no vuelvan por completo a sus niveles anteriores a la crisis. En economías con un historial reciente de disciplina fiscal, como Australia, Canadá y Nueva Zelanda, el sector privado ha estado endeudándose a manos llenas. En épocas de dificultad, los errores del sector privado suelen convertirse en obligaciones del sector público.
El engranaje del gobierno representativo funciona mejor cuando se utiliza para repartir una tarta económica que crece. Por ejemplo, cuando la economía estadounidense crecía a una tendencia del 4 %, cabía esperar que el PIB real se duplicara en 18 años, lo que tranquilizaba a los padres respecto al futuro económico de sus hijos. Con la tendencia de crecimiento actual del 1,5 %, el plazo necesario para duplicar el PIB se alarga a 48 años, lo que ensombrece las perspectivas económicas de los nietos. En esas circunstancias, ¿tomarán los cargos electos las difíciles decisiones necesarias para pasar de la estabilización económica a una recuperación sostenida?




