Una década después de la crisis financiera de 2008, la fe en la capacidad de los mercados para autorregularse vuelve a estar hecha añicos. Simplemente no existe un único tipo de interés real que impulse a los inversores a canalizar todos los ahorros existentes hacia inversiones productivas y a los empleadores a contratar a todas las personas que deseen trabajar al salario vigente.
Cuando la Gran Depresión siguió al desplome bursátil de 1929, casi todo el mundo reconocía que el capitalismo era inestable, poco fiable y propenso al estancamiento. Sin embargo, en las décadas siguientes esa percepción cambió. La recuperación del capitalismo en la posguerra y, especialmente, la carrera hacia la globalización financiarizada tras la Guerra Fría resucitaron la fe en la capacidad de los mercados para autorregularse.
Hoy, más de una década después de la crisis financiera mundial de 2008, esta fe conmovedora vuelve a estar hecha añicos, mientras la tendencia natural del capitalismo al estancamiento se reafirma. El ascenso de la derecha racista, la fragmentación del centro político y las crecientes tensiones geopolíticas son meros síntomas de la miasma del capitalismo.
Una economía capitalista equilibrada requiere un número mágico, en forma del tipo de interés real vigente (ajustado a la inflación). Es mágico porque debe matar dos pájaros muy distintos, que vuelan en cielos muy distintos, de un solo tiro. Primero, debe equilibrar la demanda de mano de obra asalariada de los empleadores con la oferta laboral disponible. Segundo, debe igualar el ahorro y la inversión. Si el tipo de interés real vigente no logra equilibrar el mercado laboral, acabamos con desempleo, precariedad, potencial humano desperdiciado y pobreza. Si no logra elevar la inversión hasta el nivel del ahorro, se instala la deflación y esta provoca una nueva caída de la inversión.
Hace falta una disposición heroica para suponer que ese número mágico existe o que, incluso si existe, nuestros esfuerzos colectivos darán como resultado un tipo de interés real efectivo cercano a él. ¿Cómo se convencen los defensores del libre mercado de que existe un único tipo de interés real (digamos, del 2 %) que inspiraría a los inversores a canalizar todos los ahorros existentes hacia inversiones productivas y estimularía a los empleadores a contratar a todas las personas que deseen trabajar al salario vigente?
La fe en la capacidad del capitalismo para generar este número mágico nace de una verdad evidente. Milton Friedman solía decir que, si un bien no escasea, no tiene valor y su precio debe ser cero. Por tanto, si su precio no es cero, debe escasear y, por consiguiente, debe existir un precio al que no quede ninguna unidad de ese bien sin vender. Del mismo modo, si el salario vigente no es cero, todas las personas que quieran trabajar por ese salario encontrarán empleo.
Aplicando la misma lógica al ahorro, en la medida en que el dinero pueda financiar la producción de máquinas que fabriquen aparatos valiosos, debe existir un tipo de interés lo bastante bajo como para que alguien pida prestados rentablemente todos los ahorros disponibles para construir esas máquinas. Por definición, concluía Friedman, el tipo de interés real se estabiliza de forma bastante automática en el nivel mágico que elimina tanto el desempleo como el exceso de ahorro.
Si eso fuera cierto, el capitalismo nunca se estancaría, a menos que un gobierno entrometido o un sindicato interesado en sus propios fines dañara su deslumbrante maquinaria. Por supuesto, no es cierto, por tres razones. Primero, el número mágico no existe. Segundo, aunque existiera, no hay ningún mecanismo que ayudara al tipo de interés real a converger hacia él. Y tercero, el capitalismo tiene una tendencia natural a usurpar los mercados mediante el fortalecimiento de lo que John Kenneth Galbraith llamó la «tecnoestructura» gerencial de tipo cartel.
La situación actual de Europa demuestra ampliamente que el tipo de interés real mágico no existe. El sistema financiero de la UE retiene hasta 3 billones de euros (3,4 billones de dólares) en ahorros que se resisten a ser invertidos productivamente, pese a que el tipo de interés de los depósitos del Banco Central Europeo es del -0,4 %. Mientras tanto, el superávit por cuenta corriente de la Unión Europea ascendió en 2018 a la descomunal cifra de 450.000 millones de dólares. Para que el tipo de cambio del euro se debilitara lo suficiente como para eliminar el superávit por cuenta corriente y, al mismo tiempo, absorber el exceso de ahorro, el tipo de interés del BCE tendría que caer al menos hasta el -5 %, una cifra que destruiría los bancos y los fondos de pensiones de Europa en un abrir y cerrar de ojos.
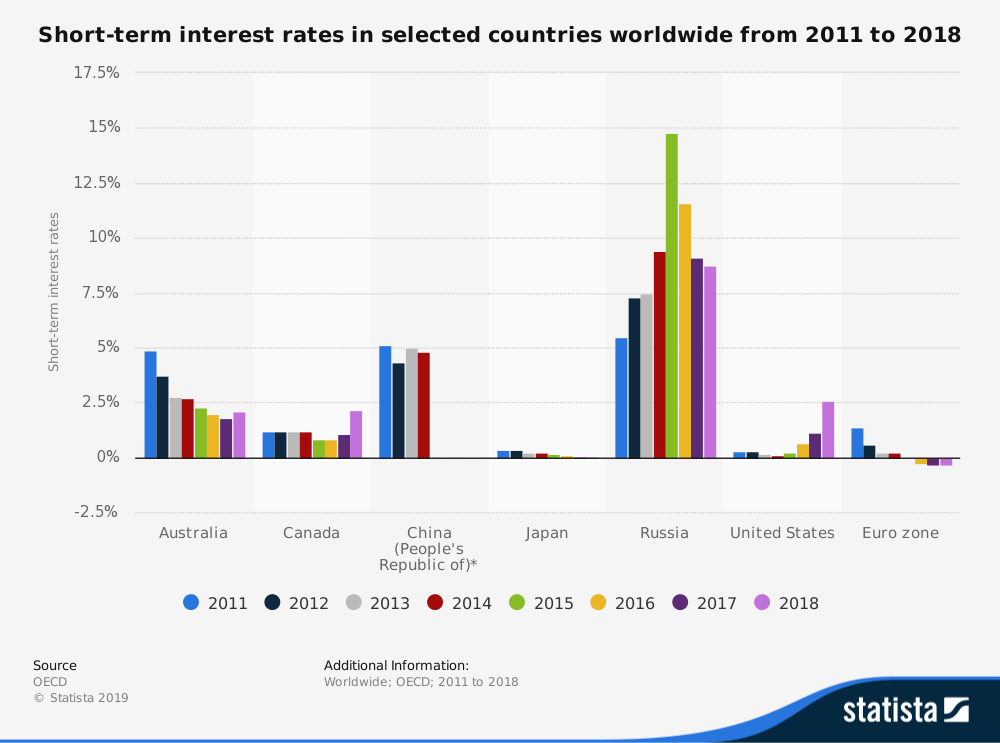
Dejando de lado que el tipo de interés mágico no existe, la tendencia natural del capitalismo al estancamiento también refleja la incapacidad de los mercados monetarios para ajustarse. Los defensores del libre mercado suponen que todos los precios se ajustan mágicamente hasta reflejar la escasez relativa de los bienes. En realidad, no es así. Cuando los inversores se enteran de que la Reserva Federal o el BCE están considerando revocar su intención anterior de subir los tipos de interés, temen que esa decisión refleje unas perspectivas sombrías para la demanda general. Así que, en vez de aumentar la inversión, la reducen.
En lugar de invertir, se lanzan a realizar más fusiones y adquisiciones, que refuerzan la capacidad de la tecnoestructura para fijar precios, bajar salarios y gastar su efectivo en recomprar acciones de sus propias empresas para aumentar sus bonificaciones. En consecuencia, el exceso de ahorro sigue creciendo y los precios no reflejan la escasez relativa o, para ser más precisos, la única escasez que los precios, los salarios y los tipos de interés terminan reflejando es la escasez de demanda agregada de bienes, mano de obra y ahorro.
Lo notable es hasta qué punto los hechos no afectan a los defensores del libre mercado. Cuando sus dogmas naufragan en los escollos de la realidad, convierten el epíteto «natural» en un arma. En la década de 1970 predijeron que el desempleo desaparecería si se contenía la inflación. Cuando, en la década de 1980, el desempleo siguió siendo obstinadamente alto pese a la baja inflación, proclamaron que cualquier tasa de desempleo vigente debía ser «natural».
Del mismo modo, los defensores actuales del libre mercado atribuyen el hecho de que la inflación no aumente, pese al crecimiento salarial y al bajo desempleo, a una nueva normalidad: una nueva tasa de inflación «natural». Con sus anteojeras panglossianas, dan por sentado que todo lo que observan es el resultado más natural en el más natural de todos los sistemas económicos posibles.
Pero el capitalismo solo tiene una tendencia natural: el estancamiento. Como todas las tendencias, es posible superarlo mediante estímulos. Uno es la financiarización exuberante, que produce un enorme crecimiento a medio plazo a costa de sufrimiento a largo plazo. El otro es el tónico más sostenible, inyectado y gestionado por un mecanismo político de reciclaje de excedentes, como ocurrió durante la economía de la época de la Segunda Guerra Mundial o en su prolongación de posguerra, el sistema de Bretton Woods. Pero, en un momento en que la política está tan quebrada como la financiarización, el mundo nunca había necesitado tanto una visión poscapitalista. Quizá la mayor contribución de la automatización, que actualmente agrava nuestros problemas de estancamiento, sea inspirar esa visión.




