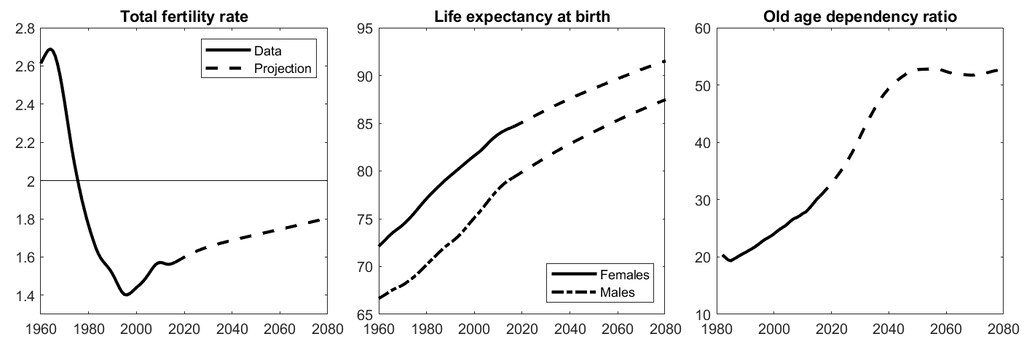
Muchos países, tanto desarrollados como en desarrollo, están experimentando un proceso de envejecimiento poblacional: las tasas de fecundidad siguen por debajo del nivel que garantiza el reemplazo de la población, y la esperanza de vida media al nacer sigue aumentando. En consecuencia, la proporción de personas mayores en relación con la población en edad de trabajar, es decir, la tasa de dependencia de la vejez, ha aumentado y seguirá aumentando en las próximas décadas. Para dar una idea de la magnitud de este proceso, mientras que la proporción de personas mayores (de 65 años o más) respecto a la población en edad de trabajar (de 15 a 64 años) en la zona del euro era de alrededor de 0,25 a comienzos del siglo XXI, se prevé que esta proporción supere 0,5 en 2050 (véase la Figura 1).
La transición demográfica tendrá numerosas consecuencias relacionadas con distintos aspectos de la actividad económica. Por mencionar solo algunas, es probable que el aumento de la proporción de personas mayores en la población repercuta negativamente en la tasa de crecimiento del PIB per cápita (Cooley y Henriksen, 2018) y en la sostenibilidad de los sistemas de pensiones (Boulhol y Geppert, 2018), y que dé lugar a un incremento de la proporción del PIB destinada a la atención sanitaria y los servicios conexos (Breyer et al., 2011).
Lo que quizás está menos claro es si estos procesos deberían tener una relevancia de primer orden para los bancos centrales. Resulta tentador concluir que la lentitud glacial de los cambios demográficos los hace irrelevantes para la política monetaria (por ejemplo, Bean, 2004; Kara y von Thadden, 2016). En un trabajo reciente (Bielecki et al., 2018) cuantificamos el impacto de las tendencias demográficas en la economía de la zona del euro y sostenemos que sus implicaciones para la conducción de la política monetaria no deben descuidarse. Nuestro argumento se basa en un modelo de ciclo vital de los hogares de la zona del euro, al que alimentamos con datos pasados y proyectados sobre procesos demográficos relativos a las tasas de fecundidad y al riesgo de mortalidad en la zona del euro, basados en las estimaciones de Eurostat para el pasado y en las proyecciones EUROPOP para las próximas décadas.
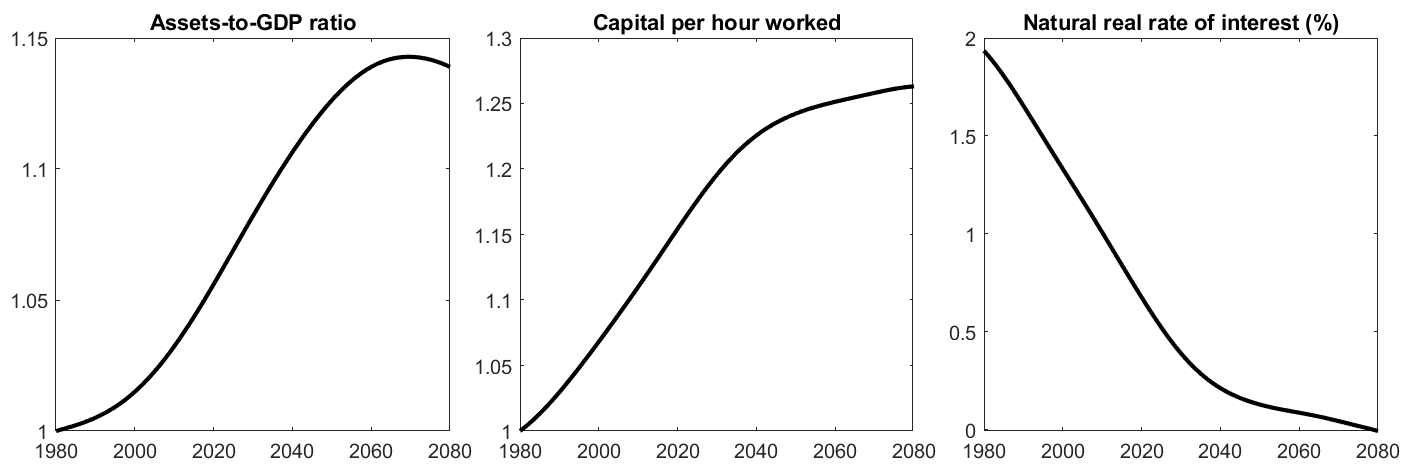
Los efectos macroeconómicos obtenidos del envejecimiento poblacional se representan en la Figura 2. En respuesta a un aumento de la duración esperada de la vida, los hogares optan por incrementar el ritmo al que acumulan activos antes de la jubilación. Además, debido a la caída de la proporción de adultos en edad de trabajar en la población total, el capital se vuelve relativamente abundante. Según nuestras estimaciones, estas dos fuerzas provocan un aumento de la relación activos/PIB del 8 % entre 1980 y 2030, y un incremento del nivel de capital por hora trabajada del 20 % en el mismo periodo. Esto hace que el tipo de interés real natural (NRI, por sus siglas en inglés) baje de casi el 2 % en 1980 al 0,4 % en 2030. La magnitud estimada de esta caída del NRI en la zona del euro es ligeramente superior a la obtenida para un grupo de países desarrollados (Carvalho et al., 2016).
El NRI es un objeto clave desde el punto de vista de la política monetaria. Si el banco central es capaz de ajustar su tipo de interés oficial de forma que el tipo de interés real siga perfectamente al NRI, entonces (en ausencia de perturbaciones de costes en la economía) la producción se sitúa en su nivel potencial y la inflación en el objetivo del banco central. Para un objetivo de inflación dado, el nivel del NRI determina la distancia media del tipo de interés nominal respecto al límite inferior cero (ZLB, por sus siglas en inglés). Por tanto, la transición demográfica plantea un desafío para la política monetaria, ya que, al reducir los tipos de interés, aumenta la probabilidad de que se materialice esa restricción. Esta posibilidad ha sido ampliamente debatida en la literatura teórica (Eggertsson et al., 2019), y ofrecemos una evaluación cuantitativa de la contribución de las tendencias demográficas. Según nuestras estimaciones, mientras que la probabilidad de alcanzar la restricción del ZLB era inferior al 0,5 % en términos anuales en 1980, debido a la evolución demográfica aumentó hasta casi el 3 % en 2015 y se prevé que alcance alrededor del 4 % en 2030 (línea continua en el panel izquierdo de la Figura 3). Este proceso parece aún más drástico si se comparan probabilidades para periodos más largos. Estimamos que la probabilidad de alcanzar el ZLB al menos una vez durante los años ochenta es de aproximadamente el 4 %. Debido a los cambios demográficos, se espera que esta cifra aumente hasta superar el 30 % en los años veinte.
Es importante destacar que estas estimaciones asumen que el banco central observa en tiempo real la evolución del NRI. Sin embargo, el NRI es una variable latente y normalmente se infiere de datos pasados con cierto retraso. Nuestras simulaciones adicionales tienen en cuenta este hecho. Cuando suponemos que el banco central aprende gradualmente sobre los cambios en el NRI, nuestro modelo indica que este conocimiento imperfecto genera un sesgo deflacionista considerable. Si el NRI presenta una tendencia secular a la baja, pero el banco central solo aprende de ella a partir de datos pasados, sobrestimará su nivel. Como resultado, la orientación de la política monetaria tenderá a ser excesivamente restrictiva. En consecuencia, nuestro modelo sugiere que la inflación permanece hasta 0,35 puntos porcentuales por debajo del objetivo (línea discontinua en el panel derecho de la Figura 3). Dado que una inflación más baja se traduce en tipos de interés nominales más bajos, el sesgo deflacionista resultante de ignorar las tendencias demográficas implica una probabilidad aún mayor de que la política monetaria esté limitada por el ZLB (Figura 3, panel izquierdo). En este caso, la probabilidad de alcanzar el ZLB asciende al 6,5 % en 2030, y la probabilidad de que la política monetaria esté limitada durante al menos un año en los años veinte es de alrededor del 45 %.

Nuestros resultados se sustentan en dos supuestos clave: asumimos que la edad de jubilación se mantiene constante y que el objetivo de inflación del banco central no cambia. Un aumento de la edad mínima de jubilación reduciría el número esperado de años vividos apoyándose en ingresos de capital no laboral para sostener el consumo. Esto aliviaría la necesidad de acumular más activos antes de la jubilación y, al mismo tiempo, aumentaría el número de horas trabajadas por persona en la economía. Ambos cambios reducirían las presiones a la baja sobre el NRI. Alternativamente, podría considerarse elevar el objetivo de inflación de los bancos centrales, aunque ello implicaría costes adicionales asociados a tasas medias de inflación más altas. No obstante, si queremos evitar los periodos dolorosos en los que la política monetaria se ve limitada en su capacidad para ajustar los tipos de interés nominales, algún tipo de ajuste de políticas podría ser inevitable.




