Los jubilados deberían centrarse menos en los rendimientos medios de las inversiones a largo plazo y más en los rendimientos reales que obtienen después de la inflación.
Un cambio aparentemente leve en los rendimientos reales, de tan solo un punto porcentual, puede alterar de forma notable la sostenibilidad de una cartera de jubilación.
Los rendimientos de inversión negativos al inicio de la jubilación pueden resultar especialmente perjudiciales, ya que las retiradas de fondos continúan mientras la cartera está a la baja, lo que deja menos capital disponible para recuperarse posteriormente.
Todas las personas envejecen y, cuando la jubilación se acerca, empiezan a pensar seriamente en sus opciones una vez que ya no pueden trabajar: pensiones, inversiones y, de forma importante, cuándo y qué retirar de ellas.
Esta cuestión podría ser pertinente para un número cada vez mayor de personas en todo el mundo, a medida que entramos en un cambio demográfico general, con un número de personas de 60 años o más que se duplicará hasta alcanzar los 2100 millones de aquí a 2050.
El panorama general de los activos mundiales de jubilación también parece haberse ampliado, alcanzando casi 70 billones de dólares en 2025, lo que representa un aumento interanual de casi un 10 %. Pese a ello, el 46 % de las personas carece de planes financieros a largo plazo y el 38 % considera que su seguridad en la jubilación se ha convertido más en una fantasía que en una realidad.
Incluso con activos de jubilación disponibles, gran parte del debate sobre las estrategias de retirada se centra en la proporción que los jubilados deberían retirar cada año sin agotar sus ahorros y en cómo se sostiene dicha proporción en distintos contextos económicos y demográficos.
Sin embargo, una pregunta más esclarecedora podría ser: ¿cuáles son las fuerzas clave que determinan el comportamiento de estas estrategias a lo largo del tiempo? Uno de los aspectos más importantes, y a menudo menos visibles, de la respuesta es el rendimiento que se obtiene durante la jubilación de una persona.
Los promedios a largo plazo no tienen en cuenta la incertidumbre
Los debates sobre inversiones suelen centrarse en los rendimientos esperados o en los promedios a largo plazo. Estos son útiles para fijar expectativas, pero no siempre reflejan lo que las personas experimentan realmente durante la jubilación.
En la práctica, los resultados están determinados por cómo se presentan los rendimientos después de la inflación, las condiciones del mercado, la asignación de activos y el momento en que se producen las ganancias y pérdidas de inversión a lo largo de la jubilación. Como resultado, el rendimiento que finalmente experimentan los jubilados puede diferir de forma significativa de los promedios del mercado a largo plazo.
Por tanto, lo que importa no es simplemente el rendimiento que generan los mercados, sino el rendimiento que realmente se materializa en la práctica: el rendimiento real disponible para sostener el gasto durante la jubilación.
Los rendimientos reales materializados son inherentemente inciertos. En muchos casos, también pueden ser más limitados de lo que sugerirían los promedios a largo plazo. Aquí es donde empieza a surgir la fragilidad.
Para examinar esto con más profundidad, resulta útil considerar cómo se comporta un marco de retirada de uso común en distintos entornos de rendimiento.
El análisis se basa en un enfoque de retirada de uso común: una retirada inicial del 4 % del capital de jubilación, con ajustes anuales por inflación.
En lugar de vincular el análisis a un horizonte temporal fijo, el enfoque se centra en cuánto tiempo puede sostenerse el capital en distintos escenarios de rendimientos reales materializados.
Esto pone de relieve una cuestión central: ¿cuánto sensible es la sostenibilidad a los rendimientos materializados?

Las pequeñas diferencias en los rendimientos se acumulan con el tiempo
En periodos largos, incluso diferencias modestas en los rendimientos reales materializados pueden dar lugar a resultados sustancialmente distintos.
Para ilustrarlo, el análisis considera una serie de escenarios de rendimiento real plausibles y examina cómo se comporta el mismo marco de retirada en cada uno de ellos.
Los patrones que surgen son intuitivos, pero importantes:
Alrededor de un 4 % de rendimiento real: los resultados se mantienen en gran medida estables.
Alrededor de un 3 %: empieza a manifestarse la sensibilidad.
Alrededor de un 2 %: la sostenibilidad se reduce de forma notable.
Alrededor de un 1 %: el riesgo de agotamiento prematuro aumenta significativamente.
Estas diferencias se hacen más claras cuando se observan a lo largo del tiempo.
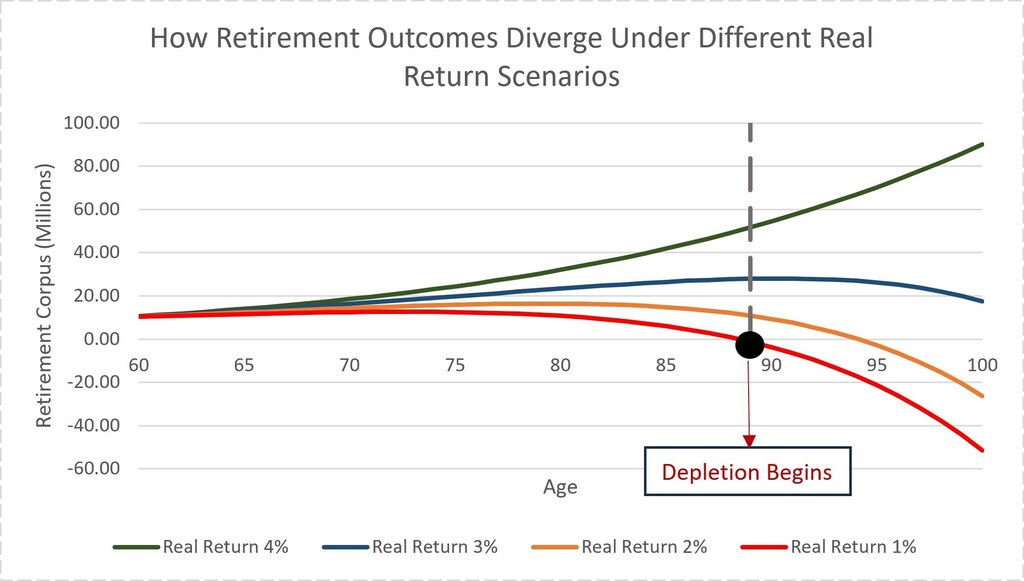
El gráfico muestra cómo los resultados divergen gradualmente. Al principio de la jubilación, las trayectorias parecen similares. Con el tiempo, las pequeñas diferencias se acumulan y dan lugar a trayectorias cada vez más distintas.
En algunos casos, esta divergencia provoca un agotamiento temprano, mientras que en otros el capital se mantiene durante mucho más tiempo. El punto en el que esta divergencia se vuelve pronunciada y, en ciertos escenarios, conduce al agotamiento es claro.
La observación clave no es el umbral preciso, sino el grado de sensibilidad. Un cambio de tan solo un 1 %, dentro de una variación plausible, puede alterar de forma notable la sostenibilidad.
Esto plantea de forma natural la cuestión de qué impulsa dicha variación en la práctica.
Los rendimientos materializados se desvían de los promedios previstos debido a condiciones cambiantes
En la práctica, los jubilados ajustan su enfoque de inversión para reflejar sus circunstancias y preferencias, priorizando a menudo la estabilidad y reduciendo la exposición a la volatilidad. Estas decisiones son totalmente comprensibles.
Al mismo tiempo, la estructura de la cartera influye en los rendimientos que finalmente se experimentan. Enfoques distintos pueden dar lugar a resultados diferentes, incluso en condiciones de mercado similares.
La implicación no es que un enfoque sea preferible a otro, sino que los resultados materializados reflejan tanto las condiciones del mercado como la forma en que se posicionan las carteras.
En conjunto, estas observaciones apuntan a una perspectiva más amplia. El desafío no es simplemente que los rendimientos varíen con el tiempo. Es que los rendimientos materializados pueden diferir de forma significativa de lo que se asume desde el principio.
Cuando las estrategias de retirada se construyen en torno a un tipo fijo, implícitamente dependen de que los resultados se mantengan dentro de un determinado rango. Con el tiempo, esto puede no cumplirse.
A medida que se acumulan las diferencias, su impacto se hace más visible. Lo que comienza como una desviación modesta puede dar lugar a resultados sustancialmente distintos. Por tanto, la sostenibilidad depende no solo de la regla en sí, sino también de cómo interactúa con las condiciones cambiantes.
El momento de la retirada puede afectar a los rendimientos reales
Esto no reduce el valor de los enfoques de retirada de uso común. Más bien, pone de manifiesto que la sostenibilidad depende no solo de los rendimientos esperados, sino también de los resultados materializados.
Por ello, las estrategias de retirada se entienden mejor como marcos que operan en condiciones cambiantes, y no como reglas estáticas definidas en un único momento.
Los rendimientos reales materializados son una dimensión importante de la incertidumbre de los ingresos en la jubilación, y el momento en que se producen podría amplificar sus efectos.
Incluso cuando los promedios a largo plazo parecen adecuados, el orden en que se producen las ganancias y pérdidas puede determinar los resultados de formas que los promedios por sí solos no captan. Los rendimientos negativos experimentados al inicio de la jubilación, antes de que el capital haya tenido tiempo de recuperarse, pueden tener un impacto sustancialmente distinto al de los mismos rendimientos experimentados más adelante.
A esto se le denomina a veces riesgo de secuencia de rendimientos, y se relaciona directamente con la dinámica del "real frágil": un periodo de rendimientos reales negativos que llega en el momento equivocado puede acelerar el agotamiento mucho más de lo que sugeriría el escenario de rendimiento medio.
En conjunto, estas dos fuerzas (el nivel de los rendimientos reales materializados y la secuencia en que se producen) determinan gran parte de lo que realmente ocurre con el capital de jubilación a lo largo del tiempo.
Comprenderlas ayuda a explicar por qué los resultados pueden divergir de forma tan significativa, incluso cuando la tasa de retirada subyacente y los supuestos sobre el rendimiento a largo plazo parecen razonables.
El "real frágil" ofrece una forma de interpretar mejor cómo se comportan las estrategias de ingresos para la jubilación a medida que cambian las condiciones y cómo se determina, en última instancia, su sostenibilidad.




